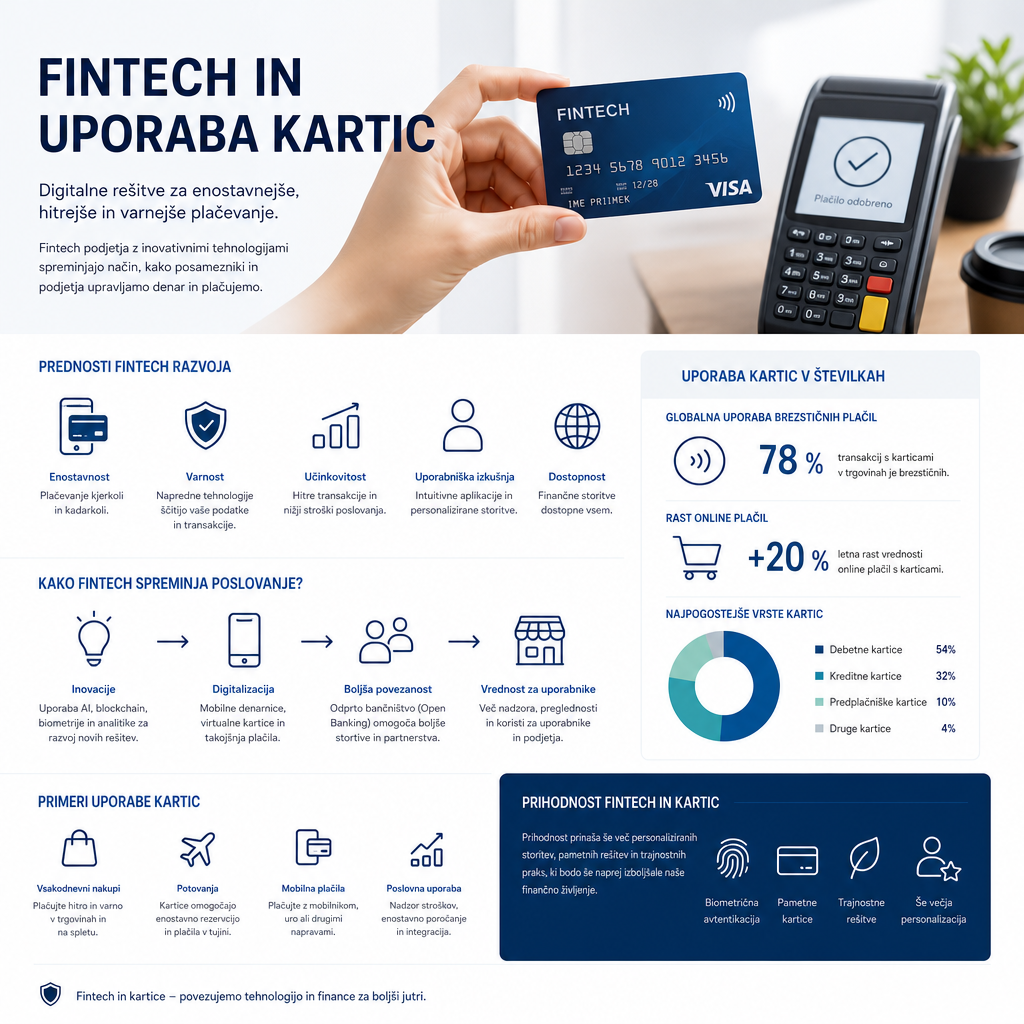
Računovodstvo za fintech zahteva več kot redno knjiženje prejetih in izdanih računov: pomembni so jasni tokovi podatkov, nadzor nad bančnimi izpiski, pravilno razmejevanje tehnoloških in finančnih storitev ter dokumentirana skladnost poslovanja. Pri podjetjih, ki razvijajo SaaS, plačilne rešitve, kartične programe ali posredniške platforme, se računovodstvo hitro zaplete, če ERP, banke, prodaja in podporni procesi niso povezani. Dober osnutek dela zato združuje avtomatizacijo, odgovornosti ekipe, dokazila o transakcijah, pravila za tujino in sistem za reševanje odprtih postavk.
Zakaj je računovodstvo za fintech posebna disciplina
Računovodstvo za fintech je zahtevno, ker se v istem poslovnem modelu pogosto prepletajo naročnine, implementacijske storitve, tehnična podpora, provizije, kartični stroški, čezmejne transakcije in sodelovanje z licenciranimi finančnimi institucijami. Podjetje je lahko tehnološki ponudnik, distributer ali integrator, ne pa nujno izvajalec regulirane finančne storitve. Ta razlika mora biti razvidna tudi iz pogodb, izdanih računov, opisa prihodkov in notranjih evidenc. Če računovodstvo te ločnice ne pozna, se lahko prihodki napačno razvrstijo, DDV obravnava postane nejasna, revizijska sled pa šibka.
ERP kot osrednja točka podatkov
Pri tehnološko-finančnih podjetjih mora biti ERP več kot prostor za izdajanje računov. V njem ali ob njem je treba urediti zajem prejetih računov, uvoz bančnih izpiskov, potrjevanje stroškov, evidenco potnih nalogov, plačilne opomnike in povezavo z analitiko prihodkov. Računovodstvo za fintech deluje najbolje, kadar ima računovodski servis dostop do standardiziranih podatkov, podjetje pa jasna navodila, kaj, kdaj in kam odlagati. Če se dokumenti pošiljajo po več kanalih, se povečajo zamude, podvajanja in tveganje, da strošek ne bo pravočasno knjižen.
Priporočljivo je določiti, kateri sistem je vir resnice za posamezno vrsto podatka. Izdani računi naj nastajajo v enem okolju, prejeti računi naj imajo enoten postopek potrjevanja, bančni promet pa naj se uvaža avtomatsko. Za računovodenje tehnološko-finančnih podjetij je posebej pomembno, da so transakcijski stroški, provizije in prefakturirani stroški ločeni od osnovnih prihodkov iz programske opreme.
Bančne integracije in izpiski
Avtomatski uvoz bančnih izpiskov je ena največjih razbremenitev za računovodstvo za fintech. Pri več računih, več valutah in pogostih čezmejnih plačilih ročni izvoz iz banke hitro postane ozko grlo. Integracija zmanjša napake pri prepisovanju, omogoča hitrejše zapiranje odprtih postavk in izboljša pregled nad denarnim tokom. Kljub avtomatizaciji pa mora ostati jasno, kdo potrjuje plačila, kdo spremlja neujemanja in kdo pojasni transakcije, ki nimajo ustreznega dokumenta.
Posebno pozornost zahtevajo denarni tokovi, pri katerih podjetje tehnično omogoča storitev, denarja končnih uporabnikov pa ne prejema v svojo posest. Tak model je treba opisati v računovodski dokumentaciji, saj vpliva na to, ali se zneski obravnavajo kot prihodek, prehodna postavka, strošek ali zgolj operativni podatek iz platforme.
Dokumentni sistem in odprte zadeve
Za učinkovito računovodstvo za fintech je koristno vzpostaviti dokumentni sistem ali interni portal za odprte zadeve. Namen ni samo shranjevanje računov, temveč nadzor nad vprašanji, ki še nimajo odgovora: manjkajoča pogodba, nepojasnjena transakcija, nepopoln potni nalog, dobropis, dokazilo o opravljeni storitvi ali razlaga provizije. Tak sistem deluje podobno kot podporna vrsta: vsaka odprta zadeva ima lastnika, rok in status.
Določite eno mesto za oddajo prejetih računov in prilog.
Vzpostavite pravilo poimenovanja dokumentov po datumu, dobavitelju in vsebini.
Ločite dokumente za prodajo, stroške, banke, kadre in skladnost.
Za nepojasnjene transakcije uporabljajte seznam odprtih vprašanj.
Vsaj mesečno uskladite ERP, banke, pogodbe in interne evidence.
Skladnost, AML in vloga licenciranih partnerjev
Pri fintech modelih se pogosto pojavi vprašanje, kdo nosi regulativne obveznosti. Če podjetje deluje kot tehnološki ponudnik med licencirano institucijo in poslovnim uporabnikom, mora biti ta vloga pogodbeno in operativno jasna. Računovodstvo za fintech ne nadomešča pravnega pregleda, lahko pa pomaga vzpostaviti dokazila: pogodbe, cenike, opise storitev, evidence provizij, potrditve uporabnikov in dokumente o notranjih pravilih. Sorodni izrazi, kot sta knjigovodstvo za finančno tehnologijo in računovodska podpora SaaS, v praksi vedno vključujejo tudi razumevanje skladnosti.
Če podjetje sodeluje s tujimi partnerji, je treba preveriti davčno obravnavo storitev, kraj obdavčitve, morebitni obrnjeni davčni mehanizem, dokazila o poslovnem kupcu in način obračuna naročnin ali provizij. Pri kartičnih, plačilnih ali kripto povezanih modelih je pomembno, da se računovodsko ne mešajo sredstva uporabnikov, tehnološke pristojbine in stroški infrastrukture.
Konsolidacija več podjetij in poročanje vodstvu
Kadar skupina uporablja več povezanih družb, postane računovodstvo za fintech še bolj odvisno od enotnega kontnega načrta, primerljivih stroškovnih mest in pravil za interne račune. Vodstvo običajno potrebuje pregled po produktih, trgih, ekipah in virih prihodkov, ne le zakonskih izkazov. Zato je smiselno že v ERP zasnovati oznake za naročnine, razvoj, podporo, prodajo, regulativne stroške in partnerske provizije.
Ključno priporočilo je, da se računovodski proces postavi pred rastjo, ne šele po njej. Računovodstvo za fintech mora biti vključeno v izbiro ERP, nastavitev bančnih povezav, oblikovanje cenika, pogodbenih tokov in mesečnega poročanja. Tako podjetje pridobi zanesljive številke, manj operativnega stresa in boljšo podlago za investitorje, revizijo, davčne preglede ter strateške odločitve.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Na področju spletne prodaje je bilo z letom 2019 uvedenih nekaj novosti, pripravljajo pa se dodatne spremembe v prihodnosti. Največ novosti bo po letu 2021. Kaj pričakovati...?
Nekateri se pač znajdejo po svoje in onlyfans računovodstvo je tu, da pomaga...Razumemo, da ima online poslovanje mnogo oblik. Ne glede na obliko – in dokler je v mejah legalnega – pa morajo izvajalci poskrbeti tudi, da je skladno z vsemi davčnimi pravili, računovodskimi standardi itd.
Ugodno AI računovodstvo je lahko mamljiva hitra rešitev in občutek optimizacije stroškov, vendar ni samodejno cenejša pot do urejenih poslovnih knjig, računovodske in davčne skladnosti. Letna naročnina kakšnih 100 in nekaj EUR - namesto nekaj tisoč evrov za računovodsko podporo zveni privlačno, posebej pri manjših podjetnikih in projektih z malo dokumenti. Toda računovodstvo ni le prepisovanje številk iz računov. Potrebni so razumevanje temeljito razumevanje poslovnega modela, specifičnih DDV pravil, kadrovske situacije, specifik plač, razvrščanja osnovnih sredstev, izjem, rokov in poslovnega konteksta. Ugodno AI računovodstvo zniža stroške šele takrat, ko avtomatizacija podpira nadzor in strokovno presojo, ne ko ju nadomesti.
Zakaj Ugodno AI računovodstvo ni samo vprašanje naročnine
Pri avtomatizaciji pogosto primerjamo napačni številki: letno ceno orodja in letni strošek računovodstva. Takšna primerjava spregleda, kaj je dejansko vključeno. Program lahko prebere račun, predlaga konto in pripravi osnutek knjižbe, ne more pa vedno presoditi, ali je dogodek davčno pravilen, ali gre za reprezentanco, investicijo, zasebno rabo ali izjemo pri odbitku DDV. Ugodno AI računovodstvo zato ni poceni samo zato, ker je naročnina nizka.
Bodite informirani o tej in podobnih temah:
Načelo malo denarja, malo muzike je v računovodstvu neprijetno resnično. Poceni avtomatizacija lahko dobro deluje pri enostavnih, ponavljajočih se dokumentih, hitro pa odpove pri mejnih primerih. Če sistem napačno razume naravo stroška, se napaka ne zgodi le enkrat. Lahko se ponavlja vsak mesec, preide v obračun DDV, vpliva na poslovni izid in se pokaže šele ob zaključku leta ali nadzoru.
Ugodno AI računovodstvo je najbolj tvegano takrat, ko uporabnik pričakuje, da bo sistem sam poznal vse posebnosti poslovanja. Vnos podatkov je le prvi korak. Računovodska obravnava zahteva presojo: kaj je strošek obdobja, kaj osnovno sredstvo, kdaj je potreben obračun amortizacije, kako obravnavati tujino, plače, povračila, bonitete ali delno davčno nepriznane odhodke. To niso le tehnične podrobnosti, ampak odločitve z davčnimi posledicami.
DDV se lahko napačno odbije, če sistem ne prepozna omejitev ali posebnega režima.
Osnovna sredstva se lahko knjižijo kot tekoči strošek, kar popači rezultat in amortizacijo - tudi olajšava se potem ne upošteva pravilno.
Plače in povračila zahtevajo pravila, ki jih splošna avtomatika pogosto poenostavi - tveganja pri zaposlenih so še posebej občutljiva.
Izjeme pri poslovnih dogodkih običajno potrebujejo poglobljeno presojo in dodaten kontekst.
Napake v šifrantih, kontih in davčnih oznakah se hitro prenesejo v poročila.
V praksi se zato vprašanje ne glasi, ali je Ugodno AI računovodstvo moderno, temveč ali je dovolj nadzorovano. Če podjetnik sam ne pozna pravil, težko preveri, ali je predlog knjižbe pravilen. Če računovodja naknadno prejme le izvoz napak, mora najprej rekonstruirati dogajanje, preveriti dokumente, popraviti evidence in uskladiti poročila. Takrat avtomatizacija ni več prihranek, ampak dodatna plast dela.
Najdražja napaka ni napačen vnos, temveč napačna presoja, ki se tiho ponavlja več mesecev zapored.
To ne pomeni, da je digitalno računovodstvo napačna smer. Ravno nasprotno: dobro zasnovan računovodski SaaS lahko bistveno zmanjša ročno delo, pospeši zajem dokumentov in izboljša sledljivost. Razlika je v tem, ali Ugodno AI računovodstvo deluje kot pomoč strokovnjaku ali kot zamenjava za presojo. Prva možnost zmanjšuje tveganja, druga jih pogosto samo skrije.
Primer: prihranek, ki se spremeni v dražjo sanacijo
Predstavljajmo si anonimiziran primer. Podjetnik izbere orodje za 99 € na leto, ker želi prihraniti približno 2.400 € letnega stroška računovodske podpore. Prvih nekaj mesecev vse deluje mirno: računi so zajeti, poročila so videti urejena, sistem prikazuje lepe grafe. Ob koncu leta pa se pokaže, da je bilo več osnovnih sredstev knjiženih kot strošek, pri delu računov je bil DDV napačno obravnavan, obračuni povračil pa niso bili ustrezno dokumentirani.
Sanacija zahteva pregled dokumentacije, popravke knjižb, uskladitve DDV evidenc, pripravo popravljenih poročil in pojasnila. Če popravki stanejo 3.750 €, je skupni strošek poceni poti 3.849 €. V primerjavi z redno strokovno podporo za 2.400 € to pomeni približno 60 % višji strošek, brez upoštevanja stresa, izgubljenega časa in tveganja sankcij. Ugodno AI računovodstvo se je v takem primeru izkazalo za dražjo izbiro.
Pri tem je bil izbran še zelo nedolžen primer - ko so bili mesečni stroški kakih 150-200€ in niti ni prišlo do kakšnih postopkov pred davčnim organom. Takoj, ko obravnavamo bolj kompleksen poslovni model in situacijo, ko se FURS vtakne v napake (za katere ne sistem, ne podjetnik ni vedel), pa gredo zneski lahko hitro v nebo in se tistih nekaj 100€ prihranka letno spreobrne v nekaj 1.000€ dodatnega stroška.
Kako preveriti sistem pred uvedbo
Preden se odločite za cenovno ugodno AI računovodsko rešitev, jo preizkusite na resničnih, a anonimiziranih primerih iz svojega poslovanja. Ne zadošča, da sistem pravilno prebere znesek in datum. Preverite, kako obravnava DDV izjeme, delno odbitne stroške, osnovna sredstva, potne stroške, plače, tujino in popravke. Pomembno je tudi, ali omogoča kontrolne sezname, revizijsko sled, komentarje, odobritve in jasen pregled nad tem, kdo je kaj potrdil.
Koristno je določiti pragove: katere dokumente sistem lahko obdela samodejno, katere mora pregledati odgovorna oseba in katere mora videti računovodski strokovnjak. Ugodno AI računovodstvo je varnejše, če obstajajo pravila za izjeme, mesečne kontrole in zaključni pregled. Če ponudnik obljublja skoraj popolno samodejnost brez nadzora, je to prej opozorilni znak kot prednost.
Ugodno AI računovodstvo kot pomoč, ne bližnjica
Najboljši rezultat nastane, ko AI prevzame ponavljajoče se naloge, ljudje pa ohranijo strokovno presojo. Avtomatizacija naj predlaga, opozarja, povezuje dokumente in pripravi osnutke, računovodska kontrola pa naj potrdi davčno in poslovno pravilnost. Tako se stroški res znižujejo: manj je ročnega prepisovanja, več je časa za vsebinske preglede. Ugodno AI računovodstvo je smiselno, kadar podpira kakovostno delo, ne kadar ustvarja iluzijo, da računovodstva skoraj ni več treba razumeti. Odločitev je zato preprosta: lahko izberete najcenejšo pot ali pot, ki je dovolj preverjena, da ostane poceni tudi po zaključku leta.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.