
DDV
-
5 NAJBOLJ BIZARNIH PRVOAPRILSKIH ŠAL

Objavljamo 5 NAJBOLJ BIZARNIH PRVOAPRILSKIH ŠAL
Električno vozilo na podjetje brez subvencije - se splača?
Električno vozilo na podjetje brez subvencije ni nujno slabša odločitev, če odločanje prestavite z vprašanja enkratne podpore na celoten strošek lastništva. Pri službenem avtomobilu štejejo DDV, davčna olajšava, trenutno ničelna boniteta, amortizacija, financiranje, energija, servisi, zavarovanje, preostala vrednost in način uporabe. Posebej pomembna je ničelna boniteta za zasebno uporabo v obdobju vsaj do leta 2029, ki lahko spremeni izračun pri zaposlenih in poslovodstvu. Vendar električno vozilo na podjetje obravnavajte kot računovodsko odločitev z dokazili, evidencami in pravilno DDV obravnavo, ne kot preprost nakup zaradi ugodnega vtisa.
ETSY in FURS se poznata - in si dopisujeta

Foto: Eneida Nieves / Pexels ETSY in FURS se srečata prej, kot si mali spletni prodajalec običajno predstavlja. Pri prodajalcih, o katerih se poroča po pravilih DAC7, se podatki o prodaji zbirajo in poročajo za vsako koledarsko leto. Začnimo pa na začetku te podjetniške - ETSY poti: nekaj testnih objav, prva naročila, dobre ocene in nato vedno bolj redni prilivi lahko hitro pomenijo organizirano dejavnost. Takrat ni več ključno samo vprašanje, koliko denarja je prišlo na račun, temveč kaj je bilo prodano, komu, kako je kupec plačal, prek katerega plačilnega sistema je šlo plačilo, katere provizije so nastale in kako je treba obravnavati DDV ter izdajo in davčno potrjevanje računov. Če evidence nastajajo šele po pozivu davčnega organa, je popravljanje praviloma dražje, počasnejše in bolj stresno.
Od testne objave do rednih prilivov
Tipična zgodba se začne nedolžno. Ustvarjalec odpre profil na tuji spletni tržnici, naloži nekaj izdelkov in preverja, ali sploh obstaja zanimanje. Prvi nakupi delujejo kot potrditev ideje, ne kot začetek podjetniške obveznosti. Ko pa se naročila ponavljajo, se nabavljajo materiali, urejajo zaloge, prilagajajo izdelki kupcem in načrtujejo nove objave, ETSY in FURS nista več oddaljena pojma, ampak del iste poslovne realnosti. Pri presoji je pomembna dejanska vsebina in organiziranost poslovanja, ne samo višina posameznega nakazila.
Zaplet nastane, ker nakazilo na bančni račun ne pokaže celotne slike posla. Kupec lahko plača vrednost izdelka, poštnino in druge zneske, ETSY pa pri obdelavi transakcije upošteva svoje provizije, stroške plačilnega sistema, morebitne stroške oglaševanja, popuste in davke. Prodajalec nato na račun prejme znesek, ki ga ni mogoče avtomatično enačiti s prihodkom od prodaje. Če v evidence vključi samo nakazilo, ki je pristalo na bančnem računu, so prihodki, stroški in davčna obravnava lahko napačni. Zato ETSY in FURS v praksi odpirata vprašanje celotne dokumentacije, ne le vprašanje prilivov.
- voditi je treba pregled naročil, vračil, popustov in preklicev;
- ločiti je treba prodajno vrednost, poštnino, davke, platformne stroške in dejanski priliv;
- preveriti je treba, kdaj prodaja pomeni organizirano opravljanje dejavnosti;
- shraniti je treba račune, ETSY izpiske, podatke o naročilih, obračune provizij in dokazila o plačilih;
- preveriti je treba DDV-obravnavo, obveznost izdaje računa in v primerih, ko so izpolnjeni pogoji, tudi davčno potrjevanje računa.
Pri platformni prodaji je nevarna misel, da je davčni rezultat mogoče določiti samo iz zneska prejetih nakazil. Posebej pomembno je tudi davčno potrjevanje. Če je račun treba izdati, je treba preveriti še način plačila. Po pravilih davčnega potrjevanja se med gotovinska plačila ne štejejo samo bankovci in kovanci, ampak tudi plačila s plačilno ali kreditno kartico ter drugi podobni načini plačila. Neposredno nakazilo na transakcijski račun pa se obravnava drugače. Pri ETSY zato ni dovolj ugotovitev, da je platforma denar kasneje nakazala na bančni račun prodajalca. Preveriti je treba celoten plačilni tok in obveznost izdaje računa.
ETSY nakazilo na bančni račun ni isto kot prodajni prihodek, način nakazila pa sam po sebi tudi ne odgovori na vprašanje, ali je treba račun davčno potrditi.
Če so bili materiali kupljeni brez urejenih računov, če provizije niso knjižene, če se stroški mešajo z osebnimi nakupi ali če za posamezne prodaje ni mogoče ugotoviti načina plačila, je naknadna rekonstrukcija zahtevna. Računovodska obravnava mora slediti poslovnemu toku: naročilo, plačilo kupca, morebitni račun, davčno potrjevanje, dobava, strošek platforme, nakazilo ETSY in davčna obveznost. Ko ETSY in FURS postaneta tema dopisovanja, je kakovost teh sledi pogosto odločilna.
Zakaj ETSY in FURS nista več ločena svetova
Posebej pomembna je direktiva DAC7, torej Direktiva Sveta (EU) 2021/514. Pravila so bila v slovenski pravni red prenesena v Zakon o davčnem postopku, poročanje pa zajema tudi prodajo blaga prek digitalnih platform. Operater platforme pri prodajalcih, o katerih se poroča, zbira in pristojnim davčnim organom sporoča identifikacijske podatke ter podatke o nadomestilih, številu transakcij, določenih pristojbinah in davkih ter finančnem računu, na katerega je bilo nadomestilo nakazano. ETSY in FURS se zato ne poznata samo iz morebitnega davčnega nadzora. Podatki lahko do FURS pridejo tudi skozi avtomatično izmenjavo informacij med davčnimi organi.

Priročnik za ETSY prodajalce
Priročnik ponuja ključne napotke za ETSY prodajo glede skladnosti z zakonodajo, davčnih obveznosti in računovodstva.
Strokovno preverjeno
Dobite točene in verodostojne in formacije iz strokovnega vira, preverje, ažurne, podane s strani zaupanja vrednih strokovnjakov.
Kontrolni seznami
Dobite točene in verodostojne in formacije iz strokovnega vira, preverje, ažurne, podane s strani zaupanja vrednih strokovnjakov.
Pri prodaji blaga ima DAC7 tudi izjemo za manjše prodajalce. Če je platforma v poročevalnem letu omogočila manj kot 30 relevantnih prodaj blaga in skupno nadomestilo ni preseglo 2.000 EUR, je tak prodajalec za namen DAC7 praviloma izključen iz poročanja. Pomembno pa je, da to ni meja za registracijo dejavnosti, davčna oprostitev ali znesek, do katerega prihodkov ni treba prijaviti. Gre za pravilo o poročanju platforme. Ko podatki so poročani in pride poziv FURS, mora prodajalec znati pojasniti razliko med prodajo, vračili, popusti, davki, provizijami in dejanskimi nakazili. ETSY in FURS imata lahko vsak svojo evidenco, naloga prodajalca pa je, da zna številke povezati.
DDV, provizije in čezmejne storitve
Posebno pozornost zahteva DDV. Tudi podjetnik, ki zaradi svoje prodaje še ni v običajnem sistemu DDV, lahko zaradi prejemanja storitev tujega ponudnika pride v položaj, ko potrebuje identifikacijo za DDV z omejenim obsegom in mora od določenih prejetih storitev obračunati DDV po pravilih obrnjene davčne obveznosti. Pri ETSY so zato računi in obračuni platformnih provizij pomemben del dokumentacije. Provizija ni samo strošek, ki zmanjša nakazilo na bančni račun, ampak lahko pomeni tudi samostojno DDV-obveznost. ETSY in FURS se tako lahko srečata na več ravneh hkrati: pri prihodkih, DDV, platformnih storitvah in poročanju podatkov.
Pri prodaji kupcem v druge države je treba ločiti prodajo blaga, digitalne vsebine, personalizirane izdelke in storitve ter upoštevati tudi status in državo kupca. Pri določenih čezmejnih prodajah končnim kupcem v EU pride v poštev posebna ureditev OSS. Obveznost izdaje računa je lahko glede na vrsto transakcije in uporabljeno ureditev različna. Prav zato tudi davčnega potrjevanja ni smiselno presojati z enim splošnim pravilom za vse ETSY prodaje. Najprej se ugotovi, ali je račun treba izdati, nato način plačila in šele nato, ali je treba izdani račun davčno potrditi. ETSY in FURS sta v tem delu dober opomnik, da spletna tržnica poenostavi prodajo, ne odpravi pa slovenskih in evropskih davčnih pravil.
Preventivna ureditev je cenejša kot naknadno popravljanje
Najbolj razumna meja za ukrepanje ni trenutek, ko prodajalec prejme vprašanje FURS, ampak trenutek, ko prodaja postaja organizirana in ponavljajoča. Takrat je smiselno urediti status dejavnosti, način izdajanja računov, davčno potrjevanje, arhiv ETSY dokumentacije, knjiženje provizij in osnovna DDV-vprašanja. Smiselno je tudi redno shranjevati poročila platforme, saj se podatki in dostop do posameznih poročil skozi čas lahko spreminjajo. Če se ETSY in FURS pojavita šele ob pozivu, je treba najprej razvozlati preteklost, šele nato urediti prihodnost.
DIY pristop je mogoč, vendar zahteva razumevanje ETSY izpiskov, plačilnega sistema, računov, davčnega potrjevanja, DDV in pravil DAC7. Specializirano računovodstvo ni pomembno zato, ker bi bila spletna prodaja posebna davčna izjema, ampak zato, ker na enem mestu združuje več pravil in več različnih virov podatkov. ETSY in FURS se danes poznata precej bolje, kot si marsikateri prodajalec predstavlja. Zato naj ustvarjalnost ostane jedro posla, podatki, računi in evidence pa naj bodo urejeni od prve resne prodaje naprej.

O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
ETSY prodajalci in njihove obveznosti po 1.7.2021

Predno začnete s poslovanjem preko platforme ETSY je vsekakor pametno, da se o zadevah dobro informirate. S prvim julijem prihajajo velike spremembe. Katere, izveste v članku.
ETSY prodajalci in njihove obveznosti pri poslovanju
Poslovanje preko je ETSY platforme je enostavno začeti in ob tem morajo ETSY prodajalci upoštevati, da administracija in računovodstvo nista tako enostavni zadevi. Take posle se namreč včasih imenuje tudi POŠILJČNJI POSLI. Pomenijo posebnost iz vidika davčne in računovodske obravnave.
ETSY prodajalci, Shopify in ostali morajo preveriti vključitev v OSS

Vključitev v OSS je pomembna za vse spletni trgovce, Shopify-evce, ETSY prodajalce, AMAZON zanesenjake in druge podjetnike in sedaj je še zadnji čas, da preverijo ali so se morda dolžni v prihodnjem letu vključiti v posebno Unijsko ureditev (OSS).
Kako preveriti datum za DDV na računu

Datum za DDV na računu je ena ključnih kontrol pri obdelavi prejetih računov, ker neposredno vpliva na pravico do odbitka, pravilnost DDV obračuna in usklajenost knjigovodskih evidenc. Pri preverjanju ni dovolj pogledati le datuma izdaje računa. Ločiti je treba datum opravljene dobave ali storitve, datum prejema, obdobje stroška in izbrano davčno obdobje. Če se ti podatki razlikujejo, to ni vedno napaka, vendar mora biti razlog jasen. Napačen datum za DDV na računu lahko pomeni popravke, obresti in nepotrebno davčno tveganje.
Kaj pravzaprav pomeni datum za DDV na računu
Na enem računu je lahko več datumov, vsak pa ima svojo vlogo. Datum izdaje pove, kdaj je bil račun pripravljen. Datum opravljene storitve ali dobave pove, na katero obdobje se vsebina nanaša. Datum prejema je pomemben dokaz, kdaj je kupec z računom razpolagal. Datum za DDV na računu pa je povezan z obdobjem, v katerem se DDV upošteva v davčnih evidencah, če so izpolnjeni pogoji za odbitek.
V praksi se za ta podatek uporabljajo tudi izrazi davčni datum računa, datum odbitka DDV ali obračunski datum. Izrazi niso vedno uporabljeni dosledno, zato je pomembno, da računovodja razume vsebino in ne zaupa slepo poimenovanju polja v programu. Kakovostna obdelava računa pomeni, da se preveri dokument, ne le avtomatsko prepoznani datum.
Kdaj se datum za DDV na računu najpogosteje zaplete
Največ dilem nastane pri računih, ki prispejo na prelomu mesecev ali let. Storitev je lahko opravljena v prejšnjem mesecu, račun izdan v novem, prejet pa šele po zaključku obračunskega obdobja. V takem primeru datum za DDV na računu ne sme biti izbran zgolj po datumu izdaje. Upoštevati je treba pravila za odbitek DDV, dejanski prejem računa in vsebinsko obdobje stroška.
Podobne težave se pojavijo pri naročninah, najemninah, vzdrževanju, svetovalnih storitvah, dobavah z več fazami in pri računih, ki se nanašajo na daljše obdobje. Računovodski program lahko veliko pomaga, vendar ne more vedno sam presoditi, ali je dobava že opravljena, ali gre za razmejitev in ali je davčni datum računa izbran pravilno.
Kontrolni seznam za preverjanje
Pri obdelavi prejetega računa je smiselno uporabiti kratek, ponovljiv postopek. Tako se zmanjša odvisnost od navade posameznika in poveča sledljivost odločitev. Posebej pomembno je, da se izjem ne prezre, ampak se jih označi za ročni pregled.
- Preverite, ali je datum prejema logično mogoč glede na datum izdaje računa.
- Preverite, ali je naveden datum opravljene storitve ali dobave, kadar je pomemben za obdobje stroška.
- Preverite, ali se leto izdaje razlikuje od davčnega ali poslovnega obdobja.
- Preverite, ali je datum za DDV na računu skladen z datumom prejema in pogoji za odbitek.
- Preverite, ali je strošek knjižen ali razmejen v pravo obdobje, tudi če se DDV odbije pozneje.
- Preverite, ali je bila morebitna ročna sprememba dokumentirana z opombo ali drugo sledljivo podlago.
Datum za DDV na računu in obdobje stroška nista vedno ista stvar
Pomembna strokovna razlika je, da se strošek in DDV lahko obravnavata različno. Strošek se praviloma pripozna glede na obdobje, na katero se dobava ali storitev nanaša. Odbitek DDV pa je odvisen od izpolnjenih davčnih pogojev, med drugim od ustreznega računa in njegovega prejema. Zato lahko datum za DDV na računu pade v drugo obdobje kot strošek.
Če datum za DDV na računu nastavimo prezgodaj, se DDV odbije v napačnem obračunu. To lahko pomeni premalo izkazano obveznost za določeno obdobje in potrebo po popravku. Če ga nastavimo prepozno, se odbitek neupravičeno zamakne, kar vpliva na denarni tok in usklajevanje evidenc. Obe možnosti sta slabi, če nista utemeljeni.
Zakaj avtomatika ni dovolj
Optično branje, e-računi in uvoz dokumentov so koristni, vendar lahko napačno prepoznajo datume ali izberejo napačno polje. Program lahko datum prejema zamenja z datumom izdaje, spregleda obdobje storitve ali ob ponovnem uvozu prepiše ročno preverjen podatek. Zato datum za DDV na računu zahteva kombinacijo sistemskih opozoril in strokovne presoje.
Dobra notranja kontrola zazna nelogične kombinacije: prejem pred izdajo, manjkajoč datum storitve, zaprto davčno obdobje, razliko med letom storitve in letom obračuna ali nenavadno pozno prejet račun. A zadnja odločitev je pogosto vsebinska. Tu se pokaže razlika med mehanskim vnosom podatkov in specializiranim računovodstvom, ki zna presoditi davčne posledice.
Posebna previdnost na prelomu leta
Prelom leta je najbolj občutljivo obdobje, ker se hkrati zapirajo poslovne knjige, pripravljajo razmejitve in oddajajo davčni obračuni. Račun je lahko izdan januarja, storitev pa se nanaša na december. Strošek lahko sodi v preteklo leto, datum za DDV na računu pa v obdobje, ko so izpolnjeni pogoji za odbitek. Tak račun je treba obravnavati posebej, ne rutinsko.
Priporočljivo je, da se računi na prelomu leta označijo za pregled pred dokončnim knjiženjem. Preverijo naj se pogodbeno obdobje, priloge, dokazila o izvedbi, datum prejema in izbrani obračunski datum. Če je odločitev pravilna, naj bo razlog razviden iz dokumentacije. Če ni, je popravek pred oddajo obračuna praviloma bistveno enostavnejši kot popravek po oddaji.
Sklep: manj tveganja z jasnim postopkom
Pravilno določen datum za DDV na računu ni formalnost, ampak pomemben del davčne varnosti. Ne sme se samodejno enačiti z datumom izdaje, datumom storitve ali obdobjem stroška. Najboljši pristop je jasen kontrolni postopek, ki združuje programska opozorila, strokovni pregled izjem in dokumentirano odločitev. Kdor želi zadeve urediti zanesljivo, naj pri dvomih ne ostane pri ugibanju, ampak naj preveri vsebino računa, pravila za odbitek DDV in posledice za evidence.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Kako urediti računovodstvo pri SaaS podjetju z ERP sistemi, bančnimi integracijami in več poslovnimi tokovi
Pri SaaS podjetjih, ki poslujejo z več sistemi, partnerji in poslovnimi modeli, je ključno najprej določiti enoten računovodski proces. Osnova naj bo jasen »vir resnice«: kje se izdajajo računi, kam se odlagajo prejeti dokumenti, kako se uvažajo bančni izpiski in kdo potrjuje odprte postavke. ➡️
Priporočljiv okvir: 1. ERP in dokumentni tok: določite, kateri sistem je uraden za izdane račune, prejete račune, potne naloge, interne listine in arhiviranje dokazil. 2. Bančne integracije: avtomatski uvoz izpiskov močno zmanjša ročno delo, vendar je treba redno usklajevati odprte postavke, provizije, vračila in interne prenose. 3. Prihodki SaaS modela: ločeno spremljajte naročnine, začetne vzpostavitve, transakcijske provizije, podporne storitve in morebitne stroške kartic ali uporabniških računov. 4. DDV obravnava: pri B2B storitvah v tujino praviloma preverite status kupca, kraj obdavčitve in uporabo obrnjene davčne obveznosti. Pri domačih kupcih se storitve običajno obravnavajo po domačih pravilih DDV. 5. Regulirani partnerji: če podjetje ne izvaja finančnih storitev neposredno, ampak zagotavlja tehnološko podporo licenciranim partnerjem, naj bodo pogodbe, odgovornosti in zaračunane storitve natančno opisane. 6. Skladnost in dokazila: tudi kadar formalne regulatorne obveznosti nosi partner, je smiselno hraniti pravila glede preverjanja strank, podpore uporabnikom, pritožb, varovanja podatkov in omejitev trženja. 📊 7. Več podjetij ali enot: pri združevanju poslovanja pripravite pregled zaposlenih, pogodb, prihodkov, obveznosti, medsebojnih transakcij in morebitnih konsolidacijskih prilagoditev. 8. Zunanji prodajni sodelavci: za osebe ali subjekte iz tujine uredite pogodbeno podlago, davčno obravnavo plačil, dokazila o opravljeni storitvi in skladnost z internimi pravili.
Dobra praksa je mesečni kontrolni seznam: vsi računi izdani, vsi prejeti dokumenti odloženi, bančni izpiski uvoženi, odprte postavke usklajene, DDV preverjen in posebne transakcije komentirane za računovodstvo. ✅
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Nekaj klikov in že ustvarjam dohodek z on-line poslom

Ko se posameznik loti, ali pa podjetje uvaja ali širi online poslovanje, je potrebno precej pozornosti administraciji in temu, kako zadeve pravilno zastaviti. Zavedati se je treba, da so rešitve za tak posel postale zares enostavne za postavitev in uporabo – vendar pa pravila in zakonodaja veljajo tudi na tem področju.
Novosti v letu 2017 in vpliv na optimiziranje financ
 Vsako poslovno leto prinaša za podjetnike novosti – najsi bodo s strani države ali pa poslovnega okolja. Prve smo dolžni upoštevati, pri drugih pa je odvisno od tega, kako napredni smo in kako želimo organizirati in optimizirati svoje poslovanje. Kaj je torej novega in kako na podlagi tega optimizirati finance in poslovanje?
Operativni leasing po novem - enostavna razlaga
 Ena pomembnih novosti v letu 2019 v računovodstvu je vsekakor spremenjen način obravnave t.i. operativnega leasinga oz. poslovnega najema. Spremenilo se bo, da po novem praktično ne bo razlike med finančnim in operativnim leasingom.
Poslovanje (storitve) NEZAVEZANCA s tujino
Poslovanje (storitve) NEZAVEZANCA s tujino je tema, pri kateri se mali davčni zavezanci (torej tisti, ki ne presežejo DDV praga) sprašujejo, kaj pomeni v smislu DDV zavezanosti. Odgovor je enostaven - pomeni komplikacijo. Skoraj sigurno pomeni potrebo po pridobitvi SI davčne številke (postati t.i. atipični zavezanec za DDV)..
Poslovanje s tujino in DDV pravila v Sloveniji
Poslovanje s tujino in DDV je tema, pri kateri že leta prihaja do zmede in različnih informacij glede DDV zavezanosti. Podjetja se morajo namreč pri poslovanju s članicami EU v določenih primerih prijaviti v sistem DDV (postati zavezanci za DDV). V tem članku bomo pojasnili kdo, kdaj in kako.
Prodaja brez s.p.: kdaj test trga postane tvegana spletna dejavnost
Foto: Tranmautritam / Pexels Prodaja brez s.p. pri digitalnih izdelkih ni nujno nedolžen test trga, če kupec lahko javno naroči izdelek, vi pa ga z namenom prodaje nalagate v spletno trgovino. Tveganje se ne začne šele pri visokih prihodkih, temveč že pri organiziranem nastopu na trgu: odprt račun/profil - neke vrste spletna trgovina, opis izdelkov, cene, plačila in provizije platforme kažejo na to, da ste se tudi že nekoliko organizirano lotili dejavnosti. Začetniki pogosto računajo na majhno verjetnost nadzora, vendar to ni enako pravilno urejenemu poslovanju. Pravočasna ureditev prihrani zaplete pri davkih, DDV, evidencah in letnem obračunu.
Prodaja brez s.p. ni samo vprašanje višine prihodkov
Najpogostejša zmota je prepričanje, da dejavnost nastane šele, ko prodaja postane resna ali ko preseže določen znesek. Pri digitalnih izdelkih je meja pogosto bolj vsebinska kot številčna. Če imate odprto spletno trgovino, naložene predloge, e-knjige, tečaje, grafike ali druge datoteke, določene cene in možnost nakupa, gre lahko za javno ponudbo. Prodaja brez s.p. je zato tvegana tudi takrat, ko je nakupov malo, ker namen ni več zasebna izmenjava, temveč ponavljanje prodaje na trgu.
Bodite informirani o tej in podobnih temah:
Test trga je lahko legitimen poslovni korak, vendar mora biti pravilno razumljen. Razlika med tem, da prijateljem pokažete prototip, in tem, da na platformi objavite izdelek z gumbom za plačilo, je velika. V drugem primeru kupcu omogočite nakup, platforma izvede obdelavo plačila, vi pa prejmete prihodek ali vsaj terjatev. Prodaja brez s.p. se v takem primeru ne presoja po tem, ali ste zaslužili dovolj za plačilo stroškov, ampak po tem, ali nastopate kot ponudnik.
Kdaj spletna platforma pokaže znake dejavnosti
Digitalno poslovanje je za začetnike privlačno, ker ni zalog, najema prostora in klasične blagajne. Prav zato se zdi, da je neregistrirana prodaja manj pomembna. Toda platforma običajno hrani podatke o naročilih, provizijah, vračilih, valutah, kupcih in izplačilih. Ti podatki so računovodsko pomembni, tudi če jih uporabnik vidi le kot preprost nadzorni panel. Prodaja brez s.p. lahko hitro ustvari sled, ki jo je pozneje težko pravilno razložiti brez celovitih evidenc.
Posebej pomemben je trenutek pred prvo prodajo. Če ste že odprli trgovino, uredili opise, naložili datoteke in omogočili plačila, ste naredili več kot zgolj razmišljali o ideji. Namen prodaje je razviden iz zunanjega nastopa. Prihodki pred registracijo so zato občutljivi: treba je ugotoviti, komu pripadajo, kako se obdavčijo, ali jih je mogoče vključiti v kasnejše evidence in ali so nastale še druge obveznosti. Prodaja brez s.p. se tu pogosto zaplete prav zato, ker se prvi koraki niso dokumentirali.
Majhna verjetnost nadzora ni računovodsko pravilo. Je zgolj ocena tveganja, ki ne spremeni davčnih obveznosti.
Nizki prihodki ne pomenijo samodejno, da dejavnost ni nastala in davčnih ter administrativnih obveznosti ni.
V praksi je največ težav pri naknadnem popravljanju. Začetnik najprej proda nekaj izdelkov, nato odpre dejavnost, potem pa skuša stare prihodke vključiti v nove evidence, kot da so nastali pozneje. Tak pristop lahko ustvari dodatne napake: napačen datum prihodka, neujemanje izplačil s poročili platforme, spregledane provizije in nejasno obravnavo stroškov. Prodaja brez s.p. je zato manjši problem, če se pravočasno ustavi in strokovno pregleda, kot če se mesece popravlja po občutku.
Provizije platforme, tujina in DDV obveznosti
Pri spletnih platformah ni pomemben le znesek, ki ga prejmete na račun. Platforma lahko pred izplačilom odšteje provizijo, strošek obdelave plačila, naročnino ali druge storitve. Računovodsko je treba razumeti bruto prodajo, stroške platforme in neto izplačilo. Če evidence temeljijo samo na bančnem prilivu, so prihodki lahko prenizko prikazani, stroški pa brez ustrezne podlage. Prodaja brez s.p. tako ne povzroči le vprašanja registracije, ampak tudi vprašanje pravilnega evidentiranja prometa.
Priročnik za ETSY prodajalce
Priročnik ponuja ključne napotke za ETSY prodajo glede skladnosti z zakonodajo, davčnih obveznosti in računovodstva.
Strokovno preverjeno
Dobite točene in verodostojne in formacije iz strokovnega vira, preverje, ažurne, podane s strani zaupanja vrednih strokovnjakov.
Kontrolni seznami
Dobite točene in verodostojne in formacije iz strokovnega vira, preverje, ažurne, podane s strani zaupanja vrednih strokovnjakov.
Dodatna plast so prejete storitve iz tujine. Mnoge platforme, orodja za e-poštno pošiljanje, gostovanje, oglaševanje ali plačilne rešitve imajo sedež v drugi državi. Takšne storitve lahko sprožijo obveznosti glede DDV, tudi pri osebah, ki sicer niso klasični zavezanci za DDV. Potrebna je presoja, ali nastane obveznost identifikacije za DDV za prejete storitve, samoobdavčitve ali poročanja. Prodaja brez s.p. je pri digitalnih izdelkih zato pogosto povezana z mednarodnimi pravili, čeprav prodajalec deluje iz domače pisarne.
- shranjujte poročila platforme o naročilih, provizijah, vračilih in izplačilih;
- ločite bruto prodajo od neto priliva, ker nista isti računovodski podatek;
- preverite račune za tuje digitalne storitve in morebitne DDV posledice;
- evidentirajte datume nastanka prihodkov, ne le datume nakazil;
- pred letnim davčnim obračunom uskladite evidence s plačili in stroški.
Letni davčni obračun je pogosto trenutek, ko se pokaže, ali je bila spletna dejavnost vodena dovolj natančno. Če manjkajo poročila, računi in časovnica dogodkov, je težko zanesljivo določiti prihodke, priznane odhodke in pravilno obdobje obdavčitve. Prodaja brez s.p. pred registracijo lahko vpliva tudi na razlago kasnejšega poslovanja, zato je smiselno že na začetku vedeti, kaj se bo dokazovalo ob koncu leta.
Kako varneje preveriti povpraševanje
Če želite samo preveriti interes, ločite raziskavo trga od prodaje. Varnejši pristop je zbiranje povratnih informacij, čakalna lista, anketa, predstavitvena stran brez možnosti nakupa ali omejen prikaz prototipa. Ko omogočite plačilo, prenos izdelka in ponavljajoče naročanje, se položaj spremeni. Prodaja brez s.p. takrat ni več le ustvarjalni hobi, ampak lahko pomeni opravljanje dejavnosti brez ustrezne oblike.
To ne pomeni, da mora vsakdo takoj odpreti kompleksno poslovno strukturo. Pomeni pa, da je treba pred javno ponudbo razumeti posledice: registracijo, način obdavčitve, izdajo računov, evidence, DDV pri tujini in obravnavo stroškov. Kvalitetno računovodstvo pri takih primerih ni administrativni luksuz, ampak način, da se dobra ideja ne začne z napačnimi temelji. Prodaja brez s.p. je pogosto rešljiva, dokler so podatki zbrani, datumi jasni in odločitve pravočasne.
Najslabša možnost je večmesečno improviziranje, nato pa hitro naknadno popravljanje pred rokom za oddajo obračunov. Takrat se običajno mešajo osebni prilivi, platformne provizije, tuji računi, nepopolni izpisi in nejasni datumi prodaje. Brez strokovne podpore se ena napaka pogosto popravi tako, da nastaneta dve novi. Prodaja brez s.p. naj bo zato opozorilo, da je test trga smiselno načrtovati enako resno kot kasnejšo rast prodaje.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
prodaja na spletni tržnici: ustvarjalnost, pravila in davki v praksi

prodaja ustvarjalcev na ETSY je privlačen začetek za vse, ki želijo svoje izdelke hitro pokazati širšemu krogu kupcev, vendar takšna spletna tržnica ni bližnjica mimo pravil. Ustvarjalnost lahko postane resen posel, ko jo spremljajo urejena dejavnost, pravilno izdajanje računov, jasne evidence ter razumevanje provizij, poštnin, vračil in prodaje v tujino. Ključno je, da fizičnih izdelkov, lastne spletne trgovine, naročnin in platformne prodaje ne obravnavamo enako, saj ima vsak prodajni kanal drugačne računovodske in davčne posledice.
Zakaj prodaja ustvarjalcev na ETSY ni le hobi
Prva napaka ustvarjalcev je pogosto prepričanje, da je občasna prodaja ročno izdelanih izdelkov samodejno zasebna dejavnost brez obveznosti. Če se prodaja ponavlja, je organizirana, oglaševana in usmerjena v ustvarjanje prihodka, je treba razmisliti o ustrezni pravni in davčni obliki. Ker prodaja ustvarjalcev na ETSY običajno poteka javno, sledljivo in prek urejenega plačilnega sistema, je smiselno že na začetku določiti, ali gre za dopolnilno dejavnost, samostojno dejavnost ali drugo primerno ureditev.
Bodite informirani o tej in podobnih temah:
Ureditev dejavnosti ni samo formalnost. Od nje so odvisni način obdavčitve, vodenje knjig, priznavanje stroškov, obravnava prispevkov in obseg poročanja. Pri tem prodaja ustvarjalcev na ETSY zahteva posebno pozornost, ker se denarni tokovi pogosto ne ujemajo preprosto z zneskom, ki ga vidi kupec. Vmes so provizije platforme, stroški obdelave plačil, morebitne tečajne razlike in zadržana izplačila, zato je treba prihodke in stroške evidentirati po vsebini, ne le po nakazilu na račun.
Druga pomembna razlika je med prodajnimi potmi. Fizični izdelki, ki jih pošljete kupcu, imajo drugačno obravnavo kot digitalne datoteke, naročniški dostopi ali prodaja prek lastne trgovine. Če prodaja ustvarjalcev na ETSY poteka vzporedno z lastno spletno stranjo, se pravila ne združijo v eno poenostavljeno kategorijo. Vsak kanal potrebuje jasno logiko: kdo je kupec, kdo pobere plačilo, kdo izda račun, kakšna je vloga platforme in kako se obravnavajo stroški storitve.
Največ napak nastane, ko ustvarjalec različne prodajne kanale računovodsko obravnava kot en sam vir prihodkov.
Ta razlika je praktična, ne akademska. Če isti izdelek prodajate na sejmu, v lastni spletni trgovini in prek platforme, se lahko razlikujejo dokazila, način plačila, podatki o kupcu, poštnina in provizije. Zato prodaja ustvarjalcev na ETSY najbolje deluje, ko ima ustvarjalec vnaprej pripravljeno osnovno shemo evidentiranja: ločen pregled naročil, izdanih računov, prejetih izplačil, stroškov platforme, stroškov materiala in stroškov dostave.
Računi, evidence, poštnine in vračila v praksi
Pri računih je pomembno, da so izdani pravočasno, pravilno in skladno z vrsto kupca ter lokacijo prodaje. Spletna tržnica lahko kupcu prikaže določene podatke, vendar to še ne pomeni, da so izpolnjene vse obveznosti prodajalca. Prodaja ustvarjalcev na ETSY mora imeti sledljivo povezavo med naročilom, računom, plačilom in izplačilom. Če platforma odšteje provizijo pred nakazilom, to ne pomeni, da je prihodek samo neto znesek; običajno je treba ločeno razumeti bruto prodajo in strošek provizije.
Priročnik za ETSY prodajalce
Priročnik ponuja ključne napotke za ETSY prodajo glede skladnosti z zakonodajo, davčnih obveznosti in računovodstva.
Strokovno preverjeno
Dobite točene in verodostojne in formacije iz strokovnega vira, preverje, ažurne, podane s strani zaupanja vrednih strokovnjakov.
Kontrolni seznami
Dobite točene in verodostojne in formacije iz strokovnega vira, preverje, ažurne, podane s strani zaupanja vrednih strokovnjakov.
- Vodite seznam naročil z datumom, zneskom, državo kupca in statusom plačila.
- Ločeno evidentirajte poštnino, embalažo, materiale, provizije in stroške oglaševanja.
- Vračila in preklice knjižite pregledno, z jasnim razlogom in povezavo na prvotno prodajo.
- Redno usklajujte izplačila platforme z izdanimi računi in stroški storitev.
- Pri prodaji v tujino preverite pravila glede davka na dodano vrednost in poročanja.
Poštnina je pogost vir zmede. Če jo kupcu zaračunate posebej, še vedno predstavlja del transakcije, ki jo je treba ustrezno prikazati. Če jo krijete sami, je lahko strošek poslovanja. Podobno velja za vračila: vrnjeno plačilo, zamenjan izdelek ali dobropis morajo biti povezani z izvorno prodajo. Pri tem prodaja ustvarjalcev na ETSY zahteva disciplino, ker platformna poročila pogosto niso oblikovana po meri lokalnega računovodstva.
Davki, tujina in avtorske pravice
Ko prodaja ustvarjalcev na ETSY preseže domači trg, se odprejo vprašanja prodaje kupcem iz drugih držav. Ni dovolj vedeti, kam pošiljate paket; pomembno je tudi, ali prodajate fizični izdelek ali digitalno vsebino, ali je kupec fizična oseba ali poslovni subjekt ter ali so doseženi pragovi oziroma pogoji za posebno davčno obravnavo. Pri čezmejni prodaji je priporočljivo pravočasno preveriti pravila, saj naknadno urejanje pogosto zahteva več časa kot sprotna preventiva.
Posebno poglavje so avtorske pravice. Izdelki, ustvarjeni po navdihu znanih likov, prepoznavnih grafičnih slogov, logotipov, citatov ali zaščitenih motivov, so lahko tržno privlačni, vendar tudi tvegani. Trditev, da je izdelek ročno narejen ali nekoliko spremenjen, sama po sebi ne odpravi vprašanja pravic. Če prodaja ustvarjalcev na ETSY temelji na tuji prepoznavnosti, lahko pride do odstranitve izdelkov, zahtevkov ali drugih zapletov. Varnejša pot je razvijanje lastne estetike, motivov in opisov.
Kako postaviti ustvarjalni posel na trdne temelje
Najboljši začetek je preprost, vendar strukturiran. Določite glavni prodajni kanal, uredite dejavnost, pripravite predlogo za račune, nastavite pregledno evidenco in se odločite, kako boste spremljali stroške. Prodaja ustvarjalcev na ETSY je lahko prvi korak, ne pa nujno edini. Če se kasneje dodajo sejmi, veleprodaja, lastna trgovina ali naročniški modeli, naj se računovodska zasnova razširi premišljeno, ne naključno.
Ustvarjalnost je lahko odličen posel, kadar jo spremljajo jasna pravila. Osnovne evidence lahko marsikdo vodi sam, toda pri rasti, prodaji v tujino, davku na dodano vrednost, vračilih in več prodajnih kanalih se hitro pokaže vrednost specializiranega računovodskega znanja. Prodaja ustvarjalcev na ETSY zato ni le vprašanje lepih izdelkov, temveč tudi vprašanje sistema, ki omogoča mirno prodajo, pravilne odločitve in manj neprijetnih presenečenj ob koncu leta.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Prodaja prek spletnih portalov: Prodajni kanali kot ločeni modeli

Prodaja prek spletnih portalov ni samo dodatna pot do kupca, temveč pogosto pomeni nov poslovni model z lastnimi pravili. Lastna spletna trgovina, zunanje tržnice, naročnine, digitalne vsebine in fizični izdelki različno vplivajo na račune, davke, zaloge, plačila, provizije, vračila in poročanje. Če podjetje vse kanale obravnava enako, se napake običajno ne pokažejo takoj, temveč šele pri usklajevanju plačil, obračunu davka ali analizi dobičkonosnosti. Zato je smiselno vsak kanal najprej popisati od naročila do knjiženja.
Zakaj Prodaja prek spletnih portalov zahteva ločen pogled
Prodaja prek spletnih portalov se začne pri vprašanju, kdo je v resnici prodajalec, kdo prejme plačilo, kdo izda račun in kdo nosi odgovornost do kupca. Pri lastni spletni trgovini podjetje običajno nadzira celoten proces, od naročila do izdaje računa. Pri tržnici pa so vmes še pravila portala, provizije, obračunska obdobja, zamiki izplačil in posebna poročila. Računovodsko to ni ista slika, četudi kupec na koncu prejme enak izdelek.
Bodite informirani o tej in podobnih temah:
Ko se Prodaja prek spletnih portalov širi, se pogosto zgodi, da podjetje doda nov kanal zaradi prodajnega potenciala, administrativni proces pa ostane nespremenjen. To je razumljivo, vendar tvegano. Kanal lahko spremeni davčno obravnavo, trenutek nastanka prihodka, način evidentiranja plačila ali dokazila za vračilo. Če se ti elementi ne uredijo vnaprej, se računovodstvo spremeni v iskanje manjkajočih informacij, namesto v zanesljivo podporo odločanju.
Posebej občutljiva so plačila. Pri kartičnih plačilih, digitalnih denarnicah, plačilih po povzetju in izplačilih s tržnic se znesek naročila redko ujema z dejanskim prilivom. Razlika je lahko provizija, strošek obdelave, zadržano izplačilo, vračilo ali tečajna razlika. Prodaja prek spletnih portalov zato zahteva povezavo med naročilom, računom, plačilom in poročilom ponudnika plačilnih storitev, sicer hitro nastanejo odprte postavke brez jasnega razloga.
Digitalni produkti prinesejo dodatna vprašanja. Pri e-vsebinah, licencah, spletnih tečajih ali prenosih datotek ni zaloge v klasičnem smislu, obstajajo pa pravila glede dostopa, avtorskih pravic, obdobja uporabe in morebitnih naročnin. Prodaja prek spletnih portalov pri digitalnih izdelkih lahko vpliva tudi na kraj obdavčitve in dokazovanje, komu je bila storitev opravljena. Zato ni dovolj, da se tak produkt knjiži enako kot fizični artikel.
Pri fizičnih izdelkih je slika drugačna, a nič manj zahtevna. Zaloga mora slediti naročilom, rezervacijam, odpremi, vračilom in poškodovanemu blagu. Če se isti izdelek prodaja v lastni trgovini in na več portalih, mora biti stanje zalog usklajeno pravočasno, ne šele konec meseca. Prodaja prek spletnih portalov brez urejenega skladiščnega procesa lahko privede do prodaje izdelka, ki ga ni več na zalogi, ali do napačnega vrednotenja zalog.

Priročnik za spletne trgovine
Priročnik ponuja ključne napotke za spletne trgovine glede skladnosti z zakonodajo, davčnih obveznosti in računovodstva.

Strokovno preverjeno
Dobite točene in verodostojne in formacije iz strokovnega vira, preverje, ažurne, podane s strani zaupanja vrednih strokovnjakov.
Kontrolni seznami
Priročnik vsebuje 30 točkovno "check-listo" za preverbo različnih vidikov poslovanja spletne trgovine.
Vsak nov kanal najprej poveča administracijo, šele nato prodajni doseg.
Računi, davki in provizije niso enaki v vseh kanalih
Pri tržnicah je treba razumeti, ali portal nastopa kot posrednik ali kot prodajni partner s svojimi obračuni. To vpliva na dokumentacijo, izkazovanje prihodkov in obravnavo provizij. Če podjetje prejme skupno izplačilo za več naročil, zmanjšano za stroške portala, mora imeti dovolj podatkov, da loči bruto prodajo, provizijo, morebitna vračila in davke. Prodaja prek spletnih portalov je zato bolj podobna upravljanju več mini poslovnih modelov kot eni spletni blagajni.
Davčna pravila je treba preveriti pred vključitvijo kanala, ne šele po prvih večjih prodajah. Pomembni so kraj kupca, vrsta izdelka, status kupca, pragovi za čezmejno prodajo, pravila za elektronske storitve in način izdaje računov. Spletna prodaja lahko v določenih primerih zahteva posebne evidence ali drugačno poročanje. Kakovostno računovodstvo tu ne pomeni le knjiženja dokumentov, temveč razumevanje procesa, iz katerega dokumenti nastanejo.
- Za vsak kanal določite, kdo sprejme naročilo, kdo prejme plačilo in kdo izda račun.
- Ločeno spremljajte bruto prodajo, provizije, stroške plačil, dostavo, vračila in popuste.
- Preverite davčna pravila za fizične izdelke, digitalne produkte, naročnine in čezmejno prodajo.
- Uskladite zaloge med portali, lastno trgovino in skladiščem pred širjenjem ponudbe.
- Vzpostavite mesečno kontrolo med naročili, računi, prilivi in poročili prodajnih kanalov.
Prodaja prek spletnih portalov je zahtevna tudi pri naročniških modelih. Pri mesečnih ali letnih plačilih je treba vedeti, ali je prihodek vezan na obdobje uporabe, kdaj nastane obveznost do kupca in kako ravnati pri prekinitvah, delnih vračilih ali brezplačnih preizkusih. Naročnina ni samo ponavljajoče se plačilo; je pogodbeni odnos, ki mora biti jasno podprt z evidencami, pogoji uporabe in računovodsko obravnavo.
Postopno uvajanje kanalov zmanjša tveganja
Najbolj varen pristop je postopen. Pred novim portalom pripravite preprost zemljevid poti: naročilo, potrditev, plačilo, izdaja računa, dostava ali dostop, morebitno vračilo, izplačilo in knjiženje. Nato preverite, katera poročila kanal omogoča in ali vsebujejo podatke, ki jih računovodstvo potrebuje. Prodaja prek spletnih portalov postane obvladljiva šele, ko so vloge, dokumenti in odgovornosti jasni pred začetkom večjega obsega prodaje.
Pomembno je tudi poročanje za odločanje. Če so vsi kanali združeni v eno številko, podjetje ne vidi, kateri model je res dobičkonosen. Tržnica z veliko prodaje ima lahko visoke provizije in veliko vračil, naročnine pa manj prihodka na začetku, vendar večjo stabilnost. Spletne tržnice, lastna trgovina in digitalna distribucija naj bodo zato primerljive po marži, stroških pridobivanja kupca, vračilih in administrativni obremenitvi.
Prodaja prek spletnih portalov lahko odpre odlične priložnosti, vendar zahteva več discipline, kot se zdi na prvi pogled. Podjetje se lahko veliko nauči in del procesov uredi samo, vendar naj pri davkih, naročninah, zalogah in čezmejnih pravilih ne podcenjuje strokovnosti. Dober sistem ni namenjen birokraciji, temveč temu, da rast prodaje ne ustvari nepreglednih obveznosti. Ko je vsak kanal obravnavan kot svoj model, so odločitve bolj mirne, podatki pa uporabni.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Protikoronski ukrepi – kaj lahko letos še koristite (PKP6)

PODJETNIKI POZOR - kaj lahko letos še koristite v okviru PKP6? Od subvencioniranih stroškov do odloga plačila davkov in prispevkov.
Računovodska pravila za platforme s posredniškim modelom

Računi prek platforme niso zgolj tehnični izpis po opravljeni rezervaciji, temveč posledica pravilno določenih pravnih, davčnih in plačilnih razmerij. Pri spletnih platformah, ki povezujejo naročnike in izvajalce storitev, je ključno vedeti, kdo storitev dejansko opravi, kdo nastopa do naročnika, kdo prejme plačilo in kdo mora izdati račun. Če so pogodbe, booking sistem, plačilni tok in računovodska pravila neusklajeni, se zapleti pokažejo pri DDV, davčnem potrjevanju, reklamacijah in poročanju. Zato je treba računovodsko logiko vgraditi že v zasnovo modela.
Zakaj so računi prek platforme poslovno pomembni
Platforma je lahko samo digitalni posrednik, lahko pa v očeh naročnika nastopa kot ponudnik storitve. Ta razlika ni kozmetična. Od nje je odvisno, ali so računi prek platforme izdani v imenu platforme ali v imenu izvajalca. V praksi se pogosto zgodi, da uporabniška izkušnja kaže eno sliko, pogodbe drugo, plačilni tok pa tretjo. Naročnik vidi enoten proces naročila, plača prek spletnega vmesnika in pričakuje en račun. Računovodstvo pa mora odgovoriti, ali platforma prodaja storitev ali zgolj omogoča stik in pobira provizijo.
Če je platforma dejanski izvajalec oziroma prodajalec storitve, prihodke praviloma izkazuje v bruto znesku, izvajalce pa obravnava kot podizvajalce. Če je le posrednik, je njen prihodek praviloma provizija, prihodek od storitve pa pripada izvajalcu. Računi prek platforme zato neposredno vplivajo na izkazovanje prihodkov, obračun DDV, davčno potrjevanje in notranje kontrole.
Tri osnovne možnosti izdajanja računov
Prva možnost je izdajanje računov v lastnem imenu in za svoj račun. V tem primeru platforma naročniku izda račun za celotno storitev. Izvajalec nato platformi zaračuna svojo storitev ali pogodbeno dogovorjeno nadomestilo. Tak model je računovodsko jasen, vendar pomeni, da platforma prevzame več odgovornosti: pravilno davčno obravnavo storitve, morebitni DDV, reklamacije in usklajevanje z izvajalci.
Druga možnost je izdajanje v tujem imenu za tuj račun. Takrat račun naročniku pravno izda izvajalec, platforma pa tehnično pripravi ali posreduje dokument. Računi prek platforme so v tem modelu povezani z izvajalčevimi podatki, njegovo davčno obravnavo in njegovimi obveznostmi. Platforma mora imeti ustrezno pooblastilo, jasna pravila o vsebini računa in zaledne podatke, ki omogočajo sledljivost vsake transakcije.
Tretja možnost je samofakturiranje. Pri njem kupec ali druga pooblaščena oseba pripravi račun v imenu dobavitelja, vendar morajo biti izpolnjeni dogovorni in postopkovni pogoji. Samofakturiranje je lahko praktično pri velikem številu manjših izvajalcev, vendar zahteva strogo usklajene pogodbe, potrjevanje podatkov in arhiviranje. Računi prek platforme pri takem modelu ne smejo nastajati avtomatično brez pravne podlage.
DDV vidik in vloga dejanskega izvajalca
DDV obravnava sledi vsebini posla, ne samo videzu aplikacije. Treba je ugotoviti, kdo opravi storitev, komu je opravljena, kje je kraj obdavčitve in ali je izvajalec zavezanec za DDV. Če platforma izda račun v lastnem imenu, se presoja njena obveznost za DDV. Če račun izda izvajalec, se presoja njegov status. Računi prek platforme morajo zato vsebovati pravilne stopnje, oprostitve ali navedbe, odvisno od narave storitve in statusa udeležencev.
Posebej občutljivi so primeri, ko platforma zadrži provizijo in izvajalcu nakaže le neto znesek. Plačilni tok sam po sebi še ne določi, kdo je izdajatelj računa. Neto nakazilo je lahko posledica pobota provizije, lahko pa kaže na drugačno ekonomsko razmerje. Zato morajo obračuni v posredniškem modelu jasno ločiti znesek storitve, provizijo, DDV, morebitne popuste, stornacije in vračila.
Davčno potrjevanje in digitalna potrdila
Kadar so izpolnjeni pogoji za davčno potrjevanje računov, je treba določiti, čigav račun se potrjuje in s katerim namenskim digitalnim potrdilom. Če so računi prek platforme izdani v imenu platforme, se praviloma uporabljajo njene nastavitve in njena odgovornost za potrjevanje. Če platforma izdaja račune v imenu izvajalca, je treba urediti, ali se uporablja izvajalčevo namensko digitalno potrdilo ali druga zakonsko dopustna ureditev. Napačna nastavitev lahko pomeni, da je račun tehnično potrjen, vsebinsko pa pripisan napačnemu izdajatelju.
Platformno fakturiranje mora omogočati tudi pravilno številčenje, oznake poslovnih prostorov ali elektronskih naprav, čas izdaje, povezavo z naročilom in varno hrambo. Pri avtomatizaciji je največje tveganje, da sistem izda dokument, še preden so znani vsi podatki: status izvajalca, davčna obravnava, končni znesek, popust ali preklic rezervacije.
Podatki, ki jih mora imeti zaledje platforme
Da računi prek platforme delujejo brez ročnih popravkov, mora zaledni sistem zbirati več kot le podatke o rezervaciji. Potrebna je računovodska slika transakcije, ki jo je mogoče preveriti tudi pozneje. Priporočljivo je zagotoviti:
- jasno oznako, ali platforma nastopa kot prodajalec ali posrednik,
- podatke o izvajalčevem davčnem statusu in načinu izdajanja računov,
- ločeno evidenco bruto zneska storitve, provizije, DDV, popustov in vračil,
- povezavo med naročilom, plačilom, računom, dobropisom in izplačilom izvajalcu,
- pravila za davčno potrjevanje, številčenje in uporabo digitalnih potrdil,
- revizijsko sled sprememb, preklicev in ročnih posegov.
Uskladitev pred zagonom modela
Največ napak nastane, ko se najprej postavi prodajni tok, računovodstvo pa se doda šele na koncu. Izdajanje računov prek aplikacije mora biti del zasnove poslovnega modela. Pogodbe z izvajalci, splošni pogoji za naročnike, plačilni ponudnik, booking sistem in računovodski program morajo govoriti isti jezik. Če pogodba pravi, da je izvajalec prodajalec, račun pa izda platforma v svojem imenu, nastane tveganje za napačno obdavčitev in napačno izkazovanje prihodkov.
Računi prek platforme so zato dober test zrelosti celotnega modela. Če lahko za vsako rezervacijo brez dvoma odgovorite, kdo je izvajalec, kdo je prejel plačilo, kdo izda račun, kdo obračuna DDV in kdo hrani dokazila, je sistem praviloma postavljen na zdravih temeljih. Če odgovori niso enotni, je smiselno model urediti pred rastjo obsega poslovanja, saj se napake pri velikem številu transakcij hitro pomnožijo.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Računovodske pasti pri prodaji dizajnov prek tujih platform

print-on-demand DDV je pri prodaji dizajnov prek tujih platform pogosto bolj zapleten, kot se zdi na prvi pogled. Podjetje lahko ustvarja dizajne, platforma pa skrbi za tisk, logistiko, plačila in podporo kupcem, zato je ključno ugotoviti, komu podjetje v resnici zaračunava storitev ali pravico uporabe. Od te presoje so odvisni DDV, rekapitulacijsko poročilo, status atipičnega davčnega zavezanca in knjiženje prihodkov. Če mesečni obračuni platform, bančni prilivi in stroški niso pravočasno usklajeni, se napake hitro kopičijo.
Zakaj je print-on-demand DDV posebna tema
Pri klasični spletni prodaji je pogosto razmeroma jasno, kdo je prodajalec, kdo kupec in kje je blago dobavljeno. Pri modelu print-on-demand pa podjetje običajno ne drži zaloge, ne tiska izdelkov in pogosto niti ne izdaja računov končnim kupcem. Njegova ekonomska vloga je lahko ustvarjanje dizajna, odstop pravice do uporabe motiva, sodelovanje pri prodaji ali prejem provizije oziroma licenčnine. Zato print-on-demand DDV ni vprašanje, ki bi ga smeli rešiti zgolj po občutku ali po opisu iz izpiska plačil.
Prva računovodska naloga je razumevanje pogodbenega razmerja s platformo. Pomembno je, ali platforma nastopa kot kupec dizajna, posrednik, distributer ali zgolj tehnični ponudnik spletnega okolja. Enak bančni priliv lahko v ozadju pomeni zelo različno transakcijo: licenčno nadomestilo, plačilo za digitalno storitev, provizijo ali delež prodajne cene. Prav ta razlika določa, ali govorimo o B2B razmerju, obdavčitvi po pravilih za storitve, obrnjeni davčni obveznosti ali drugačni DDV obravnavi.
Kdo je kupec: platforma ali končni potrošnik?
Najpogostejša past je samodejna predpostavka, da podjetje prodaja majice, skodelice ali plakate končnim kupcem po svetu. V številnih primerih podjetje dejansko ne prodaja fizičnega izdelka, temveč platformi omogoči uporabo dizajna, platforma pa sama proda izdelek potrošniku. Če je kupec storitve tuja pravna oseba, se print-on-demand DDV praviloma presoja drugače, kot če bi slovensko podjetje neposredno prodajalo fizične izdelke fizičnim osebam.
Pri presoji je treba pogledati pogoje uporabe platforme, mesečne obračune, strukturo izplačil in opis postavk. Izrazi, kot so royalty, commission, creator earnings ali payout, niso dovolj za dokončen sklep, so pa pomemben namig. Računovodstvo mora znati te izraze prevesti v pravilno slovensko računovodsko in davčno obravnavo. To je tudi razlog, da je print-on-demand DDV področje, kjer splošni nasveti pogosto ne zadoščajo.
Licenčnine, spletne storitve in B2B obravnava
Če podjetje platformi odstopa pravico do uporabe dizajna, je lahko prihodek po vsebini licenčnina. Če platforma uporablja dizajne za izdelavo in prodajo izdelkov, podjetje pa prejme delež od prodaje, je treba preveriti, ali gre za licenčno razmerje ali za drugo vrsto storitve. Davčna obravnava licenčnin in storitev za tujega poslovnega kupca je odvisna od sedeža kupca, njegovega statusa za DDV in pravil o kraju opravljanja storitev.
Pri poslovanju s tujimi platformami se pogosto pojavi vprašanje atipičnega davčnega zavezanca. Zmotno je prepričanje, da podjetje zato, ker posluje izven Slovenije oziroma prejema prihodke iz tujine, ne more ali ne sme pridobiti takega statusa. Ravno nasprotno: če slovenski mali davčni zavezanec opravlja določene storitve davčnim zavezancem v drugi državi članici, se lahko pojavi obveznost identifikacije za DDV kot atipični zavezanec. Print-on-demand DDV zato zahteva pravočasno preverjanje, ne šele ob letnem zaključku.
Podatki za DDV in rekapitulacijska poročila
Če je transakcija obravnavana kot storitev za poslovnega kupca v drugi državi članici, se lahko pojavi obveznost poročanja v rekapitulacijskem poročilu. To pomeni, da mesečni izpis platforme ni samo informacija o zaslužku, ampak podlaga za davčno poročanje. Za pravilno print-on-demand DDV obravnavo so ključni pravočasni podatki: obdobje opravljene storitve, valuta, znesek pred morebitnimi odtegljaji, morebitne provizije in status kupca.
- Vsak mesec shranite obračun platforme v izvirni obliki in v obliki, primerni za knjiženje.
- Bančne prilive uskladite z obračuni, ne le z neto izplačanim zneskom.
- Ločeno evidentirajte oglaševalske stroške, naročnine na orodja, podizvajalce in potne stroške.
- Preverite, ali so stroški prejeti od tujih davčnih zavezancev in ali nastane obveznost samoobdavčitve.
- Za vsako platformo vodite kratek opis poslovnega modela in davčne presoje.
Posebno pozornost zahtevajo tečajne razlike in bruto-neto logika. Platforma lahko prikaže prodajo, provizijo, davke, vračila, popuste in izplačilo v različnih stolpcih. Če se knjiži samo znesek, ki pride na račun, se izgubijo informacije, potrebne za pravilno evidentiranje prihodkov in stroškov. Pri print-on-demand DDV je zato priporočljivo, da se že na začetku vzpostavi enotna mesečna tabela ali izvoz, ki ga računovodstvo lahko dosledno uporablja.
Stroški: oglasi, podizvajalci in poti
Prihodki iz dizajnov so le ena stran zgodbe. Podjetja pogosto plačujejo oglase, grafične programe, zunanje oblikovalce, prevajalce, svetovalce ali orodja za analitiko. Če so dobavitelji iz tujine, je treba preveriti DDV obravnavo prejetih računov, zlasti pri elektronskih storitvah in B2B storitvah. Tudi potni stroški morajo imeti poslovni namen, ustrezno dokumentacijo in povezavo z dejavnostjo, ne glede na to, da se prodaja izvaja prek spleta.
Praktična težava nastane, ko se dokumenti zbirajo šele ob koncu leta. Takrat je težko rekonstruirati, kateri strošek je povezan s katero kampanjo, kateri obračun je bil popravljen in zakaj se priliv ne ujema z izpisom platforme. Kakovostna obravnava print-on-demand DDV ni nujno zapletena, zahteva pa disciplino: mesečno zapiranje podatkov, jasne mape, poimenovanje datotek in sprotno komunikacijo z računovodstvom.
Kako poenostaviti mesečni proces
Najboljša zaščita pred napakami je preprost mesečni postopek. Določite dan v mesecu, ko izvozite obračune platform, prenesete račune za oglase in orodja, uskladite bančne prilive ter označite morebitna vračila ali popravke. Računovodstvu posredujte tudi pojasnila, kadar platforma spremeni način poročanja ali začne izplačevati prihodke iz nove države. Tako print-on-demand DDV ne postane nujna intervencija, ampak del rednega procesa.
Model prodaje dizajnov prek tujih platform je lahko zelo učinkovit, vendar računovodsko ni samoumeven. Ključna vprašanja so, kdo je kupec, kaj je predmet transakcije, ali gre za licenčnine ali storitve, kdaj nastane obveznost za DDV poročanje in kako so dokumentirani stroški. Osnovni pregled lahko naredi podjetnik sam, za zanesljivo ureditev pa je pogosto smiselno vključiti računovodstvo, ki razume digitalne poslovne modele. Tako je print-on-demand DDV obvladljiv, pregleden in manj tvegan.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Računovodstvo za fintech: kako urediti ERP, banke in skladnost
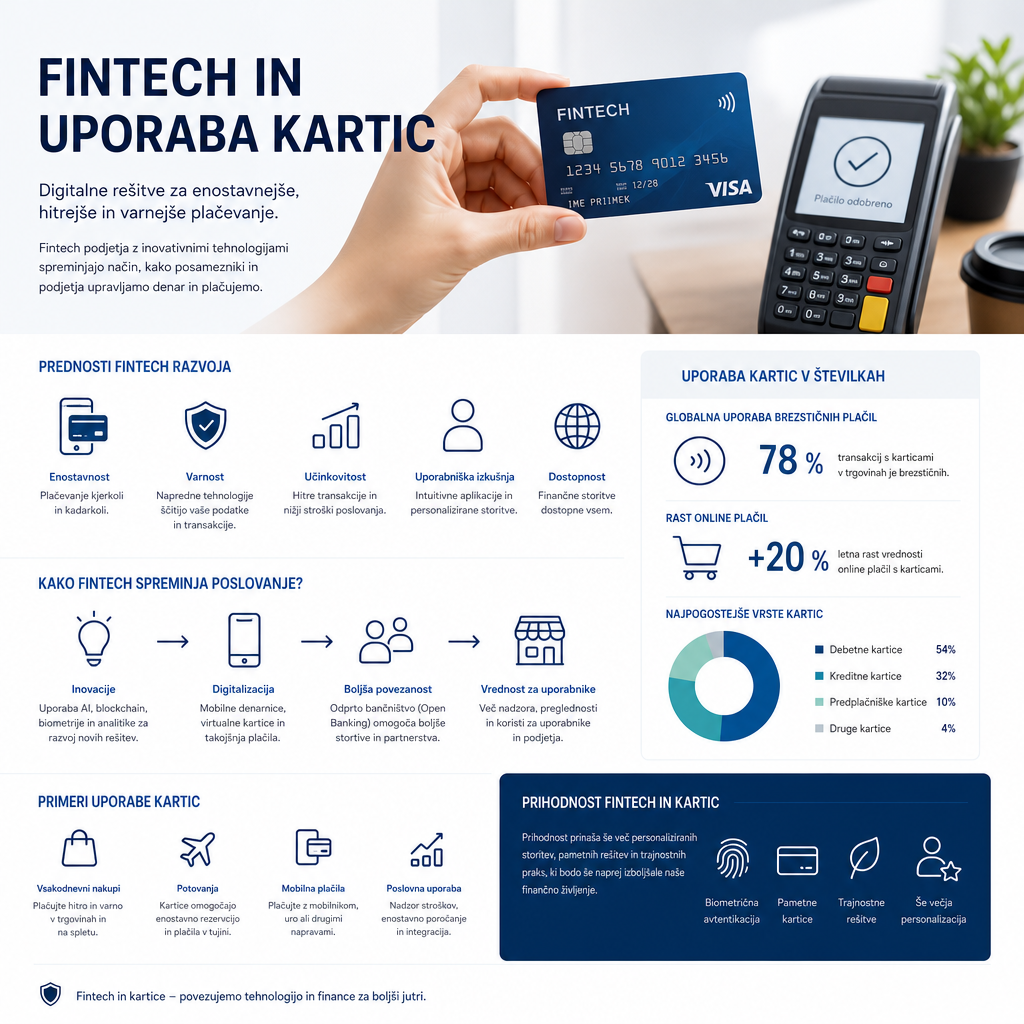
Računovodstvo za fintech zahteva več kot redno knjiženje prejetih in izdanih računov: pomembni so jasni tokovi podatkov, nadzor nad bančnimi izpiski, pravilno razmejevanje tehnoloških in finančnih storitev ter dokumentirana skladnost poslovanja. Pri podjetjih, ki razvijajo SaaS, plačilne rešitve, kartične programe ali posredniške platforme, se računovodstvo hitro zaplete, če ERP, banke, prodaja in podporni procesi niso povezani. Dober osnutek dela zato združuje avtomatizacijo, odgovornosti ekipe, dokazila o transakcijah, pravila za tujino in sistem za reševanje odprtih postavk.
Zakaj je računovodstvo za fintech posebna disciplina
Računovodstvo za fintech je zahtevno, ker se v istem poslovnem modelu pogosto prepletajo naročnine, implementacijske storitve, tehnična podpora, provizije, kartični stroški, čezmejne transakcije in sodelovanje z licenciranimi finančnimi institucijami. Podjetje je lahko tehnološki ponudnik, distributer ali integrator, ne pa nujno izvajalec regulirane finančne storitve. Ta razlika mora biti razvidna tudi iz pogodb, izdanih računov, opisa prihodkov in notranjih evidenc. Če računovodstvo te ločnice ne pozna, se lahko prihodki napačno razvrstijo, DDV obravnava postane nejasna, revizijska sled pa šibka.
ERP kot osrednja točka podatkov
Pri tehnološko-finančnih podjetjih mora biti ERP več kot prostor za izdajanje računov. V njem ali ob njem je treba urediti zajem prejetih računov, uvoz bančnih izpiskov, potrjevanje stroškov, evidenco potnih nalogov, plačilne opomnike in povezavo z analitiko prihodkov. Računovodstvo za fintech deluje najbolje, kadar ima računovodski servis dostop do standardiziranih podatkov, podjetje pa jasna navodila, kaj, kdaj in kam odlagati. Če se dokumenti pošiljajo po več kanalih, se povečajo zamude, podvajanja in tveganje, da strošek ne bo pravočasno knjižen.
Priporočljivo je določiti, kateri sistem je vir resnice za posamezno vrsto podatka. Izdani računi naj nastajajo v enem okolju, prejeti računi naj imajo enoten postopek potrjevanja, bančni promet pa naj se uvaža avtomatsko. Za računovodenje tehnološko-finančnih podjetij je posebej pomembno, da so transakcijski stroški, provizije in prefakturirani stroški ločeni od osnovnih prihodkov iz programske opreme.
Bančne integracije in izpiski
Avtomatski uvoz bančnih izpiskov je ena največjih razbremenitev za računovodstvo za fintech. Pri več računih, več valutah in pogostih čezmejnih plačilih ročni izvoz iz banke hitro postane ozko grlo. Integracija zmanjša napake pri prepisovanju, omogoča hitrejše zapiranje odprtih postavk in izboljša pregled nad denarnim tokom. Kljub avtomatizaciji pa mora ostati jasno, kdo potrjuje plačila, kdo spremlja neujemanja in kdo pojasni transakcije, ki nimajo ustreznega dokumenta.
Posebno pozornost zahtevajo denarni tokovi, pri katerih podjetje tehnično omogoča storitev, denarja končnih uporabnikov pa ne prejema v svojo posest. Tak model je treba opisati v računovodski dokumentaciji, saj vpliva na to, ali se zneski obravnavajo kot prihodek, prehodna postavka, strošek ali zgolj operativni podatek iz platforme.
Dokumentni sistem in odprte zadeve
Za učinkovito računovodstvo za fintech je koristno vzpostaviti dokumentni sistem ali interni portal za odprte zadeve. Namen ni samo shranjevanje računov, temveč nadzor nad vprašanji, ki še nimajo odgovora: manjkajoča pogodba, nepojasnjena transakcija, nepopoln potni nalog, dobropis, dokazilo o opravljeni storitvi ali razlaga provizije. Tak sistem deluje podobno kot podporna vrsta: vsaka odprta zadeva ima lastnika, rok in status.
- Določite eno mesto za oddajo prejetih računov in prilog.
- Vzpostavite pravilo poimenovanja dokumentov po datumu, dobavitelju in vsebini.
- Ločite dokumente za prodajo, stroške, banke, kadre in skladnost.
- Za nepojasnjene transakcije uporabljajte seznam odprtih vprašanj.
- Vsaj mesečno uskladite ERP, banke, pogodbe in interne evidence.
Skladnost, AML in vloga licenciranih partnerjev
Pri fintech modelih se pogosto pojavi vprašanje, kdo nosi regulativne obveznosti. Če podjetje deluje kot tehnološki ponudnik med licencirano institucijo in poslovnim uporabnikom, mora biti ta vloga pogodbeno in operativno jasna. Računovodstvo za fintech ne nadomešča pravnega pregleda, lahko pa pomaga vzpostaviti dokazila: pogodbe, cenike, opise storitev, evidence provizij, potrditve uporabnikov in dokumente o notranjih pravilih. Sorodni izrazi, kot sta knjigovodstvo za finančno tehnologijo in računovodska podpora SaaS, v praksi vedno vključujejo tudi razumevanje skladnosti.
Če podjetje sodeluje s tujimi partnerji, je treba preveriti davčno obravnavo storitev, kraj obdavčitve, morebitni obrnjeni davčni mehanizem, dokazila o poslovnem kupcu in način obračuna naročnin ali provizij. Pri kartičnih, plačilnih ali kripto povezanih modelih je pomembno, da se računovodsko ne mešajo sredstva uporabnikov, tehnološke pristojbine in stroški infrastrukture.
Konsolidacija več podjetij in poročanje vodstvu
Kadar skupina uporablja več povezanih družb, postane računovodstvo za fintech še bolj odvisno od enotnega kontnega načrta, primerljivih stroškovnih mest in pravil za interne račune. Vodstvo običajno potrebuje pregled po produktih, trgih, ekipah in virih prihodkov, ne le zakonskih izkazov. Zato je smiselno že v ERP zasnovati oznake za naročnine, razvoj, podporo, prodajo, regulativne stroške in partnerske provizije.
Ključno priporočilo je, da se računovodski proces postavi pred rastjo, ne šele po njej. Računovodstvo za fintech mora biti vključeno v izbiro ERP, nastavitev bančnih povezav, oblikovanje cenika, pogodbenih tokov in mesečnega poročanja. Tako podjetje pridobi zanesljive številke, manj operativnega stresa in boljšo podlago za investitorje, revizijo, davčne preglede ter strateške odločitve.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.