
napake
-
7 najpogostejših napak, ki jih najde inšpekcija

Najpogostejše in hkrati najbolj problematične napake, na katerih vas bodo najhitreje lovili inšpektorji. Seveda je to še najbolj odvisno od vrste dejavnosti, vendar so tako rekoč vsem branžam skupni podobni vzorci oziroma inšpekcijski nadzori.
AI v računovodstvu: pomočnik, ki potrebuje strokovni nadzor pri delu
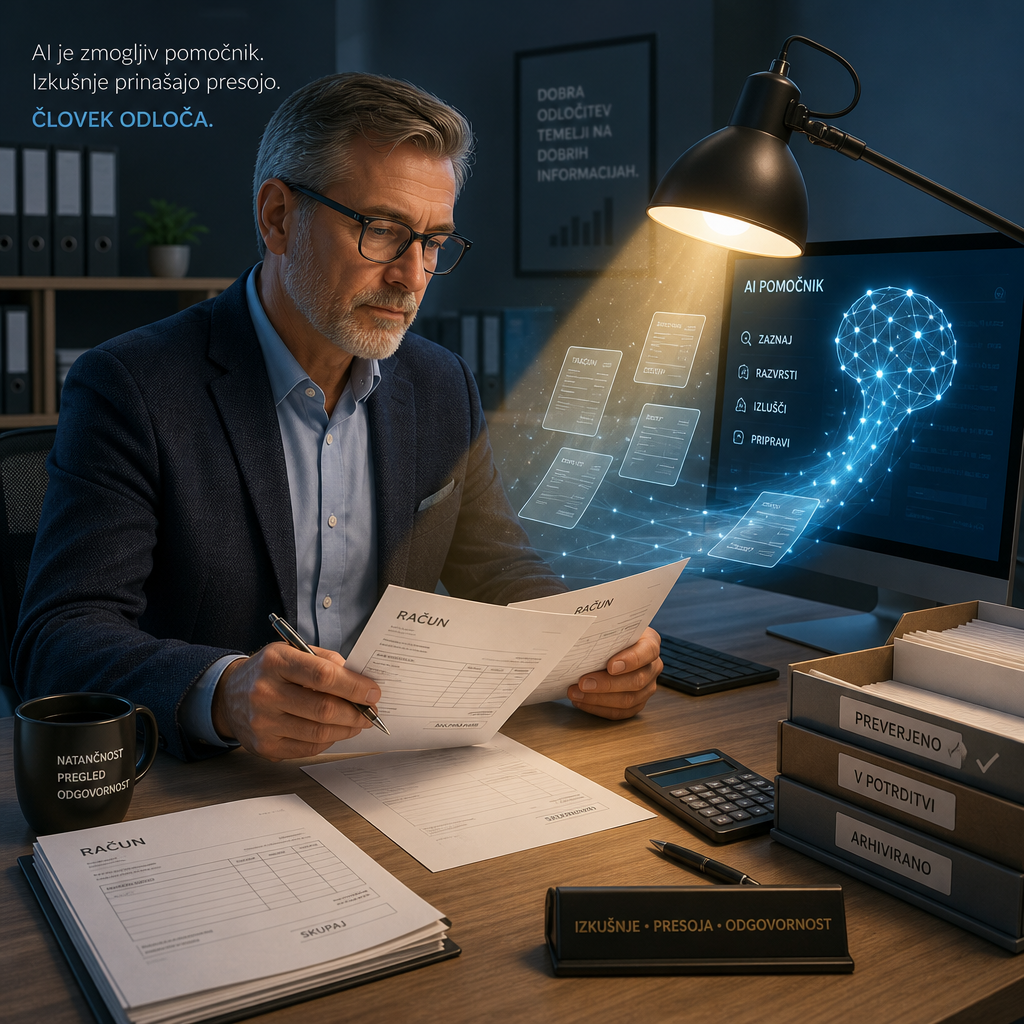
AI v računovodstvu je uporaben pomočnik, kadar pospeši zajem dokumentov, urejanje podatkov, iskanje nepravilnosti in pripravo osnutkov knjižb. Ni pa samostojen računovodski strokovnjak. Splošni jezikovni modeli lahko pravila razumejo preveč splošno, spregledajo izjeme ali napačno ocenijo davčne posledice. Zato je AI v računovodstvu najbolj koristen takrat, ko deluje znotraj jasnih pravil, na kakovostnih podatkih in pod nadzorom strokovno-računovodsko usposobljene osebe, ki razume poslovni namen dogodka, zakonodajo, pravila računovodske prakse ter odgovornost za končni rezultat.
Kje AI v računovodstvu že res pomaga
Največja vrednost umetne inteligence je pri opravilih, ki so ponavljajoča, podatkovno bogata in časovno potratna. Prepoznava računov, razvrščanje prilog, predlaganje partnerjev, preverjanje zneskov, iskanje podvojenih dokumentov in priprava osnutkov temeljnic lahko pomembno razbremenijo ekipo. AI v računovodstvu lahko tudi opozori na nenavadne vzorce, na primer skok stroškov določene kategorije ali manjkajoče priloge pri potnih nalogih.
Korist je še večja, kadar so procesi urejeni. Če so dokumenti jasno poimenovani, stroškovna mesta dosledno uporabljena, pravila potrjevanja znana in podatki v sistemu čisti, digitalni pomočnik deluje precej bolje. Če pa so vhodni podatki nepopolni, zamujeni ali napačno označeni, bo tudi rezultat negotov. AI v računovodstvu ne popravi samodejno poslovne neurejenosti; pogosto jo le hitreje pokaže.
Dobro deluje tudi kot pomoč pri pripravi pojasnil. Lahko povzame vsebino pogodbe, izpostavi pomembne datume, pripravi seznam odprtih vprašanj ali predlaga, katere dokumente je treba zahtevati pred knjiženjem. Toda povzetek ni dokazilo in osnutek ni strokovno mnenje. Računovodja mora preveriti, ali je besedilo pravilno razumljeno, ali obstajajo dodatni dogovori in ali transakcija odraža dejanski poslovni dogodek.
V praksi se hitro pokaže razlika med tehničnim branjem dokumenta in računovodsko presojo. Račun za reprezentanco, izobraževanje, programsko naročnino ali storitev iz tujine je lahko na videz preprost. AI v računovodstvu lahko prepozna dobavitelja, datum, znesek in opis, ne more pa zanesljivo presoditi namena dogodka, upravičenosti odbitka davka, povezanosti s prihodki ali posebnih omejitev.
Prav namen je pogosto odločilen. Enak nakup je lahko poslovno potreben material, osebna poraba, darilo, reklama ali reprezentanca. Enaka vožnja je lahko službena pot, prevoz na delo ali zasebna uporaba sredstva. Enako plačilo je lahko avans, naročnina, licenca, strošek obdobja ali dolgoročna pravica uporabe. AI v računovodstvu lahko ponudi predlog, vendar brez konteksta ne more odgovorno zaključiti.
AI v računovodstvu naj pospeši delo, ne pa nadomesti strokovne presoje in odgovornosti računovodje pri odločitvah.
To ni nezaupanje do tehnologije, temveč zdrava razmejitev vlog. Avtomatizacija je odlična pri hitrosti, doslednosti in obdelavi velike količine podatkov. Strokovno računovodstvo pa presoja vsebino, tveganja in posledice. Kadar sistem predlaga knjižbo, mora nekdo razumeti, zakaj je predlog smiseln, kdaj ni in katere dodatne informacije so potrebne.
Meje avtomatizacije pri davčnih pravilih
Splošni jezikovni modeli so trenirani na velikih količinah besedil, ne na odgovornosti za pravilno davčno obravnavo konkretnega primera. Znajo zveneti prepričljivo tudi takrat, ko je odgovor zastarel, preveč splošen ali napačen. AI v računovodstvu lahko na primer opiše splošno pravilo, spregleda pa izjemo pri kraju obdavčitve, posebnost pri oprostitvi ali omejitev pri priznavanju odhodka.
Pri čezmejnih storitvah je pomembno, kdo je kupec, kje je storitev opravljena, kakšna je narava storitve in katera dokazila obstajajo. Pri vozilih je pomembna dejanska uporaba, način financiranja, evidence in morebitna zasebna raba. Pri bonitetah, darilih in povračilih stroškov so pomembne vrednosti, prejemniki, namen in interna pravila. Tu jezikovni modeli in avtomatizirana obdelava ne smejo ostati brez preverjanja.
Anonimizirane situacije iz vsakdanje prakse
Podjetnik prejme račun za poslovno kosilo in pričakuje samodejno knjiženje. Sistem prepozna opis in predlaga strošek reprezentance. Šele vprašanje, kdo je bil prisoten in kakšen je bil namen srečanja, pokaže pravilno obravnavo. AI v računovodstvu je opravil administrativni del, odločilni del pa je bil vsebinski.
- Pri naročnini za programsko orodje je treba presoditi obdobje, uporabnika in morebitno obravnavo čezmejne storitve.
- Pri nakupu opreme ni dovolj znesek; pomembna sta namen uporabe in pričakovana doba koristnosti.
- Pri avansnem plačilu je treba ločiti plačilo, račun, dobavo in pravilno časovno evidentiranje.
- Pri potnem nalogu avtomatizacija preveri kilometre, ne pa nujno poslovnega razloga poti.
- Pri prejetem dobropisu AI v računovodstvu predlaga povezavo, človek pa preveri ekonomsko vsebino popravka.
Podobno velja pri nenavadnih popustih, kompenzacijah, internih prefakturiranjih ali stroških, ki se ponavljajo v različnih obdobjih. Če sistem nima celotne zgodbe, lahko predlaga formalno lepo, a vsebinsko napačno rešitev. Zato je koristno, da podjetje dokumentira razloge za odločitve, hrani priloge in pravočasno pojasni okoliščine računovodstvu.
Kako uporabljati AI odgovorno
Odgovorna uporaba pomeni, da so pravila znana že pred avtomatizacijo. Določiti je treba, katere predloge sistem sme pripraviti sam, katere mora označiti za pregled in kdaj je obvezno dodatno vprašanje stranki ali odgovorni osebi. AI v računovodstvu naj bo vključen v kontrolni proces, ne mimo njega. Posebej občutljive so davčne izjeme, povezane osebe, osebna poraba in poslovni dogodki brez jasnih dokazil.
Najboljši rezultati nastanejo, ko se tehnologija poveže s kakovostnim računovodskim znanjem. Podjetje lahko veliko naredi samo: pravočasno oddaja dokumente, dopiše namen stroška, uredi potrjevanje in ne skriva posebnosti. Vendar se pri pomembnih odločitvah splača imeti sogovornika, ki zna vprašati pravo vprašanje. AI v računovodstvu je pomočnik; kakovostna presoja pa ostaja razlika med hitrim knjiženjem in pravilno rešitvijo.

O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Komunikacija z računovodstvom: kaj vedno poslati za hitrejše odgovore
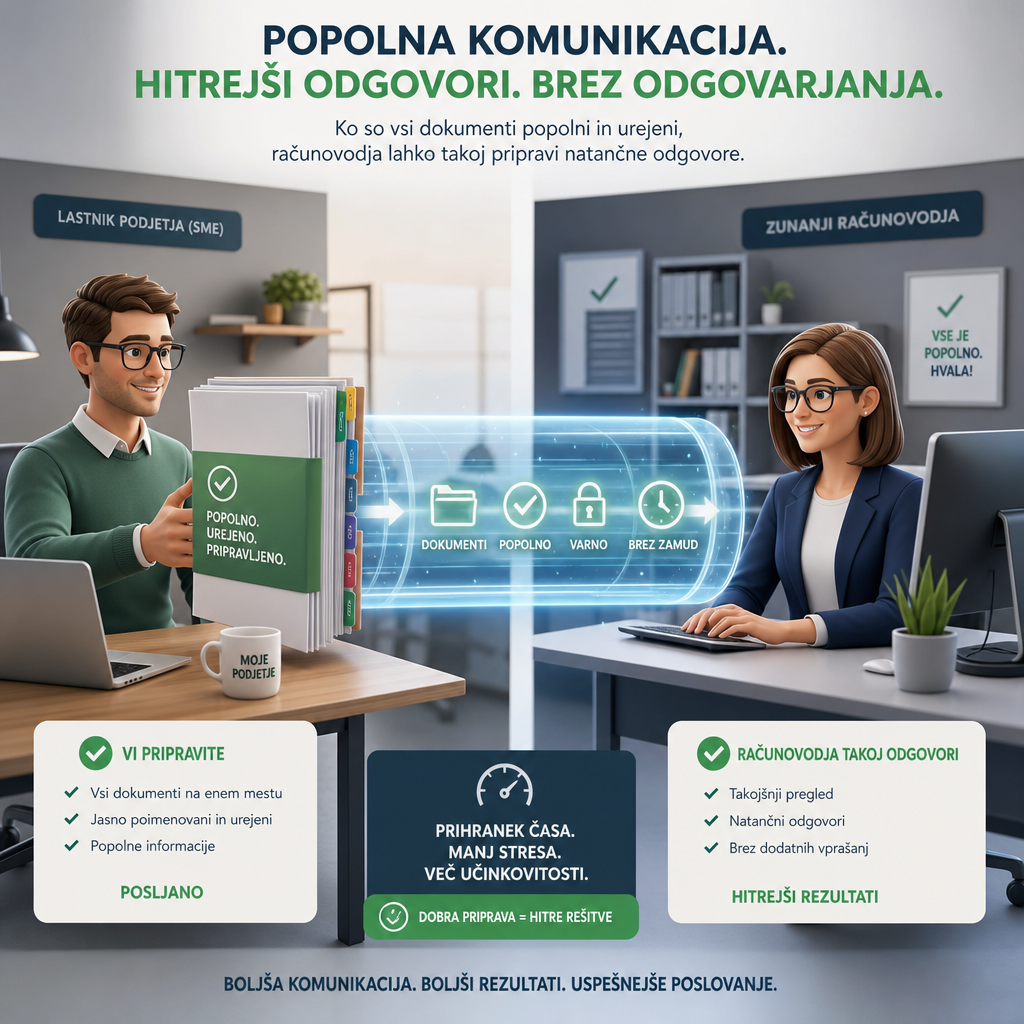
Komunikacija z računovodstvom je najhitrejša, kadar računovodja ob vprašanju prejme tudi dokument, kontekst in jasno pričakovanje. Veliko zamud ne nastane zaradi zahtevnosti knjiženja, temveč zato, ker povezava do priloge ne deluje, račun ni prepoznaven ali ni razvidno, kaj želite preveriti. Če v sporočilo vključite številko dokumenta, dobavitelja, datum, znesek, opis napake in rok, zunanji servis hitreje najde pravo podlago ter odgovori uporabno. Dobra računovodska komunikacija zato ni birokracija, ampak bližnjica do manj dopisovanja, manj domnev in bolj zanesljivih odločitev pri vsakodnevnem poslovanju.
Komunikacija z računovodstvom se začne pri dokazilih
Komunikacija z računovodstvom se pogosto zaplete pri osnovnem vprašanju: o katerem dokumentu govorimo. Sporočilo v slogu, da nek račun ni pravilen, računovodji ne pove dovolj. Lahko obstaja več računov istega dobavitelja, več dobropisov, več osnutkov ali več uvozov v različnih obdobjih. Zato vedno navedite točno številko računa ali dokumenta, datum izdaje oziroma prejema, znesek in vrsto dokumenta. Če dokument pošiljate iz sistema, preverite, ali ima računovodja do njega dejanski dostop.
Bodite informirani o tej in podobnih temah:
Komunikacija z računovodstvom ni namenjena prelaganju odgovornosti, ampak pravilni izmenjavi informacij. Računovodja lahko strokovno presodi davčno obravnavo, knjiženje ali zapiranje postavk, vendar mora najprej razumeti poslovni dogodek. Pri dobavitelju navedite naziv ali opis poslovnega partnerja, vendar ne dodajajte nepotrebnih osebnih podatkov. Dovolj je, da je dokument nedvoumno prepoznaven. Če se vprašanje nanaša na storitev, pojasnite, kaj je bilo kupljeno, za kateri namen in v katerem obdobju se strošek nanaša.
- točna številka računa, dobropisa, avansa, potnega naloga ali drugega dokumenta,
- datum izdaje, prejema, opravljene storitve ali plačila, kadar je pomemben,
- znesek z navedbo, ali gre za bruto, neto ali davčni znesek,
- dobavitelj ali poslovni partner, opisan brez nepotrebnih osebnih podatkov,
- priloga, izvoz iz programa ali delujoča povezava do dokumenta,
- kratek opis zaznane napake ali dileme,
- jasno vprašanje, kaj želite, da računovodja preveri.
Komunikacija z računovodstvom postane posebej pomembna, ko se pojavi napaka. Namesto splošne navedbe, da se nekaj ne ujema, opišite, kje ste razliko opazili. Ali je napačen znesek davka, datum zapadlosti, konto, status plačila, knjiženje stroška ali povezava z naročilom? Dodajte, kaj ste že preverili sami. Tak opis zmanjša možnost, da računovodja najprej raziskuje napačno smer in šele nato ugotovi, kaj je bilo dejansko vprašanje.
Najhitrejši odgovor dobite takrat, ko računovodja ne išče dokumenta, ampak rešuje vprašanje.
Dobro dopisovanje z računovodjo vključuje tudi stopnjo nujnosti. Ni vsako vprašanje nujno isti dan, nekatera pa so vezana na plačilo, oddajo obračuna, zaključek meseca ali rok poročanja. Če je zadeva časovno občutljiva, napišite konkreten rok in razlog zanj. Če rok ni kritičen, to prav tako povejte. Kakovostno in specializirano računovodstvo lažje razporedi delo, kadar so pričakovanja jasna, vi pa se izognete občutku, da se vprašanje izgublja med drugimi nalogami.
Predloga: Komunikacija z računovodstvom brez ugibanja
Predloga sporočila naj bo kratka, vendar popolna. Uporabite jo lahko za e-pošto, komentar v poslovnem programu ali interno nalogo. Pomembno je, da računovodja v prvem branju razume dokument, težavo in želeni rezultat.
Zadeva: preverjanje dokumenta ali knjižbe. Dokument: navedite številko dokumenta, datum in znesek. Partner: navedite dobavitelja ali opis poslovnega partnerja, brez odvečnih osebnih podatkov. Priloga: dodajte račun, izvoz, posnetek zaslona ali drugo podlago. Opis: pojasnite, kaj ste opazili, na primer neujemanje zneska, napačen status, manjkajočo prilogo ali dvom glede davčne obravnave. Vprašanje: napišite, ali želite preveriti knjiženje, zapiranje plačila, davčno stopnjo, rok zapadlosti ali pravilnost vnosa. Rok: navedite, do kdaj potrebujete odgovor in zakaj.
Komunikacija z računovodstvom je učinkovitejša, če ločite dejstva od domnev. Dejstvo je, da je dokument v sistemu viden z določenim zneskom ali datumom. Domneva je, da je verjetno napačno knjižen. Oboje je lahko koristno, vendar naj bo jasno označeno. Računovodja tako ve, kaj naj preveri v evidencah in kateri del je vaše opažanje iz poslovnega procesa. Tak pristop je profesionalen, hkrati pa dovolj človeški, ker ne predpostavlja, da druga stran pozna ozadje.
Kontrolni seznam: Komunikacija z računovodstvom pred pošiljanjem
Preden pošljete vprašanje, si vzemite minuto za hiter pregled. Ta minuta pogosto prihrani dan ali dva dodatnega dopisovanja. Izmenjava informacij z računovodstvom je najboljša, ko ni preveč obsežna, je pa dovolj natančna. Če sporočilu manjkajo osnovni podatki, računovodja ne more zanesljivo odgovoriti, tudi če je vprašanje na videz preprosto.
- Ali je dokument nedvoumno identificiran s številko, datumom in zneskom?
- Ali priloga deluje in je računovodji dostopna?
- Ali je navedeno, kaj točno je sporno ali nejasno?
- Ali ste zapisali, kaj želite preveriti ali potrditi?
- Ali je navedena nujnost oziroma rok za odgovor?
- Ali sporočilo ne vsebuje nepotrebnih osebnih ali identifikacijskih podatkov?
- Ali je vprašanje povezano z enim primerom, ne z več nepovezanimi temami?
Komunikacija z računovodstvom ni administrativna ovira, temveč del kakovostnega poslovnega procesa. Če pošiljate nepopolna vprašanja, se računovodja najprej ukvarja z iskanjem, povezovanjem in preverjanjem osnovnih dejstev. Če pošljete urejeno vprašanje, lahko uporabi strokovno znanje tam, kjer ima največjo vrednost: pri presoji, pravilni obravnavi in opozorilih na tveganja. To je razlika med improviziranim reševanjem in urejenim sodelovanjem s servisom.
Manj dopisovanja, več uporabnih odgovorov
Komunikacija z računovodstvom se izboljša z navado, ne z zapletenimi pravili. Vsako sporočilo naj pove, kateri dokument obravnavate, kaj ste opazili, kaj želite izvedeti in do kdaj potrebujete odgovor. Tak način dela spoštuje čas obeh strani in zmanjšuje napake. Računovodja ne potrebuje dolgih razlag, potrebuje pa pravo kombinacijo dokazil in konteksta. Ko to postane standard, so odgovori hitrejši, sodelovanje mirnejše, finančni podatki pa zanesljivejši.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Ugodno AI računovodstvo: Poceni avtomatizacija: ko prihranek podraži
Ugodno AI računovodstvo je lahko mamljiva hitra rešitev in občutek optimizacije stroškov, vendar ni samodejno cenejša pot do urejenih poslovnih knjig, računovodske in davčne skladnosti. Letna naročnina kakšnih 100 in nekaj EUR - namesto nekaj tisoč evrov za računovodsko podporo zveni privlačno, posebej pri manjših podjetnikih in projektih z malo dokumenti. Toda računovodstvo ni le prepisovanje številk iz računov. Potrebni so razumevanje temeljito razumevanje poslovnega modela, specifičnih DDV pravil, kadrovske situacije, specifik plač, razvrščanja osnovnih sredstev, izjem, rokov in poslovnega konteksta. Ugodno AI računovodstvo zniža stroške šele takrat, ko avtomatizacija podpira nadzor in strokovno presojo, ne ko ju nadomesti.
Zakaj Ugodno AI računovodstvo ni samo vprašanje naročnine
Pri avtomatizaciji pogosto primerjamo napačni številki: letno ceno orodja in letni strošek računovodstva. Takšna primerjava spregleda, kaj je dejansko vključeno. Program lahko prebere račun, predlaga konto in pripravi osnutek knjižbe, ne more pa vedno presoditi, ali je dogodek davčno pravilen, ali gre za reprezentanco, investicijo, zasebno rabo ali izjemo pri odbitku DDV. Ugodno AI računovodstvo zato ni poceni samo zato, ker je naročnina nizka.
Bodite informirani o tej in podobnih temah:
Načelo malo denarja, malo muzike je v računovodstvu neprijetno resnično. Poceni avtomatizacija lahko dobro deluje pri enostavnih, ponavljajočih se dokumentih, hitro pa odpove pri mejnih primerih. Če sistem napačno razume naravo stroška, se napaka ne zgodi le enkrat. Lahko se ponavlja vsak mesec, preide v obračun DDV, vpliva na poslovni izid in se pokaže šele ob zaključku leta ali nadzoru.
Kje poceni avtomatizacija najpogosteje zgreši
Ugodno AI računovodstvo je najbolj tvegano takrat, ko uporabnik pričakuje, da bo sistem sam poznal vse posebnosti poslovanja. Vnos podatkov je le prvi korak. Računovodska obravnava zahteva presojo: kaj je strošek obdobja, kaj osnovno sredstvo, kdaj je potreben obračun amortizacije, kako obravnavati tujino, plače, povračila, bonitete ali delno davčno nepriznane odhodke. To niso le tehnične podrobnosti, ampak odločitve z davčnimi posledicami.
- DDV se lahko napačno odbije, če sistem ne prepozna omejitev ali posebnega režima.
- Osnovna sredstva se lahko knjižijo kot tekoči strošek, kar popači rezultat in amortizacijo - tudi olajšava se potem ne upošteva pravilno.
- Plače in povračila zahtevajo pravila, ki jih splošna avtomatika pogosto poenostavi - tveganja pri zaposlenih so še posebej občutljiva.
- Izjeme pri poslovnih dogodkih običajno potrebujejo poglobljeno presojo in dodaten kontekst.
- Napake v šifrantih, kontih in davčnih oznakah se hitro prenesejo v poročila.
V praksi se zato vprašanje ne glasi, ali je Ugodno AI računovodstvo moderno, temveč ali je dovolj nadzorovano. Če podjetnik sam ne pozna pravil, težko preveri, ali je predlog knjižbe pravilen. Če računovodja naknadno prejme le izvoz napak, mora najprej rekonstruirati dogajanje, preveriti dokumente, popraviti evidence in uskladiti poročila. Takrat avtomatizacija ni več prihranek, ampak dodatna plast dela.
Najdražja napaka ni napačen vnos, temveč napačna presoja, ki se tiho ponavlja več mesecev zapored.
To ne pomeni, da je digitalno računovodstvo napačna smer. Ravno nasprotno: dobro zasnovan računovodski SaaS lahko bistveno zmanjša ročno delo, pospeši zajem dokumentov in izboljša sledljivost. Razlika je v tem, ali Ugodno AI računovodstvo deluje kot pomoč strokovnjaku ali kot zamenjava za presojo. Prva možnost zmanjšuje tveganja, druga jih pogosto samo skrije.
Primer: prihranek, ki se spremeni v dražjo sanacijo
Predstavljajmo si anonimiziran primer. Podjetnik izbere orodje za 99 € na leto, ker želi prihraniti približno 2.400 € letnega stroška računovodske podpore. Prvih nekaj mesecev vse deluje mirno: računi so zajeti, poročila so videti urejena, sistem prikazuje lepe grafe. Ob koncu leta pa se pokaže, da je bilo več osnovnih sredstev knjiženih kot strošek, pri delu računov je bil DDV napačno obravnavan, obračuni povračil pa niso bili ustrezno dokumentirani.
Sanacija zahteva pregled dokumentacije, popravke knjižb, uskladitve DDV evidenc, pripravo popravljenih poročil in pojasnila. Če popravki stanejo 3.750 €, je skupni strošek poceni poti 3.849 €. V primerjavi z redno strokovno podporo za 2.400 € to pomeni približno 60 % višji strošek, brez upoštevanja stresa, izgubljenega časa in tveganja sankcij. Ugodno AI računovodstvo se je v takem primeru izkazalo za dražjo izbiro.
Pri tem je bil izbran še zelo nedolžen primer - ko so bili mesečni stroški kakih 150-200€ in niti ni prišlo do kakšnih postopkov pred davčnim organom. Takoj, ko obravnavamo bolj kompleksen poslovni model in situacijo, ko se FURS vtakne v napake (za katere ne sistem, ne podjetnik ni vedel), pa gredo zneski lahko hitro v nebo in se tistih nekaj 100€ prihranka letno spreobrne v nekaj 1.000€ dodatnega stroška.
Kako preveriti sistem pred uvedbo
Preden se odločite za cenovno ugodno AI računovodsko rešitev, jo preizkusite na resničnih, a anonimiziranih primerih iz svojega poslovanja. Ne zadošča, da sistem pravilno prebere znesek in datum. Preverite, kako obravnava DDV izjeme, delno odbitne stroške, osnovna sredstva, potne stroške, plače, tujino in popravke. Pomembno je tudi, ali omogoča kontrolne sezname, revizijsko sled, komentarje, odobritve in jasen pregled nad tem, kdo je kaj potrdil.
Koristno je določiti pragove: katere dokumente sistem lahko obdela samodejno, katere mora pregledati odgovorna oseba in katere mora videti računovodski strokovnjak. Ugodno AI računovodstvo je varnejše, če obstajajo pravila za izjeme, mesečne kontrole in zaključni pregled. Če ponudnik obljublja skoraj popolno samodejnost brez nadzora, je to prej opozorilni znak kot prednost.
Ugodno AI računovodstvo kot pomoč, ne bližnjica
Najboljši rezultat nastane, ko AI prevzame ponavljajoče se naloge, ljudje pa ohranijo strokovno presojo. Avtomatizacija naj predlaga, opozarja, povezuje dokumente in pripravi osnutke, računovodska kontrola pa naj potrdi davčno in poslovno pravilnost. Tako se stroški res znižujejo: manj je ročnega prepisovanja, več je časa za vsebinske preglede. Ugodno AI računovodstvo je smiselno, kadar podpira kakovostno delo, ne kadar ustvarja iluzijo, da računovodstva skoraj ni več treba razumeti. Odločitev je zato preprosta: lahko izberete najcenejšo pot ali pot, ki je dovolj preverjena, da ostane poceni tudi po zaključku leta.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.