Računi prek platforme niso zgolj tehnični izpis po opravljeni rezervaciji, temveč posledica pravilno določenih pravnih, davčnih in plačilnih razmerij. Pri spletnih platformah, ki povezujejo naročnike in izvajalce storitev, je ključno vedeti, kdo storitev dejansko opravi, kdo nastopa do naročnika, kdo prejme plačilo in kdo mora izdati račun. Če so pogodbe, booking sistem, plačilni tok in računovodska pravila neusklajeni, se zapleti pokažejo pri DDV, davčnem potrjevanju, reklamacijah in poročanju. Zato je treba računovodsko logiko vgraditi že v zasnovo modela.
Zakaj so računi prek platforme poslovno pomembni
Platforma je lahko samo digitalni posrednik, lahko pa v očeh naročnika nastopa kot ponudnik storitve. Ta razlika ni kozmetična. Od nje je odvisno, ali so računi prek platforme izdani v imenu platforme ali v imenu izvajalca. V praksi se pogosto zgodi, da uporabniška izkušnja kaže eno sliko, pogodbe drugo, plačilni tok pa tretjo. Naročnik vidi enoten proces naročila, plača prek spletnega vmesnika in pričakuje en račun. Računovodstvo pa mora odgovoriti, ali platforma prodaja storitev ali zgolj omogoča stik in pobira provizijo.
Če je platforma dejanski izvajalec oziroma prodajalec storitve, prihodke praviloma izkazuje v bruto znesku, izvajalce pa obravnava kot podizvajalce. Če je le posrednik, je njen prihodek praviloma provizija, prihodek od storitve pa pripada izvajalcu. Računi prek platforme zato neposredno vplivajo na izkazovanje prihodkov, obračun DDV, davčno potrjevanje in notranje kontrole.
Tri osnovne možnosti izdajanja računov
Prva možnost je izdajanje računov v lastnem imenu in za svoj račun. V tem primeru platforma naročniku izda račun za celotno storitev. Izvajalec nato platformi zaračuna svojo storitev ali pogodbeno dogovorjeno nadomestilo. Tak model je računovodsko jasen, vendar pomeni, da platforma prevzame več odgovornosti: pravilno davčno obravnavo storitve, morebitni DDV, reklamacije in usklajevanje z izvajalci.
Druga možnost je izdajanje v tujem imenu za tuj račun. Takrat račun naročniku pravno izda izvajalec, platforma pa tehnično pripravi ali posreduje dokument. Računi prek platforme so v tem modelu povezani z izvajalčevimi podatki, njegovo davčno obravnavo in njegovimi obveznostmi. Platforma mora imeti ustrezno pooblastilo, jasna pravila o vsebini računa in zaledne podatke, ki omogočajo sledljivost vsake transakcije.
Tretja možnost je samofakturiranje. Pri njem kupec ali druga pooblaščena oseba pripravi račun v imenu dobavitelja, vendar morajo biti izpolnjeni dogovorni in postopkovni pogoji. Samofakturiranje je lahko praktično pri velikem številu manjših izvajalcev, vendar zahteva strogo usklajene pogodbe, potrjevanje podatkov in arhiviranje. Računi prek platforme pri takem modelu ne smejo nastajati avtomatično brez pravne podlage.
DDV vidik in vloga dejanskega izvajalca
DDV obravnava sledi vsebini posla, ne samo videzu aplikacije. Treba je ugotoviti, kdo opravi storitev, komu je opravljena, kje je kraj obdavčitve in ali je izvajalec zavezanec za DDV. Če platforma izda račun v lastnem imenu, se presoja njena obveznost za DDV. Če račun izda izvajalec, se presoja njegov status. Računi prek platforme morajo zato vsebovati pravilne stopnje, oprostitve ali navedbe, odvisno od narave storitve in statusa udeležencev.
Posebej občutljivi so primeri, ko platforma zadrži provizijo in izvajalcu nakaže le neto znesek. Plačilni tok sam po sebi še ne določi, kdo je izdajatelj računa. Neto nakazilo je lahko posledica pobota provizije, lahko pa kaže na drugačno ekonomsko razmerje. Zato morajo obračuni v posredniškem modelu jasno ločiti znesek storitve, provizijo, DDV, morebitne popuste, stornacije in vračila.
Davčno potrjevanje in digitalna potrdila
Kadar so izpolnjeni pogoji za davčno potrjevanje računov, je treba določiti, čigav račun se potrjuje in s katerim namenskim digitalnim potrdilom. Če so računi prek platforme izdani v imenu platforme, se praviloma uporabljajo njene nastavitve in njena odgovornost za potrjevanje. Če platforma izdaja račune v imenu izvajalca, je treba urediti, ali se uporablja izvajalčevo namensko digitalno potrdilo ali druga zakonsko dopustna ureditev. Napačna nastavitev lahko pomeni, da je račun tehnično potrjen, vsebinsko pa pripisan napačnemu izdajatelju.
Platformno fakturiranje mora omogočati tudi pravilno številčenje, oznake poslovnih prostorov ali elektronskih naprav, čas izdaje, povezavo z naročilom in varno hrambo. Pri avtomatizaciji je največje tveganje, da sistem izda dokument, še preden so znani vsi podatki: status izvajalca, davčna obravnava, končni znesek, popust ali preklic rezervacije.
Podatki, ki jih mora imeti zaledje platforme
Da računi prek platforme delujejo brez ročnih popravkov, mora zaledni sistem zbirati več kot le podatke o rezervaciji. Potrebna je računovodska slika transakcije, ki jo je mogoče preveriti tudi pozneje. Priporočljivo je zagotoviti:
jasno oznako, ali platforma nastopa kot prodajalec ali posrednik,
podatke o izvajalčevem davčnem statusu in načinu izdajanja računov,
ločeno evidenco bruto zneska storitve, provizije, DDV, popustov in vračil,
povezavo med naročilom, plačilom, računom, dobropisom in izplačilom izvajalcu,
pravila za davčno potrjevanje, številčenje in uporabo digitalnih potrdil,
revizijsko sled sprememb, preklicev in ročnih posegov.
Uskladitev pred zagonom modela
Največ napak nastane, ko se najprej postavi prodajni tok, računovodstvo pa se doda šele na koncu. Izdajanje računov prek aplikacije mora biti del zasnove poslovnega modela. Pogodbe z izvajalci, splošni pogoji za naročnike, plačilni ponudnik, booking sistem in računovodski program morajo govoriti isti jezik. Če pogodba pravi, da je izvajalec prodajalec, račun pa izda platforma v svojem imenu, nastane tveganje za napačno obdavčitev in napačno izkazovanje prihodkov.
Računi prek platforme so zato dober test zrelosti celotnega modela. Če lahko za vsako rezervacijo brez dvoma odgovorite, kdo je izvajalec, kdo je prejel plačilo, kdo izda račun, kdo obračuna DDV in kdo hrani dokazila, je sistem praviloma postavljen na zdravih temeljih. Če odgovori niso enotni, je smiselno model urediti pred rastjo obsega poslovanja, saj se napake pri velikem številu transakcij hitro pomnožijo.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Računovodske integracije so pri digitalizaciji več kot tehnična povezava med programi; so odločitev, kdo nadzoruje podatke, procese in prihodnje možnosti podjetja. Če je računovodska storitev pretesno zvezana z eno poslovno aplikacijo ali enim izvajalcem, se lahko vsaka sprememba spremeni v drag projekt. Smiselno je ločiti strokovno računovodsko podporo od same tehnologije, hkrati pa zahtevati odprte povezave, standardne izvoze, API vmesnike in razumljivo dokumentacijo. Tako podjetje ohrani možnost menjave računovodskega servisa brez izgube zgodovine, navad dela ali dostopa do sistema. To je temelj digitalne neodvisnosti.
Zakaj Računovodske integracije ne smejo pomeniti zaklepa
V praksi se vezanost na en sistem pogosto pokaže šele takrat, ko podjetje zraste, zamenja poslovni model ali potrebuje drugačen način poročanja. Dokler je vse majhno, se zdi priročno, da isti ponudnik razvija aplikacijo, vodi računovodske postopke in določa pravila izmenjave podatkov. Težava nastane, ko podjetje želi zamenjati računovodski servis, dodati novo prodajno orodje ali preseliti podatke v drug sistem. Če so izvozi omejeni, podatkovni model nejasen, postopki pa odvisni od posameznikov, odločitev ni več poslovna, temveč tehnično prisiljena.
Bodite informirani o tej in podobnih temah:
Računovodske integracije naj omogočajo, da računovodska stroka ostane stroka, programska oprema pa orodje. Kakovosten računovodski partner razume davčne, knjigovodske in kontrolne posledice podatkov, vendar ne bi smel biti edina vrata do vaših dokumentov, šifrantov in poročil. Enako velja obratno: poslovna aplikacija lahko odlično podpira izdajo računov, zaloge, naročnine ali projektno delo, vendar naj ne določa, kateri računovodski izvajalec je edina možna izbira.
Računovodske integracije morajo zato temeljiti na odprtih integracijskih vmesnikih, ne na ročnem prepisovanju ali skritih pravilih. API povezave omogočajo varen in ponovljiv prenos izdanih računov, prejetih dokumentov, plačil, stroškovnih mest, artiklov in drugih strukturiranih podatkov. Pri tem ni pomembna le tehnična povezava, temveč tudi jasna razlaga, kaj posamezno polje pomeni, kdaj se podatek sinhronizira in kako se obravnavajo napake. Brez tega integracija deluje samo, dokler se nič ne spremeni.
Računovodske integracije so kakovostne šele takrat, ko podpirajo tudi izvoze v standardne oblike, kot so strukturirane preglednice, XML ali druge splošno berljive datoteke. Ti izvozi niso nadomestilo za API, so pa varnostna mreža. Podjetju omogočajo revizijsko sled, arhiviranje, analize in morebitno migracijo. Dokumentacija naj bo razumljiva tako razvijalcem kot odgovornim osebam v financah: opisati mora šifrante, davčne stopnje, statuse dokumentov, popravke, stornacije in pravila usklajevanja.
Računovodske integracije morajo omogočiti odhod brez izgube podatkov, procesov in razumevanja poslovanja, ne zgolj udoben začetek.
Računovodske integracije, ki so zasnovane na takem izhodišču, zmanjšajo odvisnost od posameznega ponudnika in povečajo pogajalsko moč podjetja. To ne pomeni, da je vsak sistem zamenljiv čez noč ali da računovodsko znanje ni pomembno. Ravno nasprotno: bolj ko so podatki urejeni, bolj pride do izraza kakovostna strokovna obravnava. Razlika je v tem, da se podjetje za računovodski servis odloči zaradi znanja, odzivnosti in razumevanja poslovanja, ne zato, ker druga izbira tehnično ni mogoča.
Kaj preveriti pred uvedbo ali prenovo sistema
Preden podjetje uvede novo aplikacijo ali prenovi obstoječe procese, je smiselno pripraviti kratek kontrolni seznam. Ne gre za pretirano tehnično nalogo, temveč za osnovno upravljanje tveganj. Posebej koristno je, da pri tem sodelujejo vodstvo, računovodstvo in oseba, ki razume podatkovne tokove.
Ali je mogoče izvoziti vse ključne dokumente, šifrante in knjižbene podlage v berljivi, standardni obliki?
Ali API povezave pokrivajo ustvarjanje, popravljanje, branje statusov in obravnavo napak?
Ali je dokumentacija dovolj jasna, da jo lahko uporabi drug izvajalec brez dodatnih pojasnil?
Ali sistem beleži spremembe, uporabniške akcije in časovne oznake za potrebe kontrole?
Računovodske integracije naj imajo opredeljeno odgovornost: kdo vzdržuje povezavo, kdo preverja podatke in kdo rešuje odstopanja.
Računovodske integracije ni dovolj ocenjevati po tem, ali danes prenesejo en tip računa. Preveriti je treba tudi, kako se obnašajo pri dobropisih, delnih plačilih, avansih, več davčnih stopnjah, tujih valutah, stroškovnih mestih in spremembah poslovnih pravil. Prav na robnih primerih se pokaže, ali je rešitev premišljena ali samo hitro sestavljena.
Skalabilne Računovodske integracije za rast poslovanja
Ko podjetje vstopi na nov trg, doda spletni kanal, uvede naročniški model ali začne uporabljati dodatna orodja za prodajo in logistiko, se zahteve do računovodskih podatkov spremenijo. Računovodske integracije morajo zato podpirati širitev, ne le današnjega načina dela. Dobro zasnovana rešitev omogoča dodajanje novih virov dokumentov, ločevanje poslovnih enot, prilagoditev poročil in povezovanje z drugimi sistemi brez popolne prenove.
Zrele Računovodske integracije upoštevajo, da se računovodska pravila, davčne obveznosti in notranje kontrole razvijajo skupaj s podjetjem. DIY pristop je lahko na začetku vabljiv, vendar pogosto podceni pomen usklajenih šifrantov, zapiranja obdobij, sledljivosti in odgovornosti za pravilnost podatkov. Specializirano računovodsko znanje pri tem ni ovira digitalizaciji, ampak zaščita pred dragimi napakami, ki se pokažejo šele ob poročanju, nadzoru ali menjavi sistema.
Računovodske integracije kot nadzor nad podatki
Končni cilj ni imeti čim več povezav, temveč imeti nadzor nad podatki in procesi. Odprte povezave, standardni izvozi, API vmesniki in jasna dokumentacija podjetju omogočajo, da tehnologijo uporablja kot infrastrukturo, ne kot omejitev. Tak pristop olajša menjavo računovodskega servisa, uvedbo nove aplikacije, revizijo podatkov in dolgoročno arhiviranje.
Dobra računovodska tehnologija uporabnika ne zaklene, temveč mu omogoči premišljene odločitve. Računovodske integracije naj bodo zato načrtovane kot del poslovne strategije: dovolj odprte za spremembe, dovolj natančne za strokovno računovodstvo in dovolj dokumentirane, da podjetje nikoli ne izgubi dostopa do lastnega znanja, zgodovine in procesov.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Računovodstvo za fintech zahteva več kot redno knjiženje prejetih in izdanih računov: pomembni so jasni tokovi podatkov, nadzor nad bančnimi izpiski, pravilno razmejevanje tehnoloških in finančnih storitev ter dokumentirana skladnost poslovanja. Pri podjetjih, ki razvijajo SaaS, plačilne rešitve, kartične programe ali posredniške platforme, se računovodstvo hitro zaplete, če ERP, banke, prodaja in podporni procesi niso povezani. Dober osnutek dela zato združuje avtomatizacijo, odgovornosti ekipe, dokazila o transakcijah, pravila za tujino in sistem za reševanje odprtih postavk.
Zakaj je računovodstvo za fintech posebna disciplina
Računovodstvo za fintech je zahtevno, ker se v istem poslovnem modelu pogosto prepletajo naročnine, implementacijske storitve, tehnična podpora, provizije, kartični stroški, čezmejne transakcije in sodelovanje z licenciranimi finančnimi institucijami. Podjetje je lahko tehnološki ponudnik, distributer ali integrator, ne pa nujno izvajalec regulirane finančne storitve. Ta razlika mora biti razvidna tudi iz pogodb, izdanih računov, opisa prihodkov in notranjih evidenc. Če računovodstvo te ločnice ne pozna, se lahko prihodki napačno razvrstijo, DDV obravnava postane nejasna, revizijska sled pa šibka.
ERP kot osrednja točka podatkov
Pri tehnološko-finančnih podjetjih mora biti ERP več kot prostor za izdajanje računov. V njem ali ob njem je treba urediti zajem prejetih računov, uvoz bančnih izpiskov, potrjevanje stroškov, evidenco potnih nalogov, plačilne opomnike in povezavo z analitiko prihodkov. Računovodstvo za fintech deluje najbolje, kadar ima računovodski servis dostop do standardiziranih podatkov, podjetje pa jasna navodila, kaj, kdaj in kam odlagati. Če se dokumenti pošiljajo po več kanalih, se povečajo zamude, podvajanja in tveganje, da strošek ne bo pravočasno knjižen.
Priporočljivo je določiti, kateri sistem je vir resnice za posamezno vrsto podatka. Izdani računi naj nastajajo v enem okolju, prejeti računi naj imajo enoten postopek potrjevanja, bančni promet pa naj se uvaža avtomatsko. Za računovodenje tehnološko-finančnih podjetij je posebej pomembno, da so transakcijski stroški, provizije in prefakturirani stroški ločeni od osnovnih prihodkov iz programske opreme.
Bančne integracije in izpiski
Avtomatski uvoz bančnih izpiskov je ena največjih razbremenitev za računovodstvo za fintech. Pri več računih, več valutah in pogostih čezmejnih plačilih ročni izvoz iz banke hitro postane ozko grlo. Integracija zmanjša napake pri prepisovanju, omogoča hitrejše zapiranje odprtih postavk in izboljša pregled nad denarnim tokom. Kljub avtomatizaciji pa mora ostati jasno, kdo potrjuje plačila, kdo spremlja neujemanja in kdo pojasni transakcije, ki nimajo ustreznega dokumenta.
Posebno pozornost zahtevajo denarni tokovi, pri katerih podjetje tehnično omogoča storitev, denarja končnih uporabnikov pa ne prejema v svojo posest. Tak model je treba opisati v računovodski dokumentaciji, saj vpliva na to, ali se zneski obravnavajo kot prihodek, prehodna postavka, strošek ali zgolj operativni podatek iz platforme.
Dokumentni sistem in odprte zadeve
Za učinkovito računovodstvo za fintech je koristno vzpostaviti dokumentni sistem ali interni portal za odprte zadeve. Namen ni samo shranjevanje računov, temveč nadzor nad vprašanji, ki še nimajo odgovora: manjkajoča pogodba, nepojasnjena transakcija, nepopoln potni nalog, dobropis, dokazilo o opravljeni storitvi ali razlaga provizije. Tak sistem deluje podobno kot podporna vrsta: vsaka odprta zadeva ima lastnika, rok in status.
Določite eno mesto za oddajo prejetih računov in prilog.
Vzpostavite pravilo poimenovanja dokumentov po datumu, dobavitelju in vsebini.
Ločite dokumente za prodajo, stroške, banke, kadre in skladnost.
Za nepojasnjene transakcije uporabljajte seznam odprtih vprašanj.
Vsaj mesečno uskladite ERP, banke, pogodbe in interne evidence.
Skladnost, AML in vloga licenciranih partnerjev
Pri fintech modelih se pogosto pojavi vprašanje, kdo nosi regulativne obveznosti. Če podjetje deluje kot tehnološki ponudnik med licencirano institucijo in poslovnim uporabnikom, mora biti ta vloga pogodbeno in operativno jasna. Računovodstvo za fintech ne nadomešča pravnega pregleda, lahko pa pomaga vzpostaviti dokazila: pogodbe, cenike, opise storitev, evidence provizij, potrditve uporabnikov in dokumente o notranjih pravilih. Sorodni izrazi, kot sta knjigovodstvo za finančno tehnologijo in računovodska podpora SaaS, v praksi vedno vključujejo tudi razumevanje skladnosti.
Če podjetje sodeluje s tujimi partnerji, je treba preveriti davčno obravnavo storitev, kraj obdavčitve, morebitni obrnjeni davčni mehanizem, dokazila o poslovnem kupcu in način obračuna naročnin ali provizij. Pri kartičnih, plačilnih ali kripto povezanih modelih je pomembno, da se računovodsko ne mešajo sredstva uporabnikov, tehnološke pristojbine in stroški infrastrukture.
Konsolidacija več podjetij in poročanje vodstvu
Kadar skupina uporablja več povezanih družb, postane računovodstvo za fintech še bolj odvisno od enotnega kontnega načrta, primerljivih stroškovnih mest in pravil za interne račune. Vodstvo običajno potrebuje pregled po produktih, trgih, ekipah in virih prihodkov, ne le zakonskih izkazov. Zato je smiselno že v ERP zasnovati oznake za naročnine, razvoj, podporo, prodajo, regulativne stroške in partnerske provizije.
Ključno priporočilo je, da se računovodski proces postavi pred rastjo, ne šele po njej. Računovodstvo za fintech mora biti vključeno v izbiro ERP, nastavitev bančnih povezav, oblikovanje cenika, pogodbenih tokov in mesečnega poročanja. Tako podjetje pridobi zanesljive številke, manj operativnega stresa in boljšo podlago za investitorje, revizijo, davčne preglede ter strateške odločitve.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
S podjetniškega vidika je fleksibilnost urnika zelo pomembna zadeva. Kot podjetnik si sam svoj šef, ni več »štempljanja«, nihče ne preverja, kdaj prideš, kdaj imaš odmor, kdaj zaključiš. Načeloma tudi dopusta nimaš odmerjenega.
Že več let velja, da je regres za letni dopust manj obremenjen z davki in prispevki. Tako imajo torej zaposleni več od takega dohodka. Vendar pa obstajajo določene omejitve oziroma pravila. Minimalni regres, ki ga je dolžan delodajalec izplačati je še vedno določen na ravni minimalne plače v Republiki Sloveniji, to je trenutno 940,58€ za polni delovnik celo leto. Delodajalci so dolžni regres izplačati do 30.6. Praviloma mora biti izplačan vsem zaposlenim enak regres oziroma pod enakimi pogoji.
Napovedovanje prihodnosti je sicer zelo nehvaležno, sploh v času izrednih razmer in potencialnega drugega vala ter morebitnih ponovnih omejitev. Vendar pa vseeno – BDP se bo zmanjšal v letu 2020, verjetno praktično povsod. Pomembno vprašanje pa ostaja – koliko. Ob dramatičnih napovedih najhujše recesije v zgodovini, smo že kar vajeni govora o desetinah odstotkov spremembe. Eno bolj sprejetih teorij glede vpliva BDP na praktično najpomembnejši ekonomski kazalnik – stopnjo brezposelnosti – je prvi opredelil ekonomist Arthur Okun v Okunovem zakonu.
Za slovensko poslovno-pravno okolje žal preveč velja rek, da je sprememba edina stalnica. Tako se z obratom na političnem parketu obetajo tudi spremembe ravnokar uveljavljene davčne reforme. Trenutno še ni točnih informacij kaj bo spremenjeno, kaj od nedavnih novosti se bo obdržali in kaj zastavilo drugače. Govora je kar o razveljavitvi nedavne davčne reforme in potem sprejetju nove.
Na prvi pogled je slišati zelo preprosto, vendar v resnici ni. Marsikdo bo namreč ob besedah, kot so sistematizacija, organizacija, procedure, definiranje in tako naprej, pomislil – to je vendar preveč birokratsko za podjetništvo. Kaj se v resnici skriva za tem?
Za prihodnost se obeta veliko sprememb na področju zaposlovanja saj se po več desetletjih oziroma celo stoletjih relativno stabilne definicije zaposlitve vse to spreminja. Prihajamo namreč v ero nove paradigme dela in ustvarjanja dohodka.
Službena vozila za zasebno uporabo in boniteta je nekaj, o čem se mnogi podjetnik sprašujejo in razmišljajo. Kako mora torej podjetje upoštevati uporabo osebnega vozila za privatne namene?
Družbeno odgovorno podjetništvo - Posebna oblika podjetništva je socialno podjetništvo. Posebnost je v tem, da naj bi izpolnjevalo tri posebne pogoje, ki so opisani v nadaljevanju. Ali res vse temelji na bazi prostovoljstva? Kako je z dobičkom?
Society6 je ena od novejših in prodornejših platform za spletno poslovanje. Usmerjena je predvsem v umetnike izdelke, recimo še celo nekoliko bolj umetniške, kot podobne platforme (recimo Etsy).
V podjetniškem smislu se je marsikateri pristop obrnil na glavo - tudi spodbujanje podjetništva. Danes se zahteva drugačno podporo, tveganje in prilagodljivo okolje, da se ideje razvijajo, ustvarjajo delovna mesta in omogočajo trajnostni gospodarski napredek.. Včasih se je poslovalo v lokalih, trgovinah, podjetniki so odpirali pisarne, poslovalnice, obrate – danes še vedno, kljub gospodarskemu razcvetu, težko zapolnimo poslovne prostore.
Kot mnogi podjetniki znova in znova spoznavajo, so davčne zakonodaje lahko zapletena in dolgočasna tema, a v resnici lahko pomembno vplivajo na vaše podjetje. Zato je pomembno, da na spremembe obdavčitve podjetnikov primerno pripravite in sledite dogajanju, da ne boste zašli v težave.
Sprememb bo precej - če na kratko strnemo – plače bodo nekoliko manj obdavčene, novosti so tudi na področju bonitet. Za podjetnike še bolj pomembne pa so spremembe pri obdavčitvi kapitala in dobičkov. Tudi zasebni lastniki nepremičnin si obetajo skoraj 10% več neto najemnin. Potrebne bodo pa tudi določeni popravki za nazaj, kajti zakon bo veljal že za davčno leto 2022.
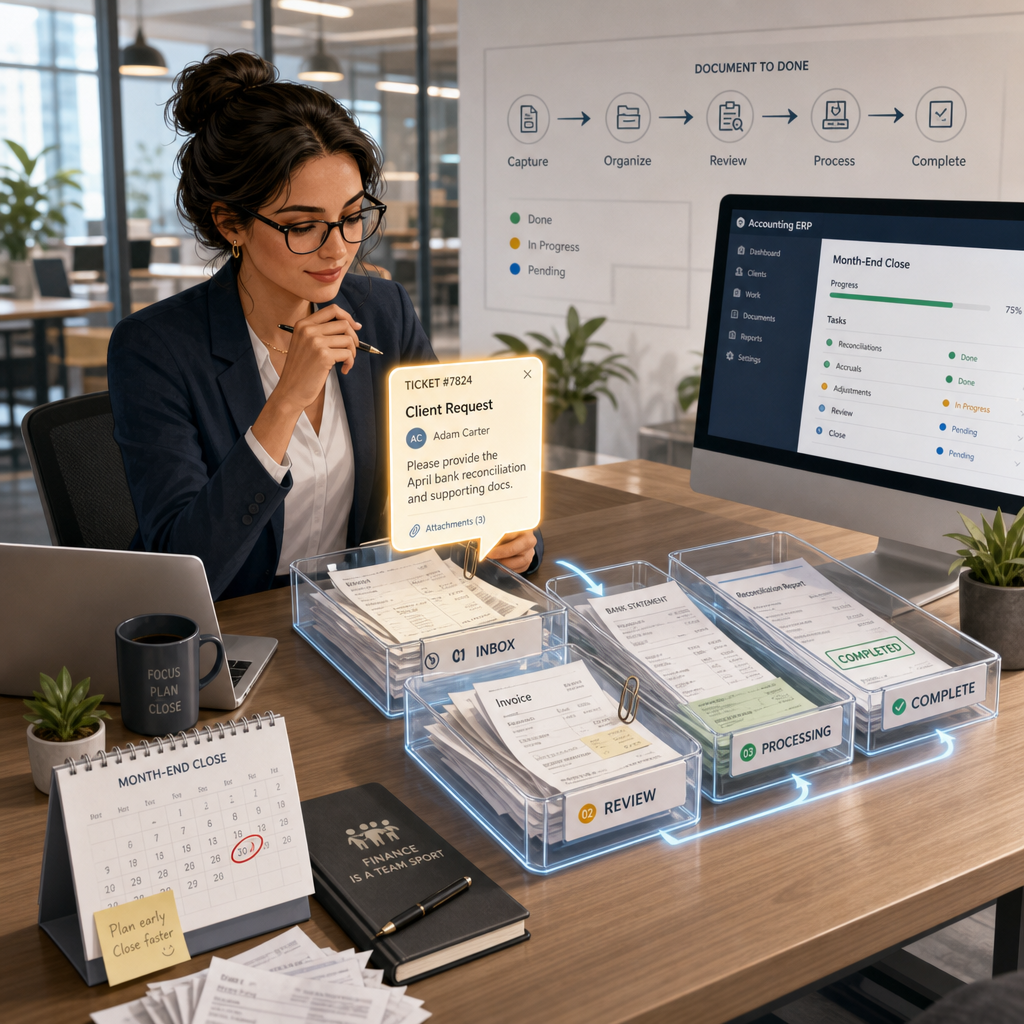
Ticketing sistem v računovodstvu je praktičen način, da se dokumenti, vprašanja in odgovori ne izgubljajo med e-pošto, klepeti in lokalnimi mapami. Stranka odlaga prejete in izdane račune, interne listine ter dokazila v skupno okolje, računovodska ekipa pa iz posameznih nejasnosti odpira naloge z roki, statusi in priponkami. Tak tok dela poveže ERP, dokumentni sistem in interni sistem nalog, zato je mesečno zapiranje hitrejše, odgovornost bolj vidna, komunikacija pa ostane tam, kjer nastaja računovodska vsebina. To koristi servisom in strankam, ki želijo manj improvizacije.
Zakaj ticketing sistem v računovodstvu ni le tehnični dodatek
V praksi se največ zastojev ne zgodi zato, ker računovodja ne bi znal knjižiti, temveč zato, ker manjka dokazilo, pojasnilo ali pravilna različica dokumenta. Ticketing sistem v računovodstvu takšno nejasnost pretvori v sledljivo nalogo. Namesto da vprašanje ostane zakopano v daljši e-poštni niti, ima vsaka odprta zadeva svoj naslov, odgovorno osebo, rok, status in zgodovino sprememb. To je posebej pomembno pri strankah, ki imajo več oddelkov, več potrjevalcev ali pogosto pošiljajo dokumentacijo po delih.
Bodite informirani o tej in podobnih temah:
Dobro zasnovan dokumentni tok običajno poveže tri plasti. ERP skrbi za poslovne dogodke, knjižbe, saldakonte in poročila. Dokumentni sistem hrani izvirnike, priloge in povezave do računovodskih zapisov. Ticketing sistem v računovodstvu pa zapira vrzel med njima: omogoča strukturirana vprašanja, dopolnitve in opomnike. Računovodski servis tako ne čaka pasivno na konec meseca, ampak sproti vidi, kateri računi nimajo dokazila, katere dobave niso potrjene in katera bančna plačila zahtevajo razlago.
Osnovni proces je preprost. Stranka v skupno okolje odlaga prejete račune, izdane račune, potne naloge, pogodbe, obračunske temeljnice, dobavnice in druga dokazila. Sistem lahko dokumente razvrsti po obdobju, vrsti, dobavitelju ali stroškovnem mestu. Ko računovodska ekipa pri pregledu opazi manjkajoč podatek, odpre ticket. V njem navede, kaj manjka, zakaj je podatek potreben in do kdaj je smiselno odgovoriti. Ticketing sistem v računovodstvu tako vprašanje postavi v kontekst konkretnega dokumenta, ne v abstraktno dopisovanje.
status pokaže, ali je zadeva nova, v obdelavi, čaka na stranko ali je zaključena;
priponka omogoči, da je dokazilo vezano neposredno na vprašanje;
rok pomaga ločiti nujne dopolnitve od manj kritičnih pojasnil;
zgodovina komunikacije pokaže, kdo je kaj pojasnil in kdaj;
odgovorna oseba prepreči, da bi naloga ostala brez lastnika.
Posebno vrednost imajo avtomatski bančni uvozi. Ko se izpiski uvozijo neposredno v ERP ali povezano bančno evidenco, računovodja hitreje prepozna plačila, prilive, provizije in morebitne neujemajoče se zneske. Če pri plačilu ni jasno, na kateri račun se nanaša, se odpre naloga z referenco na transakcijo. Ticketing sistem v računovodstvu zato pomaga povezati bančni promet, dokumente in pojasnila, kar zmanjša ugibanje pri zapiranju odprtih postavk.
Največ časa ne prihrani tehnologija sama, temveč dogovorjen način uporabe in dosledno zapiranje odprtih vprašanj.
To je točka, kjer se pokaže razlika med naključnim digitalnim odlagališčem in urejenim računovodskim procesom. Če stranka naloži dokument brez jasnega imena, obdobja ali pojasnila, se delo samo preseli iz e-pošte v drugo mapo. Če pa so pravila jasna, ticketing sistem v računovodstvu deluje kot skupna servisna evidenca zahtevkov: odprto pomeni, da nekaj še manjka; zaključeno pomeni, da je zadeva računovodsko obdelana ali vsaj ustrezno pojasnjena.
Manj e-poštnega kaosa in več sledljivosti odgovornosti
E-pošta je uporabna za obvestila, slabša pa za operativno vodenje dokumentacije. V eni niti se hitro zmešajo računi, popravki, potrditve, vprašanja o plačilih in dogovori za prihodnji mesec. Ko nekdo odgovori samo enemu prejemniku ali spremeni naslov sporočila, se sled pretrga. Ticketing sistem v računovodstvu zmanjša tak kaos, ker vsako vprašanje obravnava kot ločeno nalogo. Računovodska ekipa vidi nerešene zadeve po stranki, obdobju, odgovorni osebi in prioriteti.
Za kakovostno računovodsko storitev je ta sledljivost več kot organizacijska lepota. Omogoča dokazljivost postopkov, lažji notranji nadzor in boljše usklajevanje z roki za DDV, plače, poročila ali zaključna dela. Če se pozneje pojavi vprašanje, zakaj je bil strošek knjižen na določen način, je mogoče pogledati priponke, pojasnila in časovnico odločanja. Sorodni izrazi, kot so interni sistem nalog, dokumentni workflow ali evidenca zahtevkov, opisujejo isto bistvo: urejeno sodelovanje namesto spomina posameznika.
Kako začeti brez pretiranega zapletanja
Uvajanje naj se začne z dogovorom, ne z orodjem. Najprej določite, kateri kanal je uraden za dokumente in kateri za operativna vprašanja. Nato pripravite pravila poimenovanja, na primer obdobje, vrsta dokumenta in kratek opis vsebine. Pomembno je urediti dostope: stranka naj vidi svoje dokumente in naloge, računovodska ekipa pa naj ima pravice, ki ustrezajo vlogam. Ticketing sistem v računovodstvu je učinkovit šele, ko vsi vedo, kam kaj sodi in kdo mora odgovoriti.
Dogovoriti se je smiselno tudi o jeziku komunikacije. V mednarodnih ali večjezičnih okoljih naj bo jasno, ali se naloge odpirajo v slovenščini, angleščini ali po vrsti dokumenta. Prav tako določite, kako pogosto se pregleduje odprte naloge: dnevno pri intenzivnem poslovanju, tedensko pri manjšem obsegu, obvezno pa pred obračunskimi roki. Ticketing sistem v računovodstvu naj ne postane še ena pasivna baza, temveč del rednega ritma dela.
Za konec je koristno postaviti realna pričakovanja. Tudi najboljši ERP, dokumentni sistem in servisna evidenca zahtevkov ne morejo nadomestiti vsebinskega razumevanja poslovnih dogodkov. Lahko pa močno zmanjšajo izgubljene dokumente, podvojena vprašanja, nejasne odgovornosti in zamude pri zapiranju mesecev. Kdor želi računovodstvo voditi kakovostno, potrebuje kombinacijo strokovnega znanja, urejenih pravil in disciplinirane uporabe sistema. Ticketing sistem v računovodstvu je pri tem praktično orodje, ne bližnjica mimo odgovornega dela.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
V časih, kakršne preživljamo, se ljudje večinoma zadržujemo doma. Tudi naše navade so se spremenile. Ste opazili, da več kupujete preko spleta? Pa tudi več prostega časa preživite na telefonu in brskate po različnih omrežjih. Verjetno ste tako naleteli tudi na ta članek, kajne? Kaj pa če zgoraj našteto združite v eno in s tem tudi kaj zaslužite?
Za podjetnike začetnike, kakor tudi za tiste, ki so že dolgo na online parketu, je še posebej pomembno, da res dobro poznajo zakonodajo in predpise online podjetništva. Zlasti je pomembno, da so podatki in informacije ažurne, saj se predpisi spreminjajo zelo hitro. Preverite katere so glavne 3 nepravilnosti online podjetništva.
Že od leta 2017 je za fizične osebe postalo obvezno prijavljanje transakcijskih računov v tujini. Tako je potrebno prijavite vse TRR (osebne račune), ki jih imajo fizične osebe odprte pri finančnih institucijah v tujini, ne glede na to, ali jih uporabljajo oz. ali nanje prejemajo nakazila.
Nekateri se pač znajdejo po svoje in onlyfans računovodstvo je tu, da pomaga...Razumemo, da ima online poslovanje mnogo oblik. Ne glede na obliko – in dokler je v mejah legalnega – pa morajo izvajalci poskrbeti tudi, da je skladno z vsemi davčnimi pravili, računovodskimi standardi itd.




 Za prihodnost se obeta veliko sprememb na področju zaposlovanja saj se po več desetletjih oziroma celo stoletjih relativno stabilne definicije zaposlitve vse to spreminja. Prihajamo namreč v ero nove paradigme dela in ustvarjanja dohodka.


 V podjetniškem smislu se je marsikateri pristop obrnil na glavo - tudi spodbujanje podjetništva. Danes se zahteva drugačno podporo, tveganje in prilagodljivo okolje, da se ideje razvijajo, ustvarjajo delovna mesta in omogočajo trajnostni gospodarski napredek.. Včasih se je poslovalo v lokalih, trgovinah, podjetniki so odpirali pisarne, poslovalnice, obrate – danes še vedno, kljub gospodarskemu razcvetu, težko zapolnimo poslovne prostore.