
cat5
-
AI v računovodstvu: pomočnik, ki potrebuje strokovni nadzor pri delu
AI v računovodstvu je uporaben pomočnik, kadar pospeši zajem dokumentov, urejanje podatkov, iskanje nepravilnosti in pripravo osnutkov knjižb. Ni pa samostojen računovodski strokovnjak. Splošni jezikovni modeli lahko pravila razumejo preveč splošno, spregledajo izjeme ali napačno ocenijo davčne posledice. Zato je AI v računovodstvu najbolj koristen takrat, ko deluje znotraj jasnih pravil, na kakovostnih podatkih in pod nadzorom strokovno-računovodsko usposobljene osebe, ki razume poslovni namen dogodka, zakonodajo, pravila računovodske prakse ter odgovornost za končni rezultat.
Kje AI v računovodstvu že res pomaga
Največja vrednost umetne inteligence je pri opravilih, ki so ponavljajoča, podatkovno bogata in časovno potratna. Prepoznava računov, razvrščanje prilog, predlaganje partnerjev, preverjanje zneskov, iskanje podvojenih dokumentov in priprava osnutkov temeljnic lahko pomembno razbremenijo ekipo. AI v računovodstvu lahko tudi opozori na nenavadne vzorce, na primer skok stroškov določene kategorije ali manjkajoče priloge pri potnih nalogih.
Korist je še večja, kadar so procesi urejeni. Če so dokumenti jasno poimenovani, stroškovna mesta dosledno uporabljena, pravila potrjevanja znana in podatki v sistemu čisti, digitalni pomočnik deluje precej bolje. Če pa so vhodni podatki nepopolni, zamujeni ali napačno označeni, bo tudi rezultat negotov. AI v računovodstvu ne popravi samodejno poslovne neurejenosti; pogosto jo le hitreje pokaže.
Dobro deluje tudi kot pomoč pri pripravi pojasnil. Lahko povzame vsebino pogodbe, izpostavi pomembne datume, pripravi seznam odprtih vprašanj ali predlaga, katere dokumente je treba zahtevati pred knjiženjem. Toda povzetek ni dokazilo in osnutek ni strokovno mnenje. Računovodja mora preveriti, ali je besedilo pravilno razumljeno, ali obstajajo dodatni dogovori in ali transakcija odraža dejanski poslovni dogodek.
V praksi se hitro pokaže razlika med tehničnim branjem dokumenta in računovodsko presojo. Račun za reprezentanco, izobraževanje, programsko naročnino ali storitev iz tujine je lahko na videz preprost. AI v računovodstvu lahko prepozna dobavitelja, datum, znesek in opis, ne more pa zanesljivo presoditi namena dogodka, upravičenosti odbitka davka, povezanosti s prihodki ali posebnih omejitev.
Prav namen je pogosto odločilen. Enak nakup je lahko poslovno potreben material, osebna poraba, darilo, reklama ali reprezentanca. Enaka vožnja je lahko službena pot, prevoz na delo ali zasebna uporaba sredstva. Enako plačilo je lahko avans, naročnina, licenca, strošek obdobja ali dolgoročna pravica uporabe. AI v računovodstvu lahko ponudi predlog, vendar brez konteksta ne more odgovorno zaključiti.
AI v računovodstvu naj pospeši delo, ne pa nadomesti strokovne presoje in odgovornosti računovodje pri odločitvah.
To ni nezaupanje do tehnologije, temveč zdrava razmejitev vlog. Avtomatizacija je odlična pri hitrosti, doslednosti in obdelavi velike količine podatkov. Strokovno računovodstvo pa presoja vsebino, tveganja in posledice. Kadar sistem predlaga knjižbo, mora nekdo razumeti, zakaj je predlog smiseln, kdaj ni in katere dodatne informacije so potrebne.
Meje avtomatizacije pri davčnih pravilih
Splošni jezikovni modeli so trenirani na velikih količinah besedil, ne na odgovornosti za pravilno davčno obravnavo konkretnega primera. Znajo zveneti prepričljivo tudi takrat, ko je odgovor zastarel, preveč splošen ali napačen. AI v računovodstvu lahko na primer opiše splošno pravilo, spregleda pa izjemo pri kraju obdavčitve, posebnost pri oprostitvi ali omejitev pri priznavanju odhodka.
Pri čezmejnih storitvah je pomembno, kdo je kupec, kje je storitev opravljena, kakšna je narava storitve in katera dokazila obstajajo. Pri vozilih je pomembna dejanska uporaba, način financiranja, evidence in morebitna zasebna raba. Pri bonitetah, darilih in povračilih stroškov so pomembne vrednosti, prejemniki, namen in interna pravila. Tu jezikovni modeli in avtomatizirana obdelava ne smejo ostati brez preverjanja.
Anonimizirane situacije iz vsakdanje prakse
Podjetnik prejme račun za poslovno kosilo in pričakuje samodejno knjiženje. Sistem prepozna opis in predlaga strošek reprezentance. Šele vprašanje, kdo je bil prisoten in kakšen je bil namen srečanja, pokaže pravilno obravnavo. AI v računovodstvu je opravil administrativni del, odločilni del pa je bil vsebinski.
- Pri naročnini za programsko orodje je treba presoditi obdobje, uporabnika in morebitno obravnavo čezmejne storitve.
- Pri nakupu opreme ni dovolj znesek; pomembna sta namen uporabe in pričakovana doba koristnosti.
- Pri avansnem plačilu je treba ločiti plačilo, račun, dobavo in pravilno časovno evidentiranje.
- Pri potnem nalogu avtomatizacija preveri kilometre, ne pa nujno poslovnega razloga poti.
- Pri prejetem dobropisu AI v računovodstvu predlaga povezavo, človek pa preveri ekonomsko vsebino popravka.
Podobno velja pri nenavadnih popustih, kompenzacijah, internih prefakturiranjih ali stroških, ki se ponavljajo v različnih obdobjih. Če sistem nima celotne zgodbe, lahko predlaga formalno lepo, a vsebinsko napačno rešitev. Zato je koristno, da podjetje dokumentira razloge za odločitve, hrani priloge in pravočasno pojasni okoliščine računovodstvu.
Kako uporabljati AI odgovorno
Odgovorna uporaba pomeni, da so pravila znana že pred avtomatizacijo. Določiti je treba, katere predloge sistem sme pripraviti sam, katere mora označiti za pregled in kdaj je obvezno dodatno vprašanje stranki ali odgovorni osebi. AI v računovodstvu naj bo vključen v kontrolni proces, ne mimo njega. Posebej občutljive so davčne izjeme, povezane osebe, osebna poraba in poslovni dogodki brez jasnih dokazil.
Najboljši rezultati nastanejo, ko se tehnologija poveže s kakovostnim računovodskim znanjem. Podjetje lahko veliko naredi samo: pravočasno oddaja dokumente, dopiše namen stroška, uredi potrjevanje in ne skriva posebnosti. Vendar se pri pomembnih odločitvah splača imeti sogovornika, ki zna vprašati pravo vprašanje. AI v računovodstvu je pomočnik; kakovostna presoja pa ostaja razlika med hitrim knjiženjem in pravilno rešitvijo.

O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
-
Bolniške bodo podjetnike odslej manj obremenjevale

Državni zbor je sprejel spremembe zakonodaje, ki bodo omogočile, da bodo bolniške odsotnosti zaposlenih »v breme delodajalca« krajše. Torej bodo bolniške, ko je delavec nekoliko dlje časa odsoten, krajši čas strošek podjetnika.
Davki in prispevki za SP v Sloveniji danes
 Davki in prispevki za sp - kakšne davkemore plačati in kako jih izračunati, se sprašuje vsak samostojni podjetnik. Pri tem je glavna razlika, ali je SP normiranec ali ne. Kako je s prispevki? Kako z DDV? V tem prispevku smo pripravili poenostavljen povzetek.
Delež zasebnih stroškov s.p

Podjetniki vsaj na začetku, pa tudi kasneje, pogosto posel opravljajo kar od doma, v garaži ali pa v urejeni pisarni za ta namen. Včasih niti ni nujno, da ima ta oseba v lasti kakšno nepremičnino, ampak pač dela od doma, tudi če je to najemniško stanovanje.
Doplačilo dohodnine – premalo akontacije pri plači
 Zaposleni se pogosto sprašujejo, zakaj morajo doplačati dohodnino. A v računovodstvu oziroma kadrovski službi ne znajo izračunati prave akontacije?
Električno vozilo na podjetje brez subvencije - se splača?
Električno vozilo na podjetje brez subvencije ni nujno slabša odločitev, če odločanje prestavite z vprašanja enkratne podpore na celoten strošek lastništva. Pri službenem avtomobilu štejejo DDV, davčna olajšava, trenutno ničelna boniteta, amortizacija, financiranje, energija, servisi, zavarovanje, preostala vrednost in način uporabe. Posebej pomembna je ničelna boniteta za zasebno uporabo v obdobju vsaj do leta 2029, ki lahko spremeni izračun pri zaposlenih in poslovodstvu. Vendar električno vozilo na podjetje obravnavajte kot računovodsko odločitev z dokazili, evidencami in pravilno DDV obravnavo, ne kot preprost nakup zaradi ugodnega vtisa.
Evidence in administracija pri službenem EV brez davčnih zapletov
Foto: Rathaphon Nanthapreecha / Pexels Administracija pri službenem EV je ključna zato, ker davčna ugodnost še ne pomeni, da dokumentacija ni več pomembna. Električno službeno vozilo lahko podjetju prinese nižjo obremenitev pri boniteti, ugodnejšo obravnavo stroškov in bolj pregledno mobilnost, vendar mora biti dejanska uporaba dokazljiva. Posebej občutljivo je razmerje med poslovno in zasebno uporabo, DDV obračunom za zasebno rabo, domačim polnjenjem ter povračili zaposlenim. Če so pravila zapisana vnaprej, evidence pa se vodijo sproti, se večina zapletov prepreči še pred davčnim nadzorom.
Zakaj administracija pri službenem EV ni le formalnost
Pri električnih vozilih podjetja pogosto najprej opazijo ugodnost ničelne bonitete za zasebno uporabo. To je razumljivo, vendar administracija pri službenem EV ne sme temeljiti na predpostavki, da zaradi ničelne bonitete ni več drugih davčnih vprašanj. Boniteta je le en del obravnave. Ločeno je treba presojati DDV, upravičenost stroškov, povračila zaposlenim, morebitne omejitve zasebne uporabe in dokazila o dejanski rabi vozila.
Bodite informirani o tej in podobnih temah:
Največja napaka v praksi je nejasen dogovor: vozilo je službeno, uporablja ga zaposlena oseba, polni se doma, stroške pa podjetje knjiži brez jasnega izračuna. Takšna ureditev je lahko vsakodnevno praktična, vendar računovodsko šibka. Urejena evidenca službenega vozila ne pomeni birokracije zaradi birokracije, temveč povezavo med internim pravilom, potnimi podatki, računi, obračunom stroškov in davčno obravnavo.
Kateri interni akti in dogovori so smiselni
Dobro izhodišče je kratek interni pravilnik ali dogovor o uporabi vozila. V njem naj bo jasno zapisano, komu je vozilo dodeljeno, za katere namene se uporablja, ali je zasebna uporaba dovoljena, kdo odobri izjeme in kdo nosi posamezne stroške. Administracija pri službenem EV je bistveno lažja, če pravila niso razpršena po elektronskih sporočilih, ustnih dogovorih in naknadnih pojasnilih, temveč so zbrana v enem dokumentu.
- določitev uporabnika vozila in njegove odgovornosti za evidence;
- pravila za poslovne poti, zasebne vožnje in uporabo zunaj delovnega časa;
- način evidentiranja kilometrov, polnjenj, parkirnin, cestnin in servisov;
- postopek povračila domačega polnjenja ter dokazila o ceni elektrike;
- navedba, ali je bil uveljavljen odbitek DDV in kako se spremlja uporaba;
- rok za oddajo podatkov računovodstvu, da administracija pri službenem EV ostane sprotna.
Tak dokument naj bo dovolj konkreten, da ga zaposleni razumejo, in dovolj prilagodljiv, da pokrije običajne situacije. Če podjetje dovoli zasebno uporabo, naj to tudi jasno zapiše. Če je zasebna uporaba prepovedana ali omejena, naj bo opisano, kako se to preverja. Administracija pri službenem EV mora podpirati dejansko prakso, ne idealnega stanja, ki v resnici ne obstaja.
Ničelna boniteta ne izbriše obveznosti dokazovanja uporabe, posebej kadar je bil uveljavljen odbitek DDV.
To je pomembno predvsem zato, ker se posamezna davčna področja ne presojajo vedno enako. Zasebna uporaba lahko pri boniteti ne povzroči dodatne obdavčitve, hkrati pa mora podjetje pri DDV in stroških še vedno dokazati, kaj je bilo poslovno, kaj zasebno in kako je bil izračun pripravljen. Zato administracija pri službenem EV zahteva sodelovanje uporabnika vozila, kadrovske funkcije, računovodstva in vodstva.
Evidence poslovnih in zasebnih kilometrov
Osnovna evidenca naj vsebuje datum, relacijo, namen poti, začetno in končno stanje kilometrov ter oznako, ali gre za poslovno ali zasebno vožnjo. Pri poslovnih poteh naj bo namen dovolj opisen, da je razvidna povezava z dejavnostjo. Pri zasebnih vožnjah ni treba zapisovati občutljivih osebnih podrobnosti, pomembno pa je, da so kilometri ločeni. Administracija pri službenem EV je bolj zanesljiva, če se podatki beležijo sproti, ne enkrat mesečno po spominu.
Podjetje se lahko odloči za digitalno evidenco, preglednico ali sistem voznega parka. Oblika je manj pomembna kot doslednost. Če je bil pri nabavi ali najemu vozila uveljavljen odbitek DDV, je ločevanje poslovne in zasebne uporabe še posebej občutljivo. V takih primerih naj računovodska obravnava električnega vozila temelji na preverljivih podatkih, saj pavšalne ocene težko pojasnijo dejansko rabo.
Kako naj administracija pri službenem EV zajame domače polnjenje
Domače polnjenje je praktično, a računovodsko pogosto najbolj neurejen del. Podjetje naj določi, kako se ugotavlja poraba elektrike: z namenskim števcem, podatki polnilnice, poročilom vozila ali drugim dokazljivim načinom. Poleg količine porabljene energije je pomembna cena elektrike, obdobje obračuna in formula povračila. Administracija pri službenem EV naj jasno poveže kilovatne ure, ceno in znesek, ki ga podjetje povrne zaposlenemu.
Če zaposleni prejme povračilo za domače polnjenje, naj predloži ustrezna dokazila, na primer obračun dobavitelja elektrike in izpis porabe za vozilo. Kadar se uporablja povprečna cena, naj bo metoda zapisana in uporabljena enotno. Pri tem je smiselno ločiti strošek elektrike za službeno vozilo od zasebne porabe gospodinjstva. Sorodni izrazi, kot so evidenca polnjenja, obračun domače elektrike in dokumentiranje uporabe vozila, v praksi pomenijo isti cilj: dokazljivost.
Preventiva: manj ugibanja, več miru pri nadzoru
Pri električnem službenem vozilu se davčne prednosti najbolje izkoristijo takrat, ko so pravila postavljena pred prvo uporabo. Naknadno urejanje je težje, ker manjkajo podatki, uporabniki se podrobnosti ne spomnijo, računovodstvo pa mora iz nepopolnih informacij sestaviti logično zgodbo. Administracija pri službenem EV zato ni ovira, temveč varovalka: podjetju pomaga pokazati, da so stroški res povezani s poslovanjem in da so zasebne vožnje obravnavane pravilno.
V praksi se splača pripraviti razumen sistem, ki ga zaposleni lahko izvajajo, računovodstvo pa lahko preveri. Ni nujno, da je zapleten, mora pa biti dosleden. Podjetje se lahko odloči za samostojno ureditev, vendar je pri DDV, bonitetah in povračilih pogosto koristno vključiti strokovno računovodsko presojo. Administracija pri službenem EV je majhen napor v primerjavi s tveganjem, da davčne ugodnosti obstajajo le na papirju, dokazila pa jih ne podprejo.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Kako preveriti datum za DDV na računu

Datum za DDV na računu je ena ključnih kontrol pri obdelavi prejetih računov, ker neposredno vpliva na pravico do odbitka, pravilnost DDV obračuna in usklajenost knjigovodskih evidenc. Pri preverjanju ni dovolj pogledati le datuma izdaje računa. Ločiti je treba datum opravljene dobave ali storitve, datum prejema, obdobje stroška in izbrano davčno obdobje. Če se ti podatki razlikujejo, to ni vedno napaka, vendar mora biti razlog jasen. Napačen datum za DDV na računu lahko pomeni popravke, obresti in nepotrebno davčno tveganje.
Kaj pravzaprav pomeni datum za DDV na računu
Na enem računu je lahko več datumov, vsak pa ima svojo vlogo. Datum izdaje pove, kdaj je bil račun pripravljen. Datum opravljene storitve ali dobave pove, na katero obdobje se vsebina nanaša. Datum prejema je pomemben dokaz, kdaj je kupec z računom razpolagal. Datum za DDV na računu pa je povezan z obdobjem, v katerem se DDV upošteva v davčnih evidencah, če so izpolnjeni pogoji za odbitek.
V praksi se za ta podatek uporabljajo tudi izrazi davčni datum računa, datum odbitka DDV ali obračunski datum. Izrazi niso vedno uporabljeni dosledno, zato je pomembno, da računovodja razume vsebino in ne zaupa slepo poimenovanju polja v programu. Kakovostna obdelava računa pomeni, da se preveri dokument, ne le avtomatsko prepoznani datum.
Kdaj se datum za DDV na računu najpogosteje zaplete
Največ dilem nastane pri računih, ki prispejo na prelomu mesecev ali let. Storitev je lahko opravljena v prejšnjem mesecu, račun izdan v novem, prejet pa šele po zaključku obračunskega obdobja. V takem primeru datum za DDV na računu ne sme biti izbran zgolj po datumu izdaje. Upoštevati je treba pravila za odbitek DDV, dejanski prejem računa in vsebinsko obdobje stroška.
Podobne težave se pojavijo pri naročninah, najemninah, vzdrževanju, svetovalnih storitvah, dobavah z več fazami in pri računih, ki se nanašajo na daljše obdobje. Računovodski program lahko veliko pomaga, vendar ne more vedno sam presoditi, ali je dobava že opravljena, ali gre za razmejitev in ali je davčni datum računa izbran pravilno.
Kontrolni seznam za preverjanje
Pri obdelavi prejetega računa je smiselno uporabiti kratek, ponovljiv postopek. Tako se zmanjša odvisnost od navade posameznika in poveča sledljivost odločitev. Posebej pomembno je, da se izjem ne prezre, ampak se jih označi za ročni pregled.
- Preverite, ali je datum prejema logično mogoč glede na datum izdaje računa.
- Preverite, ali je naveden datum opravljene storitve ali dobave, kadar je pomemben za obdobje stroška.
- Preverite, ali se leto izdaje razlikuje od davčnega ali poslovnega obdobja.
- Preverite, ali je datum za DDV na računu skladen z datumom prejema in pogoji za odbitek.
- Preverite, ali je strošek knjižen ali razmejen v pravo obdobje, tudi če se DDV odbije pozneje.
- Preverite, ali je bila morebitna ročna sprememba dokumentirana z opombo ali drugo sledljivo podlago.
Datum za DDV na računu in obdobje stroška nista vedno ista stvar
Pomembna strokovna razlika je, da se strošek in DDV lahko obravnavata različno. Strošek se praviloma pripozna glede na obdobje, na katero se dobava ali storitev nanaša. Odbitek DDV pa je odvisen od izpolnjenih davčnih pogojev, med drugim od ustreznega računa in njegovega prejema. Zato lahko datum za DDV na računu pade v drugo obdobje kot strošek.
Če datum za DDV na računu nastavimo prezgodaj, se DDV odbije v napačnem obračunu. To lahko pomeni premalo izkazano obveznost za določeno obdobje in potrebo po popravku. Če ga nastavimo prepozno, se odbitek neupravičeno zamakne, kar vpliva na denarni tok in usklajevanje evidenc. Obe možnosti sta slabi, če nista utemeljeni.
Zakaj avtomatika ni dovolj
Optično branje, e-računi in uvoz dokumentov so koristni, vendar lahko napačno prepoznajo datume ali izberejo napačno polje. Program lahko datum prejema zamenja z datumom izdaje, spregleda obdobje storitve ali ob ponovnem uvozu prepiše ročno preverjen podatek. Zato datum za DDV na računu zahteva kombinacijo sistemskih opozoril in strokovne presoje.
Dobra notranja kontrola zazna nelogične kombinacije: prejem pred izdajo, manjkajoč datum storitve, zaprto davčno obdobje, razliko med letom storitve in letom obračuna ali nenavadno pozno prejet račun. A zadnja odločitev je pogosto vsebinska. Tu se pokaže razlika med mehanskim vnosom podatkov in specializiranim računovodstvom, ki zna presoditi davčne posledice.
Posebna previdnost na prelomu leta
Prelom leta je najbolj občutljivo obdobje, ker se hkrati zapirajo poslovne knjige, pripravljajo razmejitve in oddajajo davčni obračuni. Račun je lahko izdan januarja, storitev pa se nanaša na december. Strošek lahko sodi v preteklo leto, datum za DDV na računu pa v obdobje, ko so izpolnjeni pogoji za odbitek. Tak račun je treba obravnavati posebej, ne rutinsko.
Priporočljivo je, da se računi na prelomu leta označijo za pregled pred dokončnim knjiženjem. Preverijo naj se pogodbeno obdobje, priloge, dokazila o izvedbi, datum prejema in izbrani obračunski datum. Če je odločitev pravilna, naj bo razlog razviden iz dokumentacije. Če ni, je popravek pred oddajo obračuna praviloma bistveno enostavnejši kot popravek po oddaji.
Sklep: manj tveganja z jasnim postopkom
Pravilno določen datum za DDV na računu ni formalnost, ampak pomemben del davčne varnosti. Ne sme se samodejno enačiti z datumom izdaje, datumom storitve ali obdobjem stroška. Najboljši pristop je jasen kontrolni postopek, ki združuje programska opozorila, strokovni pregled izjem in dokumentirano odločitev. Kdor želi zadeve urediti zanesljivo, naj pri dvomih ne ostane pri ugibanju, ampak naj preveri vsebino računa, pravila za odbitek DDV in posledice za evidence.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Komunikacija z računovodstvom: kaj vedno poslati za hitrejše odgovore
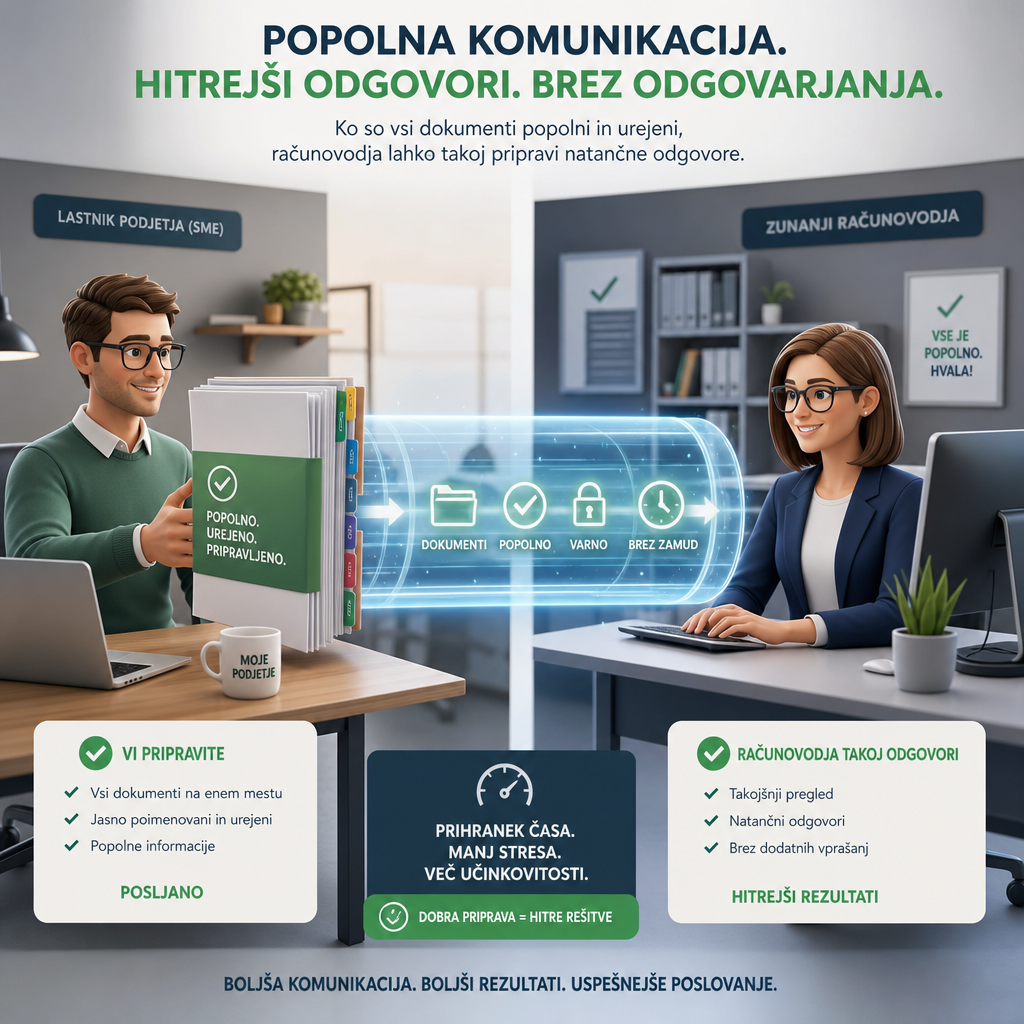
Komunikacija z računovodstvom je najhitrejša, kadar računovodja ob vprašanju prejme tudi dokument, kontekst in jasno pričakovanje. Veliko zamud ne nastane zaradi zahtevnosti knjiženja, temveč zato, ker povezava do priloge ne deluje, račun ni prepoznaven ali ni razvidno, kaj želite preveriti. Če v sporočilo vključite številko dokumenta, dobavitelja, datum, znesek, opis napake in rok, zunanji servis hitreje najde pravo podlago ter odgovori uporabno. Dobra računovodska komunikacija zato ni birokracija, ampak bližnjica do manj dopisovanja, manj domnev in bolj zanesljivih odločitev pri vsakodnevnem poslovanju.
Komunikacija z računovodstvom se začne pri dokazilih
Komunikacija z računovodstvom se pogosto zaplete pri osnovnem vprašanju: o katerem dokumentu govorimo. Sporočilo v slogu, da nek račun ni pravilen, računovodji ne pove dovolj. Lahko obstaja več računov istega dobavitelja, več dobropisov, več osnutkov ali več uvozov v različnih obdobjih. Zato vedno navedite točno številko računa ali dokumenta, datum izdaje oziroma prejema, znesek in vrsto dokumenta. Če dokument pošiljate iz sistema, preverite, ali ima računovodja do njega dejanski dostop.
Bodite informirani o tej in podobnih temah:
Komunikacija z računovodstvom ni namenjena prelaganju odgovornosti, ampak pravilni izmenjavi informacij. Računovodja lahko strokovno presodi davčno obravnavo, knjiženje ali zapiranje postavk, vendar mora najprej razumeti poslovni dogodek. Pri dobavitelju navedite naziv ali opis poslovnega partnerja, vendar ne dodajajte nepotrebnih osebnih podatkov. Dovolj je, da je dokument nedvoumno prepoznaven. Če se vprašanje nanaša na storitev, pojasnite, kaj je bilo kupljeno, za kateri namen in v katerem obdobju se strošek nanaša.
- točna številka računa, dobropisa, avansa, potnega naloga ali drugega dokumenta,
- datum izdaje, prejema, opravljene storitve ali plačila, kadar je pomemben,
- znesek z navedbo, ali gre za bruto, neto ali davčni znesek,
- dobavitelj ali poslovni partner, opisan brez nepotrebnih osebnih podatkov,
- priloga, izvoz iz programa ali delujoča povezava do dokumenta,
- kratek opis zaznane napake ali dileme,
- jasno vprašanje, kaj želite, da računovodja preveri.
Komunikacija z računovodstvom postane posebej pomembna, ko se pojavi napaka. Namesto splošne navedbe, da se nekaj ne ujema, opišite, kje ste razliko opazili. Ali je napačen znesek davka, datum zapadlosti, konto, status plačila, knjiženje stroška ali povezava z naročilom? Dodajte, kaj ste že preverili sami. Tak opis zmanjša možnost, da računovodja najprej raziskuje napačno smer in šele nato ugotovi, kaj je bilo dejansko vprašanje.
Najhitrejši odgovor dobite takrat, ko računovodja ne išče dokumenta, ampak rešuje vprašanje.
Dobro dopisovanje z računovodjo vključuje tudi stopnjo nujnosti. Ni vsako vprašanje nujno isti dan, nekatera pa so vezana na plačilo, oddajo obračuna, zaključek meseca ali rok poročanja. Če je zadeva časovno občutljiva, napišite konkreten rok in razlog zanj. Če rok ni kritičen, to prav tako povejte. Kakovostno in specializirano računovodstvo lažje razporedi delo, kadar so pričakovanja jasna, vi pa se izognete občutku, da se vprašanje izgublja med drugimi nalogami.
Predloga: Komunikacija z računovodstvom brez ugibanja
Predloga sporočila naj bo kratka, vendar popolna. Uporabite jo lahko za e-pošto, komentar v poslovnem programu ali interno nalogo. Pomembno je, da računovodja v prvem branju razume dokument, težavo in želeni rezultat.
Zadeva: preverjanje dokumenta ali knjižbe. Dokument: navedite številko dokumenta, datum in znesek. Partner: navedite dobavitelja ali opis poslovnega partnerja, brez odvečnih osebnih podatkov. Priloga: dodajte račun, izvoz, posnetek zaslona ali drugo podlago. Opis: pojasnite, kaj ste opazili, na primer neujemanje zneska, napačen status, manjkajočo prilogo ali dvom glede davčne obravnave. Vprašanje: napišite, ali želite preveriti knjiženje, zapiranje plačila, davčno stopnjo, rok zapadlosti ali pravilnost vnosa. Rok: navedite, do kdaj potrebujete odgovor in zakaj.
Komunikacija z računovodstvom je učinkovitejša, če ločite dejstva od domnev. Dejstvo je, da je dokument v sistemu viden z določenim zneskom ali datumom. Domneva je, da je verjetno napačno knjižen. Oboje je lahko koristno, vendar naj bo jasno označeno. Računovodja tako ve, kaj naj preveri v evidencah in kateri del je vaše opažanje iz poslovnega procesa. Tak pristop je profesionalen, hkrati pa dovolj človeški, ker ne predpostavlja, da druga stran pozna ozadje.
Kontrolni seznam: Komunikacija z računovodstvom pred pošiljanjem
Preden pošljete vprašanje, si vzemite minuto za hiter pregled. Ta minuta pogosto prihrani dan ali dva dodatnega dopisovanja. Izmenjava informacij z računovodstvom je najboljša, ko ni preveč obsežna, je pa dovolj natančna. Če sporočilu manjkajo osnovni podatki, računovodja ne more zanesljivo odgovoriti, tudi če je vprašanje na videz preprosto.
- Ali je dokument nedvoumno identificiran s številko, datumom in zneskom?
- Ali priloga deluje in je računovodji dostopna?
- Ali je navedeno, kaj točno je sporno ali nejasno?
- Ali ste zapisali, kaj želite preveriti ali potrditi?
- Ali je navedena nujnost oziroma rok za odgovor?
- Ali sporočilo ne vsebuje nepotrebnih osebnih ali identifikacijskih podatkov?
- Ali je vprašanje povezano z enim primerom, ne z več nepovezanimi temami?
Komunikacija z računovodstvom ni administrativna ovira, temveč del kakovostnega poslovnega procesa. Če pošiljate nepopolna vprašanja, se računovodja najprej ukvarja z iskanjem, povezovanjem in preverjanjem osnovnih dejstev. Če pošljete urejeno vprašanje, lahko uporabi strokovno znanje tam, kjer ima največjo vrednost: pri presoji, pravilni obravnavi in opozorilih na tveganja. To je razlika med improviziranim reševanjem in urejenim sodelovanjem s servisom.
Manj dopisovanja, več uporabnih odgovorov
Komunikacija z računovodstvom se izboljša z navado, ne z zapletenimi pravili. Vsako sporočilo naj pove, kateri dokument obravnavate, kaj ste opazili, kaj želite izvedeti in do kdaj potrebujete odgovor. Tak način dela spoštuje čas obeh strani in zmanjšuje napake. Računovodja ne potrebuje dolgih razlag, potrebuje pa pravo kombinacijo dokazil in konteksta. Ko to postane standard, so odgovori hitrejši, sodelovanje mirnejše, finančni podatki pa zanesljivejši.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Podjetniki, bo kaj dobička?
 Konec leta se bliža in s tem tudi še zadnja priložnost za pregled poslovanja in izvajanje kakšnih "last minute" ukrepov glede poslovnih rezultatov. Tu je govora predvsem o t.i. kampanjskem ukrepanju ali pa samo končnih preverbah ali smo zadeve primerno vodili skozi leto.
Poslovne aplikacije in računovodstvo: Odprte ERP integracije za

poslovne aplikacije in računovodstvo so učinkovite šele, ko so povezane z jasno zasnovanimi procesi, varnimi podatkovnimi tokovi in strokovno podporo. Digitalizacija zato ni le izbira programa, temveč odločitev o tem, kako bodo dokumenti nastajali, kdo jih bo pregledoval, katere kontrole bodo obvezne in kako bo vodstvo dobilo zanesljive informacije. Kadar aplikacija podpira realen tok dela, zmanjšuje ročne obvode, napake in zamude. Kadar ga ne podpira, pa se strošek hitro preseli v popravke, usklajevanja in negotovost pri poročanju, davkih ter odločanju.
Zakaj poslovne aplikacije in računovodstvo niso samo IT projekt
V praksi se digitalizacija pogosto začne z vprašanjem, katero orodje izbrati. Boljše izhodišče je vprašanje, kateri proces želimo izboljšati. Poslovne aplikacije in računovodstvo morajo zajeti naročila, prejete račune, izdane račune, plačila, zaloge, potne naloge, stroškovna mesta in poročila kot povezan sistem. Če se odgovornosti ne določijo vnaprej, aplikacija ne odpravi zmede, ampak jo le prenese v digitalno okolje. Zato mora biti uvedba kombinacija poslovnega, računovodskega in tehničnega premisleka.
Bodite informirani o tej in podobnih temah:
Prvi korak je popis toka dokumentov. Kdo prejme dokument, kdo preveri vsebino, kdo potrdi strošek, kdo knjiži in kdo spremlja odprte postavke? Poslovne aplikacije in računovodstvo morajo ta tok podpirati z vlogami, pravicami, opomniki in sledljivostjo. Pri tem ni pomembna samo hitrost, ampak tudi dokazljivost. Ko nastane vprašanje o izvoru podatka ali razlogu za knjižbo, mora biti pot od dokumenta do poročila razumljiva brez dolgotrajnega iskanja po mapah in sporočilih.
Odprte ERP integracije kot zmanjšanje tveganj
Odprte ERP integracije so pomembne zato, ker podjetja redko poslujejo samo v enem sistemu. Spletna prodaja, skladišče, plačilni sistemi, kadrovske evidence in računovodski programi morajo izmenjevati podatke. Poslovne aplikacije in računovodstvo sta varnejša, kadar omogočata standardizirane izvoze, dokumentirane povezave in jasno revizijsko sled. Zaprt sistem lahko kratkoročno deluje udobno, dolgoročno pa poveča odvisnost od enega ponudnika, oteži menjavo računovodske podpore in zmanjša nadzor nad podatki.
- Preverite, ali aplikacija omogoča izvoz ključnih podatkov v uporabni obliki, ne le v zaprtih poročilih.
- Ocenite, ali so pravice uporabnikov prilagodljive glede na naloge, odgovornosti in načelo najmanjšega dostopa.
- Zahtevajte jasno sled sprememb: kdo je podatek vnesel, popravil, potrdil ali izvozil.
- Preverite, kako sistem podpira prejete in izdane dokumente, priloge, statuse ter opomnike.
- Vnaprej razmislite, ali bo rešitev podpirala rast, nove poslovne enote ali drugačen model obračunavanja.
Pri ocenjevanju varnosti se ne ustavite pri geslih. Pomembni so varnostne kopije, ločevanje pravic, dnevniški zapisi, šifriranje prenosa podatkov, postopki ob izpadu in možnost hitrega omejevanja dostopov. Poslovne aplikacije in računovodstvo obdelujejo občutljive finančne in poslovne informacije, zato mora biti jasno, kdo ima dostop in zakaj. Dobra rešitev ne temelji na zaupanju posamezniku, temveč na pravilih, kontrolah in rednem preverjanju.
Najdražja digitalizacija je tista, ki avtomatizira neurejen proces in skrije odgovornost za podatke pred vodstvom.
Kako oceniti podporo, skladnost in strokovnost
Podpora ni samo tehnična pomoč ob napaki. Pri poslovnih sistemih pomeni razumevanje računovodskih pravil, poslovnih posebnosti in posledic sprememb. Poslovne aplikacije in računovodstvo zahtevajo sogovornike, ki znajo vprašati, zakaj se podatek uporablja, ne le kam ga vnesti. Pri uvajanju je smiselno vključiti finance, računovodstvo, operativo in vodstvo. Vsaka skupina vidi drug del tveganja: eni poznajo dokumente, drugi zakonske roke, tretji poročila, četrti stroške neučinkovitosti.
Skladnost je treba presojati širše od tega, ali program izdela račun. Pomembno je, kako obravnava popravke, dobropise, davčne evidence, arhiviranje, zaključevanje obdobij in ločevanje nalog. Poslovne aplikacije in računovodstvo morajo omogočiti, da se enaka pravila uporabljajo ponovljivo, tudi ko se ekipa zamenja ali poveča obseg dela. To je področje, kjer se kakovostna računovodska podpora hitro pokaže: manj je improvizacije, več je predvidljivih postopkov.
poslovne aplikacije in računovodstvo pri rasti podjetja
Rast pogosto razkrije šibkosti sistema. Dokler je dokumentov malo, ročni pregledi in preglednice še delujejo. Ko se poveča število računov, projektov, naročnikov ali skladiščnih premikov, isti pristop povzroči ozka grla. Poslovne aplikacije in računovodstvo morajo biti zato zasnovani z mislijo na spremembe: nova stroškovna mesta, dodatne potrjevalce, povezave z zunanjimi sistemi, drugačno poročanje ali prehod na drugačen način računovodske obravnave. Razširljivost ni razkošje, temveč zavarovanje pred dragimi predelavami.
Koristen preizkus pred odločitvijo je scenarij prihodnosti. Kaj se zgodi, če podjetje uvede novo prodajno pot, spremeni cenik, doda naročniški model, zamenja računovodsko podporo ali potrebuje podrobnejše upravljavsko poročanje? Poslovne aplikacije in računovodstvo, ki podpirajo odprte integracije, jasne izvoze in urejene kontrole, omogočajo mirnejše prilagajanje. Odločitev seveda ostane pri vodstvu: ali bo sistem postavljen strokovno že na začetku ali pa se bodo vrzeli reševale sproti, praviloma takrat, ko je časa najmanj.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Povračila zasebnikom za prevoz na delo
Pri potnih stroških, ki si jih zasebniki lahko priznavajo za opravljanje svojih storitev se pogosto srečujejo z vprašanjem, kam uvrstiti stroške prevoza »na delo«.
Preden avtomatizirate, sprehodite en dokument skozi podjetje
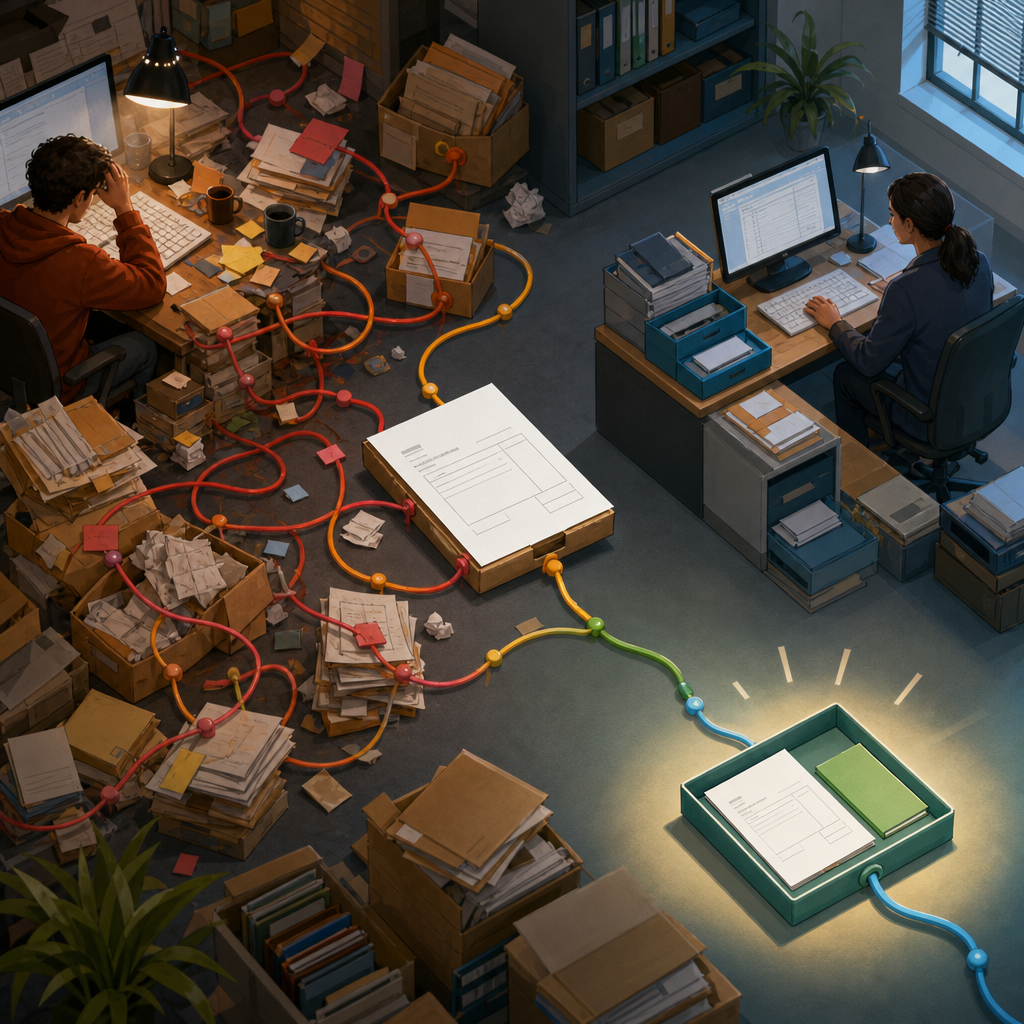
Pot dokumenta je najpreprostejši preizkus, ali podjetje res razume svoje računovodske tokove, preden jih začne avtomatizirati. Če en račun, dobropis ali pogodbeno prilogo sprehodite od prejema do knjiženja, hitro vidite, kje nastajajo kopije, manjkajo pojasnila in kdo odloča o naslednjem koraku. Namen ni iskati krivcev, temveč urediti delo tako, da je pot dokumenta jasna, ponovljiva in podprta z odgovornostmi. Šele potem ima avtomatizacija zdravo nalogo: skrajšati nepotrebne postanke, ne pa hitreje prenašati iste nejasnosti med ljudmi. Tak zapis pogosto razkrije več kot dolg pravilnik ali splošen občutek.
Kaj razkrije pot dokumenta pred avtomatizacijo
V praksi dokument redko potuje po idealnem postopku. Prispe v e-poštni predal, nekdo ga shrani v mapo, pojasnilo dobavitelja ostane v ločenem pogovoru, nato pa računovodstvo dobi samo del zgodbe. Ko se pozneje pojavi vprašanje, katera različica je prava, težava ni nujno v malomarnosti. Pogosto manjka skupno mesto, kjer bi bila pot dokumenta vidna vsem, ki morajo ukrepati.
Bodite informirani o tej in podobnih temah:
Za začetek izberite en nedavno obravnavan dokument. Ne izbirajte popolnega primera, ampak takšnega, ki je vsaj malo tipičen: račun z dodatnim pojasnilom, prilogo, odobritvijo ali popravkom. Zapišite dejanske postanke, ne postopka, kot bi moral biti. Uporaben zapis je kratek: korak, mesto, odgovorna vloga, naslednji korak. Če nihče ne zna povedati, kje je pojasnilo, je pot dokumenta že pokazala prvo šibko točko.
Pri tem ločite dokument od informacij, ki ga razlagajo. Račun je lahko shranjen pravilno, vendar brez pojasnila o dobavi, dogovorjenem popustu ali spremembi naročila ne omogoča zanesljive obravnave. V računovodstvu je kontekst pogosto enako pomemben kot priloga. Zato naj pot dokumenta vključuje tudi opombe, odgovore, odobritve in odprta vprašanja, ne le datoteke.
Avtomatizacija ne skrajša dela, če najprej ne pokažete, kje dokument dejansko zastane in kdo lahko nadaljuje.
Ko imate opis poti, ga primerjajte s pravilnikom ali dogovorjenim načinom dela. Razlika med zapisanim pravilom in resničnim ravnanjem ni poraz, ampak izhodišče za izboljšavo. Prav tu se pokaže, ali potrebujete novo orodje, boljši dogovor ali samo jasnejšo odgovornost. Dobra pot dokumenta je dovolj preprosta, da jo ljudje uporabljajo tudi v napornem delu meseca.
Ločite ponavljanje od strokovne presoje
Vsak postanek ni enako primeren za avtomatizacijo. Prepis datuma, zneska ali številke dokumenta po jasnem pravilu je ponavljajoče se opravilo. Razlaga neobičajnega dogovora, presoja pravilne davčne obravnave ali odločitev o knjiženju pa zahteva strokovno presojo. Če pot dokumenta pokaže, da se ti dve vrsti dela mešata, avtomatizacija ne bo rešila bistva. Lahko samo hitreje premakne nepopoln podatek naprej.
- Zapišite, kateri podatki so vedno prisotni in dovolj enotni za prenos brez dodatnega vprašanja.
- Označite, kje pot dokumenta potrebuje pojasnilo, odobritev ali strokovni pregled.
- Določite, kdo sme odgovoriti na poslovno vprašanje in kdo opravi računovodsko presojo.
- Preverite, kaj se zgodi, kadar manjka priloga, znesek odstopa ali je dokument poslan dvakrat.
Posebej pomembno je, da preizkus vključuje odstopanja. Če sistem deluje samo pri popolnem računu, v vsakdanjem delu hitro nastane nov obvod: dodatna e-pošta, ločena mapa ali ustno pojasnilo. S tem se pot dokumenta znova razdrobi. Boljša rešitev je vidno mesto za odprta vprašanja, kjer je zapisano, kaj manjka, kdo odgovarja in do kdaj je pričakovan odgovor.
Stanja dokumenta naj pomenijo isto vsem
Veliko nesporazumov nastane pri besedi končano. Za pošiljatelja je dokument končan, ko ga posreduje. Za prejemnika se delo takrat šele začne. Zato uvedite malo, vendar uporabno število stanj: prejeto, čaka pojasnilo, pregledano, pripravljeno za knjiženje. Ko je pot dokumenta povezana s takšnimi stanji, ljudje ne ugibajo, ali morajo še kaj narediti.
Ne pretiravajte z oznakami. Če jih je preveč, postane označevanje dodatno delo, ne pomoč. Vsako stanje naj odgovori na tri vprašanja: kdo ima naslednjo nalogo, kaj potrebuje in kdaj je korak zaključen. Tak dogovor je pogosto pomembnejši od samega programa, saj omogoča, da enako besedišče uporabljajo podjetnik, administracija in računovodstvo.
Preizkusite eno spremembo, ne celotnega sveta
Ko želite izboljšati pot dokumenta, ne uvajajte hkrati petih novosti. Izberite eno vrsto dokumentov, na primer prejete račune z dodatnimi pojasnili, in eno spremembo, denimo skupno mesto za dokument ter pripadajoče vprašanje. Primerjajte obdobje pred spremembo in po njej. Spremljajte število obravnavanih dokumentov, manjkajočih prilog, ponovnih vprašanj in primerov, ki so čakali na pojasnilo.
Pri merjenju bodite dosledni. Če spremljate čas, določite enak začetek in konec: na primer od prejema dokumenta do trenutka, ko je pripravljen za računovodsko obravnavo. Pri manjšem številu primerov en sam mesec ne pove vsega, vendar pokaže smer. Najbolj uporaben dokaz ni občutek sodobnosti, ampak to, da naslednja oseba dokument najde, razume in lahko nadaljuje brez dodatnega lovljenja informacij.
Kje se začne odgovorno računovodsko delo
Nekaterih primerov ne bo rešila nobena oznaka. Zapletene davčne okoliščine, nejasni dogovori ali posebnosti poslovnega modela zahtevajo presojo ljudi, ki razumejo posledice knjiženja in poročanja. Prav zato je urejena pot dokumenta pomembna tudi za kakovostno računovodstvo. Strokovnjak lahko bolje presodi, če prejme dokument skupaj s pojasnilom, podlago, vprašanjem in rokom, ne pa razpršenih delov zgodbe.
Za praktičen začetek pripravite preprosto predlogo sporočila: kateri dokument pošiljate, kaj je nejasno, katero vprašanje želite razrešiti in do kdaj potrebujete odgovor. S tem ne nadomeščate strokovne obravnave, ampak ji ustvarite boljše pogoje. Ko je pot dokumenta kratka, pregledna in odgovorno vodena, avtomatizacija dobi jasen namen: manj nepotrebnih postankov ter več časa za odločitve, ki res zahtevajo znanje.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Prenehanje pogodbe o zaposlitvi sprememba: zadeve ob koncu
Prenehanje pogodbe o zaposlitvi ne pomeni, da se obveznosti delodajalca končajo že z ustnim obvestilom ali zadnjim prihodom delavca v pisarno. Delovno razmerje traja do dogovorjenega izteka pogodbe za določen čas oziroma do zakonitega prenehanja, zato je treba do tega dne pravilno voditi evidenco delovnega časa, obračunati plačo ali nadomestilo, urediti odsotnosti, stroške prehrane in prevoza ter pravočasno pripraviti dokumentacijo. Največ napak nastane prav v zadnjih dneh, ko se zdi, da je sodelovanje že zaključeno.
Računovodske integracije brez vezanosti na en sistem in ponudnika
Foto: Ludovic Delot / Pexels Računovodske integracije so pri digitalizaciji več kot tehnična povezava med programi; so odločitev, kdo nadzoruje podatke, procese in prihodnje možnosti podjetja. Če je računovodska storitev pretesno zvezana z eno poslovno aplikacijo ali enim izvajalcem, se lahko vsaka sprememba spremeni v drag projekt. Smiselno je ločiti strokovno računovodsko podporo od same tehnologije, hkrati pa zahtevati odprte povezave, standardne izvoze, API vmesnike in razumljivo dokumentacijo. Tako podjetje ohrani možnost menjave računovodskega servisa brez izgube zgodovine, navad dela ali dostopa do sistema. To je temelj digitalne neodvisnosti.
Zakaj Računovodske integracije ne smejo pomeniti zaklepa
V praksi se vezanost na en sistem pogosto pokaže šele takrat, ko podjetje zraste, zamenja poslovni model ali potrebuje drugačen način poročanja. Dokler je vse majhno, se zdi priročno, da isti ponudnik razvija aplikacijo, vodi računovodske postopke in določa pravila izmenjave podatkov. Težava nastane, ko podjetje želi zamenjati računovodski servis, dodati novo prodajno orodje ali preseliti podatke v drug sistem. Če so izvozi omejeni, podatkovni model nejasen, postopki pa odvisni od posameznikov, odločitev ni več poslovna, temveč tehnično prisiljena.
Bodite informirani o tej in podobnih temah:
Računovodske integracije naj omogočajo, da računovodska stroka ostane stroka, programska oprema pa orodje. Kakovosten računovodski partner razume davčne, knjigovodske in kontrolne posledice podatkov, vendar ne bi smel biti edina vrata do vaših dokumentov, šifrantov in poročil. Enako velja obratno: poslovna aplikacija lahko odlično podpira izdajo računov, zaloge, naročnine ali projektno delo, vendar naj ne določa, kateri računovodski izvajalec je edina možna izbira.
Odprte povezave, API vmesniki in dokumentacija
Računovodske integracije morajo zato temeljiti na odprtih integracijskih vmesnikih, ne na ročnem prepisovanju ali skritih pravilih. API povezave omogočajo varen in ponovljiv prenos izdanih računov, prejetih dokumentov, plačil, stroškovnih mest, artiklov in drugih strukturiranih podatkov. Pri tem ni pomembna le tehnična povezava, temveč tudi jasna razlaga, kaj posamezno polje pomeni, kdaj se podatek sinhronizira in kako se obravnavajo napake. Brez tega integracija deluje samo, dokler se nič ne spremeni.
Računovodske integracije so kakovostne šele takrat, ko podpirajo tudi izvoze v standardne oblike, kot so strukturirane preglednice, XML ali druge splošno berljive datoteke. Ti izvozi niso nadomestilo za API, so pa varnostna mreža. Podjetju omogočajo revizijsko sled, arhiviranje, analize in morebitno migracijo. Dokumentacija naj bo razumljiva tako razvijalcem kot odgovornim osebam v financah: opisati mora šifrante, davčne stopnje, statuse dokumentov, popravke, stornacije in pravila usklajevanja.
Računovodske integracije morajo omogočiti odhod brez izgube podatkov, procesov in razumevanja poslovanja, ne zgolj udoben začetek.
Računovodske integracije, ki so zasnovane na takem izhodišču, zmanjšajo odvisnost od posameznega ponudnika in povečajo pogajalsko moč podjetja. To ne pomeni, da je vsak sistem zamenljiv čez noč ali da računovodsko znanje ni pomembno. Ravno nasprotno: bolj ko so podatki urejeni, bolj pride do izraza kakovostna strokovna obravnava. Razlika je v tem, da se podjetje za računovodski servis odloči zaradi znanja, odzivnosti in razumevanja poslovanja, ne zato, ker druga izbira tehnično ni mogoča.
Kaj preveriti pred uvedbo ali prenovo sistema
Preden podjetje uvede novo aplikacijo ali prenovi obstoječe procese, je smiselno pripraviti kratek kontrolni seznam. Ne gre za pretirano tehnično nalogo, temveč za osnovno upravljanje tveganj. Posebej koristno je, da pri tem sodelujejo vodstvo, računovodstvo in oseba, ki razume podatkovne tokove.
- Ali je mogoče izvoziti vse ključne dokumente, šifrante in knjižbene podlage v berljivi, standardni obliki?
- Ali API povezave pokrivajo ustvarjanje, popravljanje, branje statusov in obravnavo napak?
- Ali je dokumentacija dovolj jasna, da jo lahko uporabi drug izvajalec brez dodatnih pojasnil?
- Ali sistem beleži spremembe, uporabniške akcije in časovne oznake za potrebe kontrole?
- Računovodske integracije naj imajo opredeljeno odgovornost: kdo vzdržuje povezavo, kdo preverja podatke in kdo rešuje odstopanja.
Računovodske integracije ni dovolj ocenjevati po tem, ali danes prenesejo en tip računa. Preveriti je treba tudi, kako se obnašajo pri dobropisih, delnih plačilih, avansih, več davčnih stopnjah, tujih valutah, stroškovnih mestih in spremembah poslovnih pravil. Prav na robnih primerih se pokaže, ali je rešitev premišljena ali samo hitro sestavljena.
Skalabilne Računovodske integracije za rast poslovanja
Ko podjetje vstopi na nov trg, doda spletni kanal, uvede naročniški model ali začne uporabljati dodatna orodja za prodajo in logistiko, se zahteve do računovodskih podatkov spremenijo. Računovodske integracije morajo zato podpirati širitev, ne le današnjega načina dela. Dobro zasnovana rešitev omogoča dodajanje novih virov dokumentov, ločevanje poslovnih enot, prilagoditev poročil in povezovanje z drugimi sistemi brez popolne prenove.
Zrele Računovodske integracije upoštevajo, da se računovodska pravila, davčne obveznosti in notranje kontrole razvijajo skupaj s podjetjem. DIY pristop je lahko na začetku vabljiv, vendar pogosto podceni pomen usklajenih šifrantov, zapiranja obdobij, sledljivosti in odgovornosti za pravilnost podatkov. Specializirano računovodsko znanje pri tem ni ovira digitalizaciji, ampak zaščita pred dragimi napakami, ki se pokažejo šele ob poročanju, nadzoru ali menjavi sistema.
Računovodske integracije kot nadzor nad podatki
Končni cilj ni imeti čim več povezav, temveč imeti nadzor nad podatki in procesi. Odprte povezave, standardni izvozi, API vmesniki in jasna dokumentacija podjetju omogočajo, da tehnologijo uporablja kot infrastrukturo, ne kot omejitev. Tak pristop olajša menjavo računovodskega servisa, uvedbo nove aplikacije, revizijo podatkov in dolgoročno arhiviranje.
Dobra računovodska tehnologija uporabnika ne zaklene, temveč mu omogoči premišljene odločitve. Računovodske integracije naj bodo zato načrtovane kot del poslovne strategije: dovolj odprte za spremembe, dovolj natančne za strokovno računovodstvo in dovolj dokumentirane, da podjetje nikoli ne izgubi dostopa do lastnega znanja, zgodovine in procesov.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Referendum o interventnem zakonu 2026: Interventni zakon na čakanju
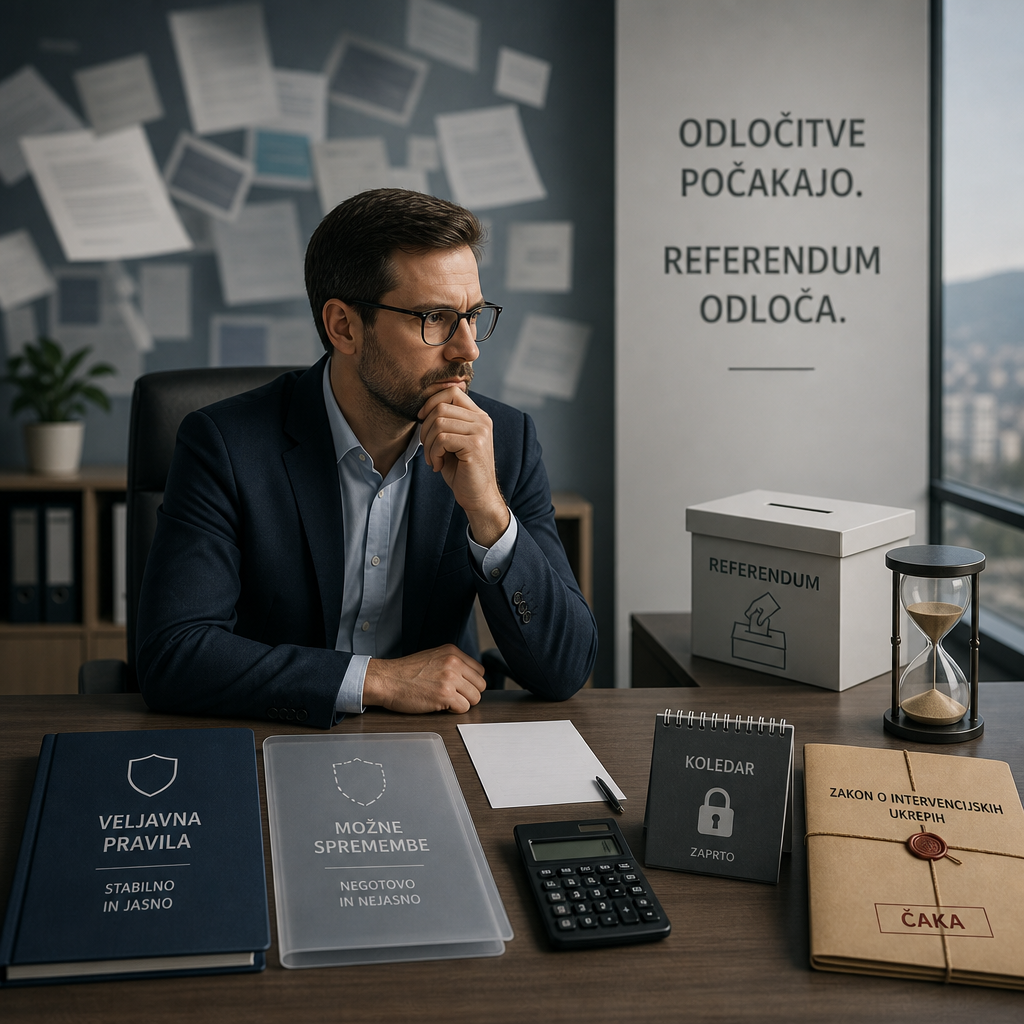
Možnost za referendum o interventnem zakonu 2026 je ključni razlog, da sprejeti interventni zakon še ne ustvarja pravnih učinkov za obračune in poslovne odločitve. Zato ga do uradne uveljavitve ni smiselno uporabljati pri plačah, prispevkih, DDV, dohodnini, najemninah, delu ob upokojitvi, cenikih ali pogodbah. Podjetniki in računovodje naj raje pripravijo več scenarijev, preverijo likvidnostne učinke in spremljajo uradne objave. Posebej previdni naj bodo normiranci in samozaposleni, ker napovedane spremembe lahko vplivajo na davčno obremenitev, višino akontacij, prispevke in izbiro poslovnega modela prej, kot se zdi.
Zakaj Referendum o interventnem zakonu 2026 ustavlja uporabo pravil
Dovoljeni referendum o interventnem zakonu 2026 pomeni, da je zakon v političnem in postopkovnem zadržanju. Čeprav so bile spremembe že predstavljene kot sprejete, jih v poslovni praksi še ne obravnavamo kot veljavno podlago. Za računovodstvo je to bistvena razlika: osnutek, sprejeti akt brez veljavnosti in zakon, ki se dejansko uporablja, niso isto. Obračun plače, izdaja računa ali pogodbeno določilo morajo temeljiti na trenutno veljavnih pravilih.
Bodite informirani o tej in podobnih temah:
Ker Referendum o interventnem zakonu 2026 še ni zaključen, do nadaljnjega ostajajo v uporabi obstoječa pravila za prispevke, dohodnino, DDV, najemnine in delo ob upokojitvi. To velja tudi, če so predvidene rešitve za podjetnika ugodnejše. Vnaprejšnje upoštevanje nižjih osnov, drugačnih stopenj ali novih olajšav bi lahko povzročilo napačne obračune, poznejše popravke in nepotrebna pojasnila strankam, zaposlenim ali poslovnim partnerjem.
V praksi Referendum o interventnem zakonu 2026 najbolj vpliva na načrtovanje, ne na tekoče knjiženje. Smiselno je narediti pregled pogodb, cenikov in internih pravilnikov, vendar brez samodejne spremembe nastavitev. Računovodska programska oprema naj ostane vezana na veljavne predpise. Če program omogoča pripravo simulacij, jih je varno voditi ločeno od dejanskih obračunov, jasno označene kot delovni scenarij.
Referendum o interventnem zakonu 2026 tudi ni razlog za paniko. Je pa razlog za disciplino. Podjetja naj si pripravijo kratek interni seznam odprtih vprašanj: kdaj začnejo pravila veljati, ali bo predviden prehodni režim, ali bodo potrebni poračuni in kako bodo spremembe vplivale na denarni tok. Pri zahtevnejših primerih je strokovna presoja pomembnejša od hitrega posnemanja povzetkov iz medijev.
Največje tveganje ni zamuda pri uvedbi sprememb, temveč prehitra uporaba pravil, ki še ne veljajo.
Dokler Referendum o interventnem zakonu 2026 ne dobi uradnega epiloga, naj bo osnovno pravilo preprosto: obračunavamo po starem, analiziramo po novem. Tako lahko podjetnik pravočasno vidi možne učinke, računovodja pa ohrani pravilnost evidenc. Tak pristop je manj privlačen kot hitra odločitev, vendar je praviloma varnejši, cenejši in bolj pregleden.
Scenariji za normirance in samozaposlene
Referendum o interventnem zakonu 2026 je posebej pomemben za normirance, ker naj bi ugodnejša pravila vplivala na obdavčitev prihodkov in s tem na neto izplen poslovanja. Pri normiranih odhodkih je že majhna sprememba praga ali priznanega deleža lahko odločilna za izbiro med statusom normiranca, dejanskimi odhodki ali drugo organizacijo dela. Odločitev naj ne temelji samo na davku, temveč tudi na stroških, tveganjih, rasti prihodkov in administraciji.
- pripravite osnovni scenarij po trenutno veljavnih pravilih;
- dodajte scenarij z napovedanimi ugodnejšimi pravili za normirance;
- preverite učinek morebitne kapice na prispevke pri višjih osnovah;
- za samozaposlene z nizkimi prihodki izračunajte učinek nižje osnove;
- ločeno ocenite vpliv na akontacije, prispevke in mesečno likvidnost;
- sprememb v programih ne potrjujte kot dejanskih, dokler niso veljavne.
Pri normirancih je Referendum o interventnem zakonu 2026 lahko razlika med poslovnim modelom, ki je še smiseln, in modelom, ki zahteva prilagoditev. Podobno velja za samozaposlene z nizkimi prihodki, pri katerih bi nižja osnova za prispevke lahko izboljšala denarni tok. Vendar tak učinek danes še ni pravica, temveč možnost. Zato naj se odločitve o cenah, pogodbenih obveznostih in zaposlovanju sprejemajo z varnostno rezervo.
Kaj spremljati pri DDV, najemninah in energentih
Referendum o interventnem zakonu 2026 odpira tudi vprašanja pri DDV za živila in energente. Če bi bile stopnje začasno spremenjene, bi to vplivalo na cenike, maloprodajne evidence, davčne knjige in komunikacijo s kupci. Do uveljavitve pa se uporabljajo obstoječe stopnje. Predčasna sprememba DDV v blagajni, spletni trgovini ali izdajnih dokumentih lahko povzroči napačno obračunan davek in zapleteno popravljanje računov.
Pri najemninah je previdnost podobna. Napovedane spremembe lahko vplivajo na davčno obravnavo dohodkov iz oddajanja, vendar naj najemodajalci in najemniki ne spreminjajo pogodb zgolj zaradi pričakovanj. Smiselno je preveriti, ali pogodbe omogočajo prilagoditev, če se zakon uveljavi, vendar brez takojšnjega popravljanja zneskov, rokov ali davčnih določil. Enako velja za delo ob upokojitvi: dokler ni nove podlage, se uporablja obstoječi režim.
Praktičen zaključek za poslovno odločanje
Referendum o interventnem zakonu 2026 naj podjetja razumejo kot signal za pripravo, ne kot dovoljenje za izvajanje. Računovodstvo naj vodi dve ravni informacij: uradno, ki se uporablja pri obračunih, in analitično, ki pomaga pri odločanju. Ta ločitev je znak kakovostnega dela, saj preprečuje mešanje želja, napovedi in veljavnih obveznosti. Pri večjih učinkih je smiselno pripraviti pisno sled odločitev.
Končni nasvet je zato jasen: spremljajte uradne objave, pripravite scenarije in ne izvajajte samodejnih poračunov. Referendum o interventnem zakonu 2026 se lahko konča z uveljavitvijo, spremembami ali zamikom, zato naj bodo obračuni do takrat konservativni. Kdor želi zadeve urediti kakovostno, naj kombinira dobro programsko podporo, ažurne podatke in specializirano računovodsko presojo; improvizacija je pri takih prehodih praviloma najdražja možnost.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Saj sem poslal - pogosta izjava, ko gre predaja dokumentov računovodstvu narobe
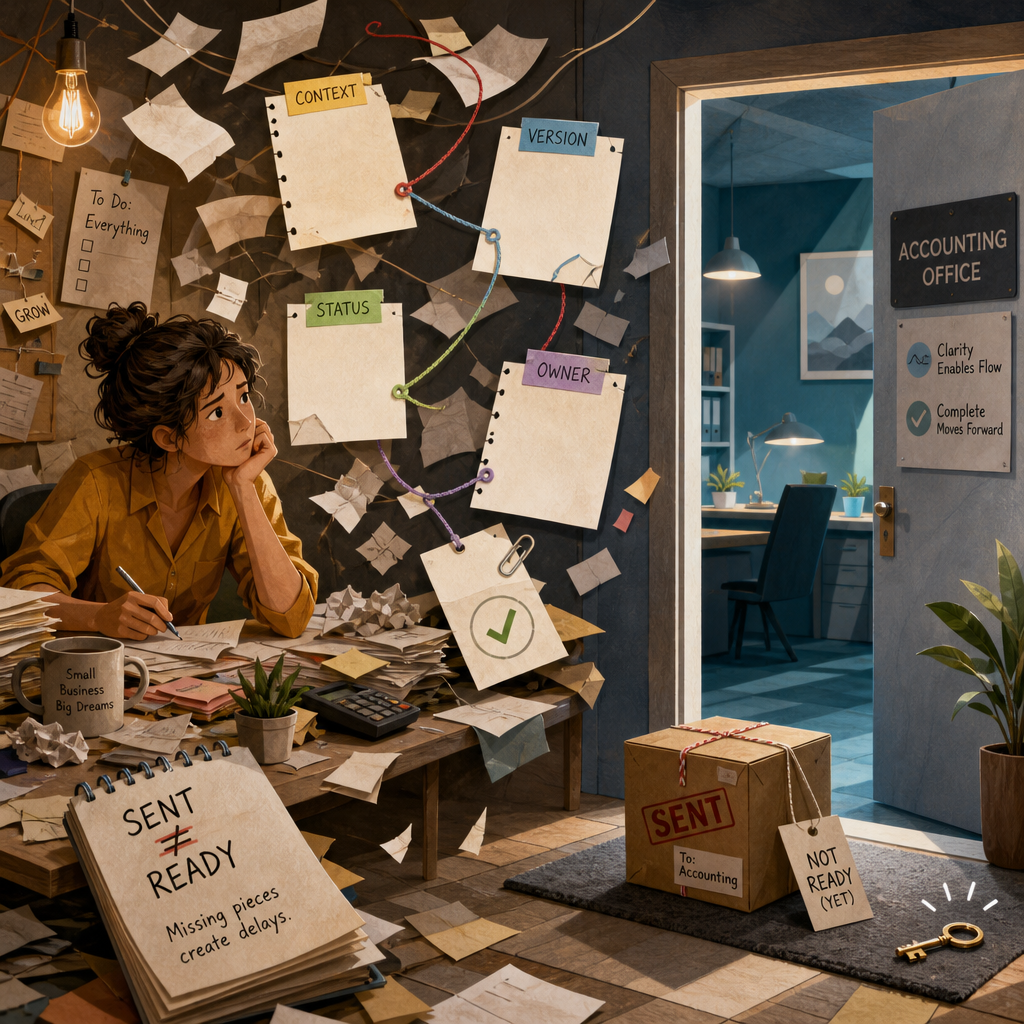
Predaja dokumentov računovodstvu se ne konča takrat, ko je datoteka poslana, temveč šele, ko je razumljiva, popolna in pripravljena za obravnavo. Izjava saj sem poslal je pogosto iskrena, a za knjiženje, preverjanje davčne obravnave ali pripravo poročil ne zadošča vedno. Računovodstvo potrebuje tudi kontekst: zakaj je strošek nastal, katera različica velja, kaj manjka in kdo bo dopolnil odprto zadevo. Če se ti dogovori uvedejo pravočasno, oddaja dokumentacije postane sledljiva, manj stresna in bistveno bolj uporabna za obe strani.
Zakaj Predaja dokumentov računovodstvu pogosto obstane
Najpogostejši zaplet ni tehničen, ampak organizacijski. Dokument je res lahko v poslani pošti, skupni mapi ali programu, vendar računovodja brez pojasnila ne ve, ali gre za redni strošek, popravek, predplačilo, reklamacijo ali dogodek, ki zahteva dodatno obravnavo. Predaja dokumentov računovodstvu zato potrebuje več kot priponko: potrebuje dogovorjen pomen, sled in naslednji korak.
Bodite informirani o tej in podobnih temah:
Pri kakovostnem računovodskem delu se dokument ne obravnava izolirano. Račun je povezan z naročilom, dobavnico, pogodbenim dogovorom, plačilom ali notranjo odobritvijo. Če eden od teh delov manjka, strokovna oseba ne bi smela ugibati. Dobra izmenjava gradiva zato ščiti tudi podjetnika: manj je napačnih predpostavk, naknadnih popravkov in vprašanj tik pred rokom.
Pojasnilo naj bo vedno ob dokumentu
Predaja dokumentov računovodstvu je najbolj učinkovita, ko pojasnilo potuje skupaj z listino. Če je razlaga ostala v ločenem sporočilu, telefonskem pogovoru ali osebnem zapisku, je za računovodstvo praktično nevidna. Smiselno je, da se pri vsakem dokumentu navede kratek namen, povezava z dogodkom in morebitna posebnost, ki vpliva na obravnavo. To ni birokracija, ampak osnovna higiena podatkov.
Koristen zapis je lahko kratek: na kaj se dokument nanaša, kdo ga je odobril, katero obdobje pokriva in ali nadomešča prejšnjo različico. Predaja dokumentov računovodstvu s takšnim spremnim pojasnilom zmanjša potrebo po dodatnem preverjanju. Hkrati omogoča, da zadevo razume tudi oseba, ki ni sodelovala v prvotni komunikaciji.
Poslan dokument je šele začetek; uporaben postane, ko ima pojasnilo, veljavno različico in lastnika naslednjega koraka.
Če se zanašate samo na spomin, se sistem poruši ob odsotnosti, dopustu ali večjem obsegu dela. Predaja dokumentov računovodstvu mora biti razumljiva tudi čez nekaj mesecev, ko se preverja obračun, pripravlja poročilo ali odgovarja na vprašanje. Profesionalno računovodstvo bo takšne vrzeli hitro opazilo, podjetje pa se mora odločiti, ali jih bo reševalo sproti ali vedno znova za nazaj.
Različice, oznake in odgovornost
Drugi pogost vir zastojev so popravki. Datoteka z imenom končno, popravek ali nova verzija ne pove dovolj. Predaja dokumentov računovodstvu naj jasno navede, ali dokument dopolnjuje prejšnjega, ga razveljavlja ali samo pojasnjuje. Brez tega lahko računovodja izgublja čas s primerjanjem dokumentov, namesto da bi opravil vsebinsko preverjanje.
- Določite en kanal, kjer velja uradna oddaja dokumentacije, da se priloge ne izgubljajo med različnimi pogovori.
- Pri popravku zapišite, katera različica velja in kaj je bilo spremenjeno.
- Uporabljajte malo oznak, na primer prejeto, čaka pojasnilo, pripravljeno za obravnavo in zaključeno.
- Vsaki odprti zadevi dodajte odgovorno osebo in naslednji korak, ne le splošnega zapisa, da se čaka odgovor.
Oznake so koristne samo, če jih obe strani razumeta enako. Prejeto lahko pomeni zgolj, da je datoteka prispela, ne pa tudi, da je vsebinsko ustrezna. Predaja dokumentov računovodstvu brez skupnih pomenov hitro ustvari lažen občutek, da je zadeva urejena. Prav tu se pokaže razlika med zgolj zbiranjem papirjev in urejenim računovodskim procesom.
Predaja dokumentov računovodstvu kot del notranje kontrole
Predaja dokumentov računovodstvu ni samo operativno opravilo, ampak del notranje kontrole podjetja. Če je znano, kdo dokument pripravi, kdo ga odobri, kje je razlaga in kdaj se šteje za zaključenega, se zmanjša tveganje napak. To je pomembno pri stroških, prihodkih, potnih nalogih, osnovnih sredstvih in vseh dogodkih, kjer ima vsebina posledice za davčno ali poslovno poročanje.
Specializirano računovodstvo praviloma ne sprašuje zato, ker bi želelo zapletati delo, temveč zato, ker mora razumeti poslovni dogodek. Če podjetje na vprašanja gleda kot na strokovni filter, se sodelovanje izboljša. Prenos listin postane dialog, ne odlagališče priponk. To je zlasti pomembno pri rasti podjetja, ko se število dokumentov poveča in improvizacija ni več dovolj zanesljiva.
Kako začeti brez velikega projekta
Za izboljšavo ni nujno uvesti zapletenega sistema. Začnite z eno odprto zadevo, pri kateri je že nastal zastoj. Zapišite, kaj manjka, kdo mora dopolniti informacijo, kje bo odgovor shranjen in katera različica dokumenta velja. Predaja dokumentov računovodstvu se pogosto izboljša že s tem, da naslednji korak ni več skrit v neformalni komunikaciji.
Nato enak pristop uporabite pri nekaj podobnih primerih in opazujte, ali je manj ponovnih vprašanj. Če se zapleti ponavljajo, je to znak, da težava ni v posamezni osebi, ampak v postopku. Predaja dokumentov računovodstvu naj bo zato dogovor, ne navada. Podjetje lahko marsikaj vodi samo, a pri računovodstvu se kakovost procesa hitro pozna v mirnejših rokih, boljših podatkih in manj nepotrebnih popravkih.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Spremembe obdavčitve podjetnikov in njihovo obvladovanje

Kot mnogi podjetniki znova in znova spoznavajo, so davčne zakonodaje lahko zapletena in dolgočasna tema, a v resnici lahko pomembno vplivajo na vaše podjetje. Zato je pomembno, da na spremembe obdavčitve podjetnikov primerno pripravite in sledite dogajanju, da ne boste zašli v težave.
Spremembe zakona o dohodnini za podjetnike - na enem mestu

Sprememb bo precej - če na kratko strnemo – plače bodo nekoliko manj obdavčene, novosti so tudi na področju bonitet. Za podjetnike še bolj pomembne pa so spremembe pri obdavčitvi kapitala in dobičkov. Tudi zasebni lastniki nepremičnin si obetajo skoraj 10% več neto najemnin. Potrebne bodo pa tudi določeni popravki za nazaj, kajti zakon bo veljal že za davčno leto 2022.
Ticketing sistem v računovodstvu za hitrejše urejanje dokumentacije
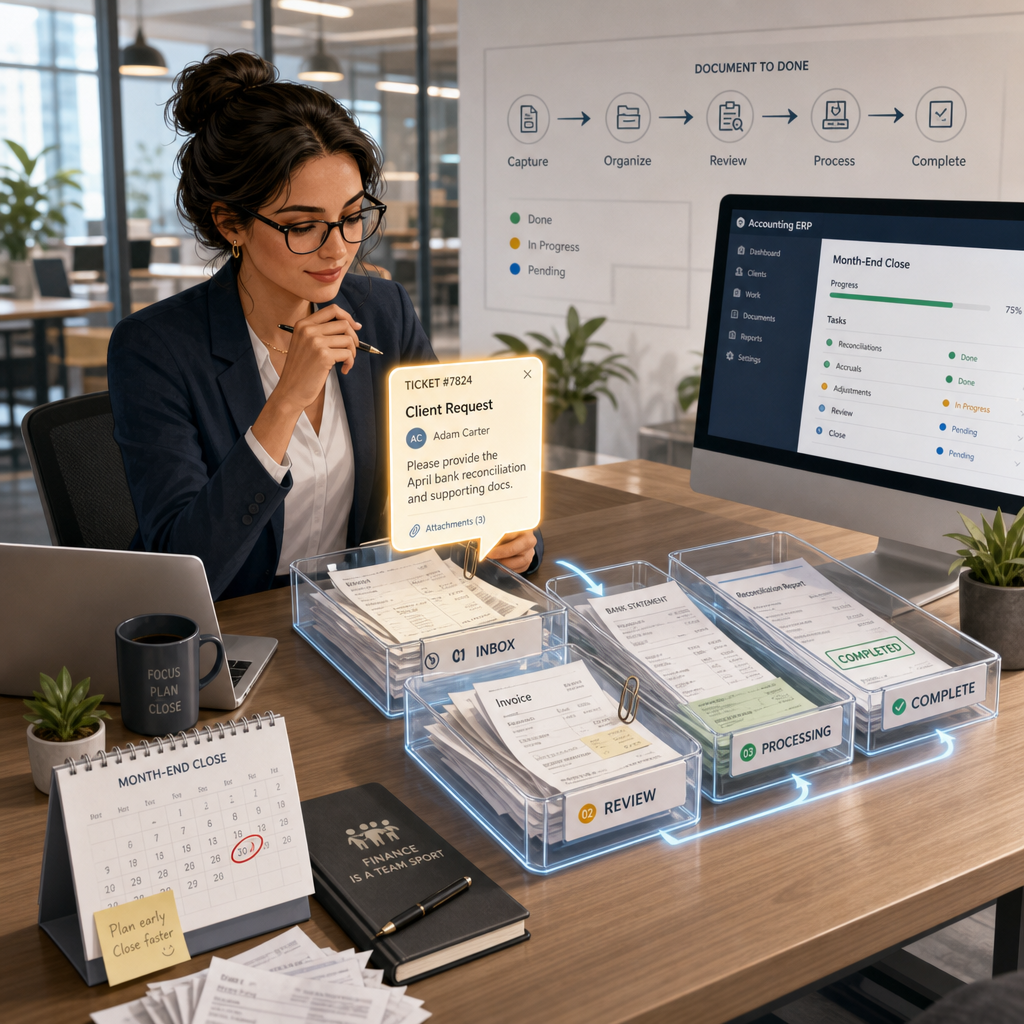
Ticketing sistem v računovodstvu je praktičen način, da se dokumenti, vprašanja in odgovori ne izgubljajo med e-pošto, klepeti in lokalnimi mapami. Stranka odlaga prejete in izdane račune, interne listine ter dokazila v skupno okolje, računovodska ekipa pa iz posameznih nejasnosti odpira naloge z roki, statusi in priponkami. Tak tok dela poveže ERP, dokumentni sistem in interni sistem nalog, zato je mesečno zapiranje hitrejše, odgovornost bolj vidna, komunikacija pa ostane tam, kjer nastaja računovodska vsebina. To koristi servisom in strankam, ki želijo manj improvizacije.
Zakaj ticketing sistem v računovodstvu ni le tehnični dodatek
V praksi se največ zastojev ne zgodi zato, ker računovodja ne bi znal knjižiti, temveč zato, ker manjka dokazilo, pojasnilo ali pravilna različica dokumenta. Ticketing sistem v računovodstvu takšno nejasnost pretvori v sledljivo nalogo. Namesto da vprašanje ostane zakopano v daljši e-poštni niti, ima vsaka odprta zadeva svoj naslov, odgovorno osebo, rok, status in zgodovino sprememb. To je posebej pomembno pri strankah, ki imajo več oddelkov, več potrjevalcev ali pogosto pošiljajo dokumentacijo po delih.
Bodite informirani o tej in podobnih temah:
Dobro zasnovan dokumentni tok običajno poveže tri plasti. ERP skrbi za poslovne dogodke, knjižbe, saldakonte in poročila. Dokumentni sistem hrani izvirnike, priloge in povezave do računovodskih zapisov. Ticketing sistem v računovodstvu pa zapira vrzel med njima: omogoča strukturirana vprašanja, dopolnitve in opomnike. Računovodski servis tako ne čaka pasivno na konec meseca, ampak sproti vidi, kateri računi nimajo dokazila, katere dobave niso potrjene in katera bančna plačila zahtevajo razlago.
Praktičen tok dela od dokumenta do zaprte naloge
Osnovni proces je preprost. Stranka v skupno okolje odlaga prejete račune, izdane račune, potne naloge, pogodbe, obračunske temeljnice, dobavnice in druga dokazila. Sistem lahko dokumente razvrsti po obdobju, vrsti, dobavitelju ali stroškovnem mestu. Ko računovodska ekipa pri pregledu opazi manjkajoč podatek, odpre ticket. V njem navede, kaj manjka, zakaj je podatek potreben in do kdaj je smiselno odgovoriti. Ticketing sistem v računovodstvu tako vprašanje postavi v kontekst konkretnega dokumenta, ne v abstraktno dopisovanje.
- status pokaže, ali je zadeva nova, v obdelavi, čaka na stranko ali je zaključena;
- priponka omogoči, da je dokazilo vezano neposredno na vprašanje;
- rok pomaga ločiti nujne dopolnitve od manj kritičnih pojasnil;
- zgodovina komunikacije pokaže, kdo je kaj pojasnil in kdaj;
- odgovorna oseba prepreči, da bi naloga ostala brez lastnika.
Posebno vrednost imajo avtomatski bančni uvozi. Ko se izpiski uvozijo neposredno v ERP ali povezano bančno evidenco, računovodja hitreje prepozna plačila, prilive, provizije in morebitne neujemajoče se zneske. Če pri plačilu ni jasno, na kateri račun se nanaša, se odpre naloga z referenco na transakcijo. Ticketing sistem v računovodstvu zato pomaga povezati bančni promet, dokumente in pojasnila, kar zmanjša ugibanje pri zapiranju odprtih postavk.
Največ časa ne prihrani tehnologija sama, temveč dogovorjen način uporabe in dosledno zapiranje odprtih vprašanj.
To je točka, kjer se pokaže razlika med naključnim digitalnim odlagališčem in urejenim računovodskim procesom. Če stranka naloži dokument brez jasnega imena, obdobja ali pojasnila, se delo samo preseli iz e-pošte v drugo mapo. Če pa so pravila jasna, ticketing sistem v računovodstvu deluje kot skupna servisna evidenca zahtevkov: odprto pomeni, da nekaj še manjka; zaključeno pomeni, da je zadeva računovodsko obdelana ali vsaj ustrezno pojasnjena.
Manj e-poštnega kaosa in več sledljivosti odgovornosti
E-pošta je uporabna za obvestila, slabša pa za operativno vodenje dokumentacije. V eni niti se hitro zmešajo računi, popravki, potrditve, vprašanja o plačilih in dogovori za prihodnji mesec. Ko nekdo odgovori samo enemu prejemniku ali spremeni naslov sporočila, se sled pretrga. Ticketing sistem v računovodstvu zmanjša tak kaos, ker vsako vprašanje obravnava kot ločeno nalogo. Računovodska ekipa vidi nerešene zadeve po stranki, obdobju, odgovorni osebi in prioriteti.
Za kakovostno računovodsko storitev je ta sledljivost več kot organizacijska lepota. Omogoča dokazljivost postopkov, lažji notranji nadzor in boljše usklajevanje z roki za DDV, plače, poročila ali zaključna dela. Če se pozneje pojavi vprašanje, zakaj je bil strošek knjižen na določen način, je mogoče pogledati priponke, pojasnila in časovnico odločanja. Sorodni izrazi, kot so interni sistem nalog, dokumentni workflow ali evidenca zahtevkov, opisujejo isto bistvo: urejeno sodelovanje namesto spomina posameznika.
Kako začeti brez pretiranega zapletanja
Uvajanje naj se začne z dogovorom, ne z orodjem. Najprej določite, kateri kanal je uraden za dokumente in kateri za operativna vprašanja. Nato pripravite pravila poimenovanja, na primer obdobje, vrsta dokumenta in kratek opis vsebine. Pomembno je urediti dostope: stranka naj vidi svoje dokumente in naloge, računovodska ekipa pa naj ima pravice, ki ustrezajo vlogam. Ticketing sistem v računovodstvu je učinkovit šele, ko vsi vedo, kam kaj sodi in kdo mora odgovoriti.
Dogovoriti se je smiselno tudi o jeziku komunikacije. V mednarodnih ali večjezičnih okoljih naj bo jasno, ali se naloge odpirajo v slovenščini, angleščini ali po vrsti dokumenta. Prav tako določite, kako pogosto se pregleduje odprte naloge: dnevno pri intenzivnem poslovanju, tedensko pri manjšem obsegu, obvezno pa pred obračunskimi roki. Ticketing sistem v računovodstvu naj ne postane še ena pasivna baza, temveč del rednega ritma dela.
Za konec je koristno postaviti realna pričakovanja. Tudi najboljši ERP, dokumentni sistem in servisna evidenca zahtevkov ne morejo nadomestiti vsebinskega razumevanja poslovnih dogodkov. Lahko pa močno zmanjšajo izgubljene dokumente, podvojena vprašanja, nejasne odgovornosti in zamude pri zapiranju mesecev. Kdor želi računovodstvo voditi kakovostno, potrebuje kombinacijo strokovnega znanja, urejenih pravil in disciplinirane uporabe sistema. Ticketing sistem v računovodstvu je pri tem praktično orodje, ne bližnjica mimo odgovornega dela.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.