
davki
-
5 NAJBOLJ BIZARNIH PRVOAPRILSKIH ŠAL

Objavljamo 5 NAJBOLJ BIZARNIH PRVOAPRILSKIH ŠAL
7 najpogostejših napak, ki jih najde inšpekcija

Najpogostejše in hkrati najbolj problematične napake, na katerih vas bodo najhitreje lovili inšpektorji. Seveda je to še najbolj odvisno od vrste dejavnosti, vendar so tako rekoč vsem branžam skupni podobni vzorci oziroma inšpekcijski nadzori.
AI v računovodstvu: pomočnik, ki potrebuje strokovni nadzor pri delu
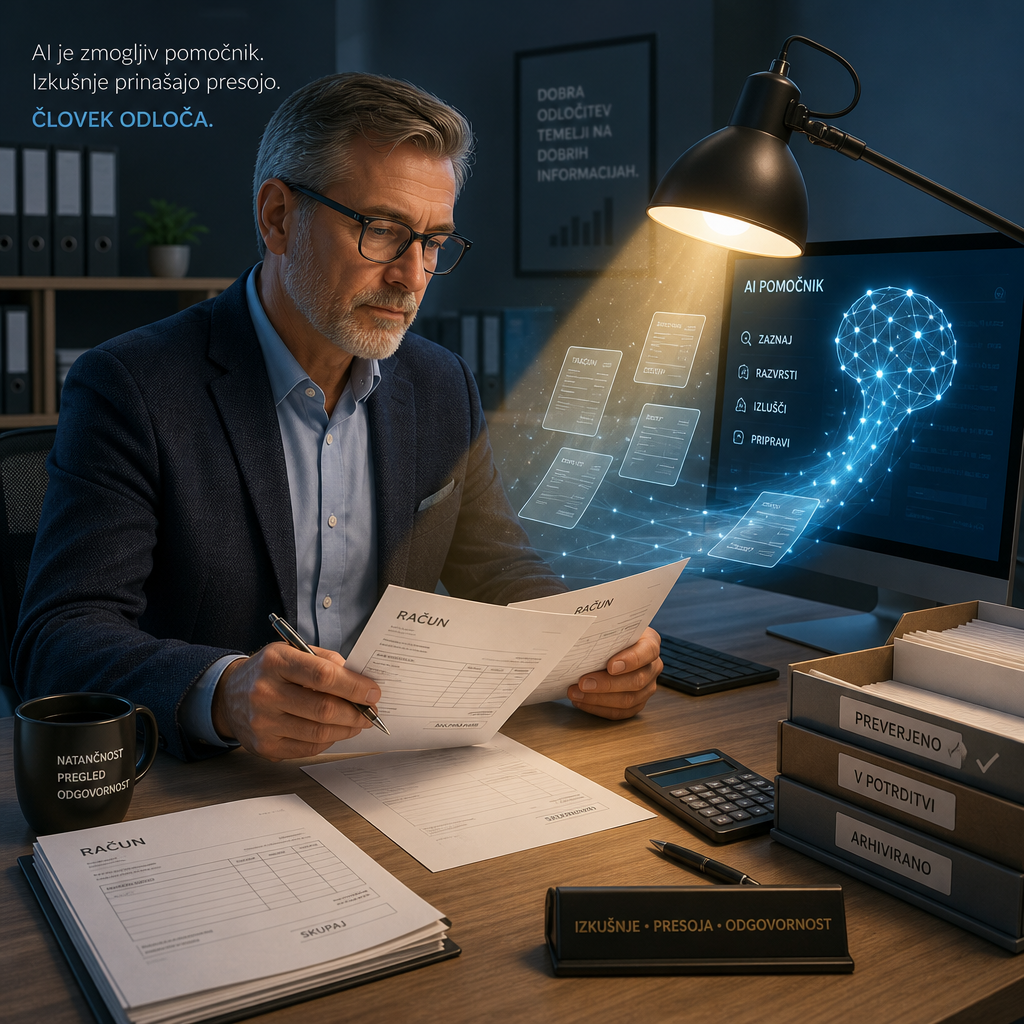
AI v računovodstvu je uporaben pomočnik, kadar pospeši zajem dokumentov, urejanje podatkov, iskanje nepravilnosti in pripravo osnutkov knjižb. Ni pa samostojen računovodski strokovnjak. Splošni jezikovni modeli lahko pravila razumejo preveč splošno, spregledajo izjeme ali napačno ocenijo davčne posledice. Zato je AI v računovodstvu najbolj koristen takrat, ko deluje znotraj jasnih pravil, na kakovostnih podatkih in pod nadzorom strokovno-računovodsko usposobljene osebe, ki razume poslovni namen dogodka, zakonodajo, pravila računovodske prakse ter odgovornost za končni rezultat.
Kje AI v računovodstvu že res pomaga
Največja vrednost umetne inteligence je pri opravilih, ki so ponavljajoča, podatkovno bogata in časovno potratna. Prepoznava računov, razvrščanje prilog, predlaganje partnerjev, preverjanje zneskov, iskanje podvojenih dokumentov in priprava osnutkov temeljnic lahko pomembno razbremenijo ekipo. AI v računovodstvu lahko tudi opozori na nenavadne vzorce, na primer skok stroškov določene kategorije ali manjkajoče priloge pri potnih nalogih.
Korist je še večja, kadar so procesi urejeni. Če so dokumenti jasno poimenovani, stroškovna mesta dosledno uporabljena, pravila potrjevanja znana in podatki v sistemu čisti, digitalni pomočnik deluje precej bolje. Če pa so vhodni podatki nepopolni, zamujeni ali napačno označeni, bo tudi rezultat negotov. AI v računovodstvu ne popravi samodejno poslovne neurejenosti; pogosto jo le hitreje pokaže.
Dobro deluje tudi kot pomoč pri pripravi pojasnil. Lahko povzame vsebino pogodbe, izpostavi pomembne datume, pripravi seznam odprtih vprašanj ali predlaga, katere dokumente je treba zahtevati pred knjiženjem. Toda povzetek ni dokazilo in osnutek ni strokovno mnenje. Računovodja mora preveriti, ali je besedilo pravilno razumljeno, ali obstajajo dodatni dogovori in ali transakcija odraža dejanski poslovni dogodek.
V praksi se hitro pokaže razlika med tehničnim branjem dokumenta in računovodsko presojo. Račun za reprezentanco, izobraževanje, programsko naročnino ali storitev iz tujine je lahko na videz preprost. AI v računovodstvu lahko prepozna dobavitelja, datum, znesek in opis, ne more pa zanesljivo presoditi namena dogodka, upravičenosti odbitka davka, povezanosti s prihodki ali posebnih omejitev.
Prav namen je pogosto odločilen. Enak nakup je lahko poslovno potreben material, osebna poraba, darilo, reklama ali reprezentanca. Enaka vožnja je lahko službena pot, prevoz na delo ali zasebna uporaba sredstva. Enako plačilo je lahko avans, naročnina, licenca, strošek obdobja ali dolgoročna pravica uporabe. AI v računovodstvu lahko ponudi predlog, vendar brez konteksta ne more odgovorno zaključiti.
AI v računovodstvu naj pospeši delo, ne pa nadomesti strokovne presoje in odgovornosti računovodje pri odločitvah.
To ni nezaupanje do tehnologije, temveč zdrava razmejitev vlog. Avtomatizacija je odlična pri hitrosti, doslednosti in obdelavi velike količine podatkov. Strokovno računovodstvo pa presoja vsebino, tveganja in posledice. Kadar sistem predlaga knjižbo, mora nekdo razumeti, zakaj je predlog smiseln, kdaj ni in katere dodatne informacije so potrebne.
Meje avtomatizacije pri davčnih pravilih
Splošni jezikovni modeli so trenirani na velikih količinah besedil, ne na odgovornosti za pravilno davčno obravnavo konkretnega primera. Znajo zveneti prepričljivo tudi takrat, ko je odgovor zastarel, preveč splošen ali napačen. AI v računovodstvu lahko na primer opiše splošno pravilo, spregleda pa izjemo pri kraju obdavčitve, posebnost pri oprostitvi ali omejitev pri priznavanju odhodka.
Pri čezmejnih storitvah je pomembno, kdo je kupec, kje je storitev opravljena, kakšna je narava storitve in katera dokazila obstajajo. Pri vozilih je pomembna dejanska uporaba, način financiranja, evidence in morebitna zasebna raba. Pri bonitetah, darilih in povračilih stroškov so pomembne vrednosti, prejemniki, namen in interna pravila. Tu jezikovni modeli in avtomatizirana obdelava ne smejo ostati brez preverjanja.
Anonimizirane situacije iz vsakdanje prakse
Podjetnik prejme račun za poslovno kosilo in pričakuje samodejno knjiženje. Sistem prepozna opis in predlaga strošek reprezentance. Šele vprašanje, kdo je bil prisoten in kakšen je bil namen srečanja, pokaže pravilno obravnavo. AI v računovodstvu je opravil administrativni del, odločilni del pa je bil vsebinski.
- Pri naročnini za programsko orodje je treba presoditi obdobje, uporabnika in morebitno obravnavo čezmejne storitve.
- Pri nakupu opreme ni dovolj znesek; pomembna sta namen uporabe in pričakovana doba koristnosti.
- Pri avansnem plačilu je treba ločiti plačilo, račun, dobavo in pravilno časovno evidentiranje.
- Pri potnem nalogu avtomatizacija preveri kilometre, ne pa nujno poslovnega razloga poti.
- Pri prejetem dobropisu AI v računovodstvu predlaga povezavo, človek pa preveri ekonomsko vsebino popravka.
Podobno velja pri nenavadnih popustih, kompenzacijah, internih prefakturiranjih ali stroških, ki se ponavljajo v različnih obdobjih. Če sistem nima celotne zgodbe, lahko predlaga formalno lepo, a vsebinsko napačno rešitev. Zato je koristno, da podjetje dokumentira razloge za odločitve, hrani priloge in pravočasno pojasni okoliščine računovodstvu.
Kako uporabljati AI odgovorno
Odgovorna uporaba pomeni, da so pravila znana že pred avtomatizacijo. Določiti je treba, katere predloge sistem sme pripraviti sam, katere mora označiti za pregled in kdaj je obvezno dodatno vprašanje stranki ali odgovorni osebi. AI v računovodstvu naj bo vključen v kontrolni proces, ne mimo njega. Posebej občutljive so davčne izjeme, povezane osebe, osebna poraba in poslovni dogodki brez jasnih dokazil.
Najboljši rezultati nastanejo, ko se tehnologija poveže s kakovostnim računovodskim znanjem. Podjetje lahko veliko naredi samo: pravočasno oddaja dokumente, dopiše namen stroška, uredi potrjevanje in ne skriva posebnosti. Vendar se pri pomembnih odločitvah splača imeti sogovornika, ki zna vprašati pravo vprašanje. AI v računovodstvu je pomočnik; kakovostna presoja pa ostaja razlika med hitrim knjiženjem in pravilno rešitvijo.

O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Davčni nadzor in kriptovalute

Presoja o tem, ali gre pri trgovanju s kriptovalutami za dejavnost ali ne, je odvisna od vsakega posameznega primera. Med drugim se v prvi vrsti upošteva vrednost prometa in število transakcij v določenem obdobju.
Davčni nadzor: obisk davčne inšpekcije

Ali svoj posel izvajaš tako, kot je treba, ali so različni vidiki skladni z zakoni in pravili, ugotavljajo različne inšpekcijske službe. Upoštevati je treba veliko stvari in težko je napisati priročnik ali navodila, ki bodo povzemala celoto v smislu »eden za vse« za vsa mogoča podjetja različnih dejavnosti, velikosti in oblik.
Dohodki poslovodij v podjetjih

Vsako podjetje mora imeti poslovodstvo, ki je torej organ ali oseba, pooblaščena za vodenje družbe. Poslovodje pa se pojavljajo v različnih oblikah in te odnosi nastajajo na podlagi različnih pogodbenih razmerij. Zaradi tega je tudi samo pravno razmerje, kot tudi izplačevanje dohodkov različno obravnavano v smislu delovnega oz. civilnega prava, zavarovalne podlage in davčne obravnave.
Električno vozilo na podjetje brez subvencije - se splača?
Električno vozilo na podjetje brez subvencije ni nujno slabša odločitev, če odločanje prestavite z vprašanja enkratne podpore na celoten strošek lastništva. Pri službenem avtomobilu štejejo DDV, davčna olajšava, trenutno ničelna boniteta, amortizacija, financiranje, energija, servisi, zavarovanje, preostala vrednost in način uporabe. Posebej pomembna je ničelna boniteta za zasebno uporabo v obdobju vsaj do leta 2029, ki lahko spremeni izračun pri zaposlenih in poslovodstvu. Vendar električno vozilo na podjetje obravnavajte kot računovodsko odločitev z dokazili, evidencami in pravilno DDV obravnavo, ne kot preprost nakup zaradi ugodnega vtisa.
Epidemija - ukrepi za podjetnike - 1.del

Neslutene razsežnosti epidemije bodo vsekakor ogromen izziv za gospodarstvo. Čeprav je v prvi vrsti zdravje, pa seveda vsi, še posebej podjetniki, upravičeno z zaskrbljenostjo spremljajo razvoj dogodkov, omejitve in njhov vpliv na posel in dohodke. Vlada v ta namen pripravlja eno največjih državnih intervencij in ukrepe prilagaja sproti.
Epidemija - ukrepi za podjetnike - 2.del
Čeprav reševanje izrednih razmer ni mačji kašelj, pa si moramo priznati tudi, da smo v Sloveniji nagnjeni h kompliciranju in birokratizaciji. Tako so tudi zakonodaja in ukrepi v času epidemije, usmerjeni v pomoč gospodarstvu in posameznikom, vse kaj drugega kot pa enostavni.
ETSY prodajalci in njihove obveznosti po 1.7.2021

Predno začnete s poslovanjem preko platforme ETSY je vsekakor pametno, da se o zadevah dobro informirate. S prvim julijem prihajajo velike spremembe. Katere, izveste v članku.
ETSY prodajalci in njihove obveznosti pri poslovanju
Poslovanje preko je ETSY platforme je enostavno začeti in ob tem morajo ETSY prodajalci upoštevati, da administracija in računovodstvo nista tako enostavni zadevi. Take posle se namreč včasih imenuje tudi POŠILJČNJI POSLI. Pomenijo posebnost iz vidika davčne in računovodske obravnave.
Evidence in administracija pri službenem EV brez davčnih zapletov
Foto: Rathaphon Nanthapreecha / Pexels Administracija pri službenem EV je ključna zato, ker davčna ugodnost še ne pomeni, da dokumentacija ni več pomembna. Električno službeno vozilo lahko podjetju prinese nižjo obremenitev pri boniteti, ugodnejšo obravnavo stroškov in bolj pregledno mobilnost, vendar mora biti dejanska uporaba dokazljiva. Posebej občutljivo je razmerje med poslovno in zasebno uporabo, DDV obračunom za zasebno rabo, domačim polnjenjem ter povračili zaposlenim. Če so pravila zapisana vnaprej, evidence pa se vodijo sproti, se večina zapletov prepreči še pred davčnim nadzorom.
Zakaj administracija pri službenem EV ni le formalnost
Pri električnih vozilih podjetja pogosto najprej opazijo ugodnost ničelne bonitete za zasebno uporabo. To je razumljivo, vendar administracija pri službenem EV ne sme temeljiti na predpostavki, da zaradi ničelne bonitete ni več drugih davčnih vprašanj. Boniteta je le en del obravnave. Ločeno je treba presojati DDV, upravičenost stroškov, povračila zaposlenim, morebitne omejitve zasebne uporabe in dokazila o dejanski rabi vozila.
Bodite informirani o tej in podobnih temah:
Največja napaka v praksi je nejasen dogovor: vozilo je službeno, uporablja ga zaposlena oseba, polni se doma, stroške pa podjetje knjiži brez jasnega izračuna. Takšna ureditev je lahko vsakodnevno praktična, vendar računovodsko šibka. Urejena evidenca službenega vozila ne pomeni birokracije zaradi birokracije, temveč povezavo med internim pravilom, potnimi podatki, računi, obračunom stroškov in davčno obravnavo.
Kateri interni akti in dogovori so smiselni
Dobro izhodišče je kratek interni pravilnik ali dogovor o uporabi vozila. V njem naj bo jasno zapisano, komu je vozilo dodeljeno, za katere namene se uporablja, ali je zasebna uporaba dovoljena, kdo odobri izjeme in kdo nosi posamezne stroške. Administracija pri službenem EV je bistveno lažja, če pravila niso razpršena po elektronskih sporočilih, ustnih dogovorih in naknadnih pojasnilih, temveč so zbrana v enem dokumentu.
- določitev uporabnika vozila in njegove odgovornosti za evidence;
- pravila za poslovne poti, zasebne vožnje in uporabo zunaj delovnega časa;
- način evidentiranja kilometrov, polnjenj, parkirnin, cestnin in servisov;
- postopek povračila domačega polnjenja ter dokazila o ceni elektrike;
- navedba, ali je bil uveljavljen odbitek DDV in kako se spremlja uporaba;
- rok za oddajo podatkov računovodstvu, da administracija pri službenem EV ostane sprotna.
Tak dokument naj bo dovolj konkreten, da ga zaposleni razumejo, in dovolj prilagodljiv, da pokrije običajne situacije. Če podjetje dovoli zasebno uporabo, naj to tudi jasno zapiše. Če je zasebna uporaba prepovedana ali omejena, naj bo opisano, kako se to preverja. Administracija pri službenem EV mora podpirati dejansko prakso, ne idealnega stanja, ki v resnici ne obstaja.
Ničelna boniteta ne izbriše obveznosti dokazovanja uporabe, posebej kadar je bil uveljavljen odbitek DDV.
To je pomembno predvsem zato, ker se posamezna davčna področja ne presojajo vedno enako. Zasebna uporaba lahko pri boniteti ne povzroči dodatne obdavčitve, hkrati pa mora podjetje pri DDV in stroških še vedno dokazati, kaj je bilo poslovno, kaj zasebno in kako je bil izračun pripravljen. Zato administracija pri službenem EV zahteva sodelovanje uporabnika vozila, kadrovske funkcije, računovodstva in vodstva.
Evidence poslovnih in zasebnih kilometrov
Osnovna evidenca naj vsebuje datum, relacijo, namen poti, začetno in končno stanje kilometrov ter oznako, ali gre za poslovno ali zasebno vožnjo. Pri poslovnih poteh naj bo namen dovolj opisen, da je razvidna povezava z dejavnostjo. Pri zasebnih vožnjah ni treba zapisovati občutljivih osebnih podrobnosti, pomembno pa je, da so kilometri ločeni. Administracija pri službenem EV je bolj zanesljiva, če se podatki beležijo sproti, ne enkrat mesečno po spominu.
Podjetje se lahko odloči za digitalno evidenco, preglednico ali sistem voznega parka. Oblika je manj pomembna kot doslednost. Če je bil pri nabavi ali najemu vozila uveljavljen odbitek DDV, je ločevanje poslovne in zasebne uporabe še posebej občutljivo. V takih primerih naj računovodska obravnava električnega vozila temelji na preverljivih podatkih, saj pavšalne ocene težko pojasnijo dejansko rabo.
Kako naj administracija pri službenem EV zajame domače polnjenje
Domače polnjenje je praktično, a računovodsko pogosto najbolj neurejen del. Podjetje naj določi, kako se ugotavlja poraba elektrike: z namenskim števcem, podatki polnilnice, poročilom vozila ali drugim dokazljivim načinom. Poleg količine porabljene energije je pomembna cena elektrike, obdobje obračuna in formula povračila. Administracija pri službenem EV naj jasno poveže kilovatne ure, ceno in znesek, ki ga podjetje povrne zaposlenemu.
Če zaposleni prejme povračilo za domače polnjenje, naj predloži ustrezna dokazila, na primer obračun dobavitelja elektrike in izpis porabe za vozilo. Kadar se uporablja povprečna cena, naj bo metoda zapisana in uporabljena enotno. Pri tem je smiselno ločiti strošek elektrike za službeno vozilo od zasebne porabe gospodinjstva. Sorodni izrazi, kot so evidenca polnjenja, obračun domače elektrike in dokumentiranje uporabe vozila, v praksi pomenijo isti cilj: dokazljivost.
Preventiva: manj ugibanja, več miru pri nadzoru
Pri električnem službenem vozilu se davčne prednosti najbolje izkoristijo takrat, ko so pravila postavljena pred prvo uporabo. Naknadno urejanje je težje, ker manjkajo podatki, uporabniki se podrobnosti ne spomnijo, računovodstvo pa mora iz nepopolnih informacij sestaviti logično zgodbo. Administracija pri službenem EV zato ni ovira, temveč varovalka: podjetju pomaga pokazati, da so stroški res povezani s poslovanjem in da so zasebne vožnje obravnavane pravilno.
V praksi se splača pripraviti razumen sistem, ki ga zaposleni lahko izvajajo, računovodstvo pa lahko preveri. Ni nujno, da je zapleten, mora pa biti dosleden. Podjetje se lahko odloči za samostojno ureditev, vendar je pri DDV, bonitetah in povračilih pogosto koristno vključiti strokovno računovodsko presojo. Administracija pri službenem EV je majhen napor v primerjavi s tveganjem, da davčne ugodnosti obstajajo le na papirju, dokazila pa jih ne podprejo.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Kako NE delati na črno

Če delamo, sploh kadar za to dobimo plačo, moramo vedno pomisliti – kako bo z davki in prispevki. Država si namreč vedno želi vzeti svoj delež. Način, kako država sploh ve, da od nas lahko nekaj pobere, pa ni zgolj ta, da nas pri »delu na črno« zasači inšpektor.
Kako preveriti datum za DDV na računu

Datum za DDV na računu je ena ključnih kontrol pri obdelavi prejetih računov, ker neposredno vpliva na pravico do odbitka, pravilnost DDV obračuna in usklajenost knjigovodskih evidenc. Pri preverjanju ni dovolj pogledati le datuma izdaje računa. Ločiti je treba datum opravljene dobave ali storitve, datum prejema, obdobje stroška in izbrano davčno obdobje. Če se ti podatki razlikujejo, to ni vedno napaka, vendar mora biti razlog jasen. Napačen datum za DDV na računu lahko pomeni popravke, obresti in nepotrebno davčno tveganje.
Kaj pravzaprav pomeni datum za DDV na računu
Na enem računu je lahko več datumov, vsak pa ima svojo vlogo. Datum izdaje pove, kdaj je bil račun pripravljen. Datum opravljene storitve ali dobave pove, na katero obdobje se vsebina nanaša. Datum prejema je pomemben dokaz, kdaj je kupec z računom razpolagal. Datum za DDV na računu pa je povezan z obdobjem, v katerem se DDV upošteva v davčnih evidencah, če so izpolnjeni pogoji za odbitek.
V praksi se za ta podatek uporabljajo tudi izrazi davčni datum računa, datum odbitka DDV ali obračunski datum. Izrazi niso vedno uporabljeni dosledno, zato je pomembno, da računovodja razume vsebino in ne zaupa slepo poimenovanju polja v programu. Kakovostna obdelava računa pomeni, da se preveri dokument, ne le avtomatsko prepoznani datum.
Kdaj se datum za DDV na računu najpogosteje zaplete
Največ dilem nastane pri računih, ki prispejo na prelomu mesecev ali let. Storitev je lahko opravljena v prejšnjem mesecu, račun izdan v novem, prejet pa šele po zaključku obračunskega obdobja. V takem primeru datum za DDV na računu ne sme biti izbran zgolj po datumu izdaje. Upoštevati je treba pravila za odbitek DDV, dejanski prejem računa in vsebinsko obdobje stroška.
Podobne težave se pojavijo pri naročninah, najemninah, vzdrževanju, svetovalnih storitvah, dobavah z več fazami in pri računih, ki se nanašajo na daljše obdobje. Računovodski program lahko veliko pomaga, vendar ne more vedno sam presoditi, ali je dobava že opravljena, ali gre za razmejitev in ali je davčni datum računa izbran pravilno.
Kontrolni seznam za preverjanje
Pri obdelavi prejetega računa je smiselno uporabiti kratek, ponovljiv postopek. Tako se zmanjša odvisnost od navade posameznika in poveča sledljivost odločitev. Posebej pomembno je, da se izjem ne prezre, ampak se jih označi za ročni pregled.
- Preverite, ali je datum prejema logično mogoč glede na datum izdaje računa.
- Preverite, ali je naveden datum opravljene storitve ali dobave, kadar je pomemben za obdobje stroška.
- Preverite, ali se leto izdaje razlikuje od davčnega ali poslovnega obdobja.
- Preverite, ali je datum za DDV na računu skladen z datumom prejema in pogoji za odbitek.
- Preverite, ali je strošek knjižen ali razmejen v pravo obdobje, tudi če se DDV odbije pozneje.
- Preverite, ali je bila morebitna ročna sprememba dokumentirana z opombo ali drugo sledljivo podlago.
Datum za DDV na računu in obdobje stroška nista vedno ista stvar
Pomembna strokovna razlika je, da se strošek in DDV lahko obravnavata različno. Strošek se praviloma pripozna glede na obdobje, na katero se dobava ali storitev nanaša. Odbitek DDV pa je odvisen od izpolnjenih davčnih pogojev, med drugim od ustreznega računa in njegovega prejema. Zato lahko datum za DDV na računu pade v drugo obdobje kot strošek.
Če datum za DDV na računu nastavimo prezgodaj, se DDV odbije v napačnem obračunu. To lahko pomeni premalo izkazano obveznost za določeno obdobje in potrebo po popravku. Če ga nastavimo prepozno, se odbitek neupravičeno zamakne, kar vpliva na denarni tok in usklajevanje evidenc. Obe možnosti sta slabi, če nista utemeljeni.
Zakaj avtomatika ni dovolj
Optično branje, e-računi in uvoz dokumentov so koristni, vendar lahko napačno prepoznajo datume ali izberejo napačno polje. Program lahko datum prejema zamenja z datumom izdaje, spregleda obdobje storitve ali ob ponovnem uvozu prepiše ročno preverjen podatek. Zato datum za DDV na računu zahteva kombinacijo sistemskih opozoril in strokovne presoje.
Dobra notranja kontrola zazna nelogične kombinacije: prejem pred izdajo, manjkajoč datum storitve, zaprto davčno obdobje, razliko med letom storitve in letom obračuna ali nenavadno pozno prejet račun. A zadnja odločitev je pogosto vsebinska. Tu se pokaže razlika med mehanskim vnosom podatkov in specializiranim računovodstvom, ki zna presoditi davčne posledice.
Posebna previdnost na prelomu leta
Prelom leta je najbolj občutljivo obdobje, ker se hkrati zapirajo poslovne knjige, pripravljajo razmejitve in oddajajo davčni obračuni. Račun je lahko izdan januarja, storitev pa se nanaša na december. Strošek lahko sodi v preteklo leto, datum za DDV na računu pa v obdobje, ko so izpolnjeni pogoji za odbitek. Tak račun je treba obravnavati posebej, ne rutinsko.
Priporočljivo je, da se računi na prelomu leta označijo za pregled pred dokončnim knjiženjem. Preverijo naj se pogodbeno obdobje, priloge, dokazila o izvedbi, datum prejema in izbrani obračunski datum. Če je odločitev pravilna, naj bo razlog razviden iz dokumentacije. Če ni, je popravek pred oddajo obračuna praviloma bistveno enostavnejši kot popravek po oddaji.
Sklep: manj tveganja z jasnim postopkom
Pravilno določen datum za DDV na računu ni formalnost, ampak pomemben del davčne varnosti. Ne sme se samodejno enačiti z datumom izdaje, datumom storitve ali obdobjem stroška. Najboljši pristop je jasen kontrolni postopek, ki združuje programska opozorila, strokovni pregled izjem in dokumentirano odločitev. Kdor želi zadeve urediti zanesljivo, naj pri dvomih ne ostane pri ugibanju, ampak naj preveri vsebino računa, pravila za odbitek DDV in posledice za evidence.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Kako začeti online podjetništvo

Dandanes obstaja nemalo možnosti poslovanja na spletu – govorimo o online podjetništvu. Obstaja veliko priložnosti za posel, ki jih lahko ulovimo, ne smemo pa pozabiti na pasti, kamor se hitro ujamemo, če ne poznamo osnov online podjetništva.
Konec Epidemija - kako je z ukrepi?

Epidemija je s petkom, 15.5.2020 preklicana. S tem se je tudi razjasnilo, kako dolgo bodo trajali ukrepi, ki jih je vlada uredila s proti kriznimi zakoni. Gospodarstvo si lahko tudi oddahne, kajti večino dejavnosti bo sedaj zopet možno opravljati, razen določenih omejitev.
Mini davčna reforma 2021-2022

Mini davčna reforma - pregled glavnih točk, s katerimi mora biti seznanjen vsak podjetnik.
Normiranci in davčna optimizacija
 Čeprav se zdi, da je možnost normiranca najugodnejša, obstajajo tudi določena tveganja. V svojem bistvu biti normiranec pomeni rešitev za davčno optimizacijo in poenostavitev poslovanja manjših podjetnikov. Pojavljajo pa se tudi anomalije, ki pogosto temeljijo na nepoznavanju oziroma svojstveni interpretaciji zakonodaje, ki postavlja pogoje za normirance.
Normiranci in dohodnina
Pri normirancih gre za posebno ureditev, poenostavitev davčnega obračuna - plačajo davke v višini 4% od vseh prihodkov. Izdani računi in drugi prihodki se torej seštejejo v poslovnem letu, od tega odšteješ 80% normiranih stroškov, osnova pa se obdavči po posebni 20-odstotni davčni stopnji.Novela zakona se loteva fiktivnih poslov
 Nov zakon (ZDDPO-2P) v enem svojih uvodnih členov skuša natančneje opredeliti splošno definicijo realnega posla oziroma njegovo obdavčenje.