
Računovodstvo
-
7 VPRAŠANJ, KI JIH MORATE ZASTAVITI RAČUNOVODJI PRED IZBIRO
 EKSKLUZIVNO - kaj vse moram vprašati računovodjo, da se bom res prepričal/-a, da bomo dobro sodelovali. Odgovore najdeš v članku.
-
AI v računovodstvu: pomočnik, ki potrebuje strokovni nadzor pri delu
AI v računovodstvu je uporaben pomočnik, kadar pospeši zajem dokumentov, urejanje podatkov, iskanje nepravilnosti in pripravo osnutkov knjižb. Ni pa samostojen računovodski strokovnjak. Splošni jezikovni modeli lahko pravila razumejo preveč splošno, spregledajo izjeme ali napačno ocenijo davčne posledice. Zato je AI v računovodstvu najbolj koristen takrat, ko deluje znotraj jasnih pravil, na kakovostnih podatkih in pod nadzorom strokovno-računovodsko usposobljene osebe, ki razume poslovni namen dogodka, zakonodajo, pravila računovodske prakse ter odgovornost za končni rezultat.
Kje AI v računovodstvu že res pomaga
Največja vrednost umetne inteligence je pri opravilih, ki so ponavljajoča, podatkovno bogata in časovno potratna. Prepoznava računov, razvrščanje prilog, predlaganje partnerjev, preverjanje zneskov, iskanje podvojenih dokumentov in priprava osnutkov temeljnic lahko pomembno razbremenijo ekipo. AI v računovodstvu lahko tudi opozori na nenavadne vzorce, na primer skok stroškov določene kategorije ali manjkajoče priloge pri potnih nalogih.
Korist je še večja, kadar so procesi urejeni. Če so dokumenti jasno poimenovani, stroškovna mesta dosledno uporabljena, pravila potrjevanja znana in podatki v sistemu čisti, digitalni pomočnik deluje precej bolje. Če pa so vhodni podatki nepopolni, zamujeni ali napačno označeni, bo tudi rezultat negotov. AI v računovodstvu ne popravi samodejno poslovne neurejenosti; pogosto jo le hitreje pokaže.
Dobro deluje tudi kot pomoč pri pripravi pojasnil. Lahko povzame vsebino pogodbe, izpostavi pomembne datume, pripravi seznam odprtih vprašanj ali predlaga, katere dokumente je treba zahtevati pred knjiženjem. Toda povzetek ni dokazilo in osnutek ni strokovno mnenje. Računovodja mora preveriti, ali je besedilo pravilno razumljeno, ali obstajajo dodatni dogovori in ali transakcija odraža dejanski poslovni dogodek.
V praksi se hitro pokaže razlika med tehničnim branjem dokumenta in računovodsko presojo. Račun za reprezentanco, izobraževanje, programsko naročnino ali storitev iz tujine je lahko na videz preprost. AI v računovodstvu lahko prepozna dobavitelja, datum, znesek in opis, ne more pa zanesljivo presoditi namena dogodka, upravičenosti odbitka davka, povezanosti s prihodki ali posebnih omejitev.
Prav namen je pogosto odločilen. Enak nakup je lahko poslovno potreben material, osebna poraba, darilo, reklama ali reprezentanca. Enaka vožnja je lahko službena pot, prevoz na delo ali zasebna uporaba sredstva. Enako plačilo je lahko avans, naročnina, licenca, strošek obdobja ali dolgoročna pravica uporabe. AI v računovodstvu lahko ponudi predlog, vendar brez konteksta ne more odgovorno zaključiti.
AI v računovodstvu naj pospeši delo, ne pa nadomesti strokovne presoje in odgovornosti računovodje pri odločitvah.
To ni nezaupanje do tehnologije, temveč zdrava razmejitev vlog. Avtomatizacija je odlična pri hitrosti, doslednosti in obdelavi velike količine podatkov. Strokovno računovodstvo pa presoja vsebino, tveganja in posledice. Kadar sistem predlaga knjižbo, mora nekdo razumeti, zakaj je predlog smiseln, kdaj ni in katere dodatne informacije so potrebne.
Meje avtomatizacije pri davčnih pravilih
Splošni jezikovni modeli so trenirani na velikih količinah besedil, ne na odgovornosti za pravilno davčno obravnavo konkretnega primera. Znajo zveneti prepričljivo tudi takrat, ko je odgovor zastarel, preveč splošen ali napačen. AI v računovodstvu lahko na primer opiše splošno pravilo, spregleda pa izjemo pri kraju obdavčitve, posebnost pri oprostitvi ali omejitev pri priznavanju odhodka.
Pri čezmejnih storitvah je pomembno, kdo je kupec, kje je storitev opravljena, kakšna je narava storitve in katera dokazila obstajajo. Pri vozilih je pomembna dejanska uporaba, način financiranja, evidence in morebitna zasebna raba. Pri bonitetah, darilih in povračilih stroškov so pomembne vrednosti, prejemniki, namen in interna pravila. Tu jezikovni modeli in avtomatizirana obdelava ne smejo ostati brez preverjanja.
Anonimizirane situacije iz vsakdanje prakse
Podjetnik prejme račun za poslovno kosilo in pričakuje samodejno knjiženje. Sistem prepozna opis in predlaga strošek reprezentance. Šele vprašanje, kdo je bil prisoten in kakšen je bil namen srečanja, pokaže pravilno obravnavo. AI v računovodstvu je opravil administrativni del, odločilni del pa je bil vsebinski.
- Pri naročnini za programsko orodje je treba presoditi obdobje, uporabnika in morebitno obravnavo čezmejne storitve.
- Pri nakupu opreme ni dovolj znesek; pomembna sta namen uporabe in pričakovana doba koristnosti.
- Pri avansnem plačilu je treba ločiti plačilo, račun, dobavo in pravilno časovno evidentiranje.
- Pri potnem nalogu avtomatizacija preveri kilometre, ne pa nujno poslovnega razloga poti.
- Pri prejetem dobropisu AI v računovodstvu predlaga povezavo, človek pa preveri ekonomsko vsebino popravka.
Podobno velja pri nenavadnih popustih, kompenzacijah, internih prefakturiranjih ali stroških, ki se ponavljajo v različnih obdobjih. Če sistem nima celotne zgodbe, lahko predlaga formalno lepo, a vsebinsko napačno rešitev. Zato je koristno, da podjetje dokumentira razloge za odločitve, hrani priloge in pravočasno pojasni okoliščine računovodstvu.
Kako uporabljati AI odgovorno
Odgovorna uporaba pomeni, da so pravila znana že pred avtomatizacijo. Določiti je treba, katere predloge sistem sme pripraviti sam, katere mora označiti za pregled in kdaj je obvezno dodatno vprašanje stranki ali odgovorni osebi. AI v računovodstvu naj bo vključen v kontrolni proces, ne mimo njega. Posebej občutljive so davčne izjeme, povezane osebe, osebna poraba in poslovni dogodki brez jasnih dokazil.
Najboljši rezultati nastanejo, ko se tehnologija poveže s kakovostnim računovodskim znanjem. Podjetje lahko veliko naredi samo: pravočasno oddaja dokumente, dopiše namen stroška, uredi potrjevanje in ne skriva posebnosti. Vendar se pri pomembnih odločitvah splača imeti sogovornika, ki zna vprašati pravo vprašanje. AI v računovodstvu je pomočnik; kakovostna presoja pa ostaja razlika med hitrim knjiženjem in pravilno rešitvijo.

O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
-
Ali računovodstvo prinaša korist vašemu poslovanju?
 Se strinjate, da bi morali računovodje svojim strankam podati informacije v jasni in razumljivi obliki? Računovodje govorimo jezik, ki ga le malokatere stranke razumejo. Ali torej lahko računovodstvo prinaša korist vašemu poslovanju? Odgovor najdete v članku.
-
Bolniške bodo podjetnike odslej manj obremenjevale

Državni zbor je sprejel spremembe zakonodaje, ki bodo omogočile, da bodo bolniške odsotnosti zaposlenih »v breme delodajalca« krajše. Torej bodo bolniške, ko je delavec nekoliko dlje časa odsoten, krajši čas strošek podjetnika.
Božičnice in 13. plače
 Po 1.1.2017 bo v veljavi nova zakonodaja. V nekaj besedah: 13. plača bo do določene višine izvzeta iz davčne osnove, torej se ne bo plačalo dohodnine (kar znese večji neto).
Davki in prispevki za SP v Sloveniji danes
 Davki in prispevki za sp - kakšne davkemore plačati in kako jih izračunati, se sprašuje vsak samostojni podjetnik. Pri tem je glavna razlika, ali je SP normiranec ali ne. Kako je s prispevki? Kako z DDV? V tem prispevku smo pripravili poenostavljen povzetek.
Dnevnice v tujini
Ob službeni poti, imajo lahko zaposleni pravico do povračil stroškov. Višina dnevnice se razlikuje glede na državo, poleg trga pa na višino vpliva tudi vključitev zajtrka v stroške prenočišča.
Električno vozilo na podjetje brez subvencije - se splača?
Električno vozilo na podjetje brez subvencije ni nujno slabša odločitev, če odločanje prestavite z vprašanja enkratne podpore na celoten strošek lastništva. Pri službenem avtomobilu štejejo DDV, davčna olajšava, trenutno ničelna boniteta, amortizacija, financiranje, energija, servisi, zavarovanje, preostala vrednost in način uporabe. Posebej pomembna je ničelna boniteta za zasebno uporabo v obdobju vsaj do leta 2029, ki lahko spremeni izračun pri zaposlenih in poslovodstvu. Vendar električno vozilo na podjetje obravnavajte kot računovodsko odločitev z dokazili, evidencami in pravilno DDV obravnavo, ne kot preprost nakup zaradi ugodnega vtisa.
Kako preveriti datum za DDV na računu

Datum za DDV na računu je ena ključnih kontrol pri obdelavi prejetih računov, ker neposredno vpliva na pravico do odbitka, pravilnost DDV obračuna in usklajenost knjigovodskih evidenc. Pri preverjanju ni dovolj pogledati le datuma izdaje računa. Ločiti je treba datum opravljene dobave ali storitve, datum prejema, obdobje stroška in izbrano davčno obdobje. Če se ti podatki razlikujejo, to ni vedno napaka, vendar mora biti razlog jasen. Napačen datum za DDV na računu lahko pomeni popravke, obresti in nepotrebno davčno tveganje.
Kaj pravzaprav pomeni datum za DDV na računu
Na enem računu je lahko več datumov, vsak pa ima svojo vlogo. Datum izdaje pove, kdaj je bil račun pripravljen. Datum opravljene storitve ali dobave pove, na katero obdobje se vsebina nanaša. Datum prejema je pomemben dokaz, kdaj je kupec z računom razpolagal. Datum za DDV na računu pa je povezan z obdobjem, v katerem se DDV upošteva v davčnih evidencah, če so izpolnjeni pogoji za odbitek.
V praksi se za ta podatek uporabljajo tudi izrazi davčni datum računa, datum odbitka DDV ali obračunski datum. Izrazi niso vedno uporabljeni dosledno, zato je pomembno, da računovodja razume vsebino in ne zaupa slepo poimenovanju polja v programu. Kakovostna obdelava računa pomeni, da se preveri dokument, ne le avtomatsko prepoznani datum.
Kdaj se datum za DDV na računu najpogosteje zaplete
Največ dilem nastane pri računih, ki prispejo na prelomu mesecev ali let. Storitev je lahko opravljena v prejšnjem mesecu, račun izdan v novem, prejet pa šele po zaključku obračunskega obdobja. V takem primeru datum za DDV na računu ne sme biti izbran zgolj po datumu izdaje. Upoštevati je treba pravila za odbitek DDV, dejanski prejem računa in vsebinsko obdobje stroška.
Podobne težave se pojavijo pri naročninah, najemninah, vzdrževanju, svetovalnih storitvah, dobavah z več fazami in pri računih, ki se nanašajo na daljše obdobje. Računovodski program lahko veliko pomaga, vendar ne more vedno sam presoditi, ali je dobava že opravljena, ali gre za razmejitev in ali je davčni datum računa izbran pravilno.
Kontrolni seznam za preverjanje
Pri obdelavi prejetega računa je smiselno uporabiti kratek, ponovljiv postopek. Tako se zmanjša odvisnost od navade posameznika in poveča sledljivost odločitev. Posebej pomembno je, da se izjem ne prezre, ampak se jih označi za ročni pregled.
- Preverite, ali je datum prejema logično mogoč glede na datum izdaje računa.
- Preverite, ali je naveden datum opravljene storitve ali dobave, kadar je pomemben za obdobje stroška.
- Preverite, ali se leto izdaje razlikuje od davčnega ali poslovnega obdobja.
- Preverite, ali je datum za DDV na računu skladen z datumom prejema in pogoji za odbitek.
- Preverite, ali je strošek knjižen ali razmejen v pravo obdobje, tudi če se DDV odbije pozneje.
- Preverite, ali je bila morebitna ročna sprememba dokumentirana z opombo ali drugo sledljivo podlago.
Datum za DDV na računu in obdobje stroška nista vedno ista stvar
Pomembna strokovna razlika je, da se strošek in DDV lahko obravnavata različno. Strošek se praviloma pripozna glede na obdobje, na katero se dobava ali storitev nanaša. Odbitek DDV pa je odvisen od izpolnjenih davčnih pogojev, med drugim od ustreznega računa in njegovega prejema. Zato lahko datum za DDV na računu pade v drugo obdobje kot strošek.
Če datum za DDV na računu nastavimo prezgodaj, se DDV odbije v napačnem obračunu. To lahko pomeni premalo izkazano obveznost za določeno obdobje in potrebo po popravku. Če ga nastavimo prepozno, se odbitek neupravičeno zamakne, kar vpliva na denarni tok in usklajevanje evidenc. Obe možnosti sta slabi, če nista utemeljeni.
Zakaj avtomatika ni dovolj
Optično branje, e-računi in uvoz dokumentov so koristni, vendar lahko napačno prepoznajo datume ali izberejo napačno polje. Program lahko datum prejema zamenja z datumom izdaje, spregleda obdobje storitve ali ob ponovnem uvozu prepiše ročno preverjen podatek. Zato datum za DDV na računu zahteva kombinacijo sistemskih opozoril in strokovne presoje.
Dobra notranja kontrola zazna nelogične kombinacije: prejem pred izdajo, manjkajoč datum storitve, zaprto davčno obdobje, razliko med letom storitve in letom obračuna ali nenavadno pozno prejet račun. A zadnja odločitev je pogosto vsebinska. Tu se pokaže razlika med mehanskim vnosom podatkov in specializiranim računovodstvom, ki zna presoditi davčne posledice.
Posebna previdnost na prelomu leta
Prelom leta je najbolj občutljivo obdobje, ker se hkrati zapirajo poslovne knjige, pripravljajo razmejitve in oddajajo davčni obračuni. Račun je lahko izdan januarja, storitev pa se nanaša na december. Strošek lahko sodi v preteklo leto, datum za DDV na računu pa v obdobje, ko so izpolnjeni pogoji za odbitek. Tak račun je treba obravnavati posebej, ne rutinsko.
Priporočljivo je, da se računi na prelomu leta označijo za pregled pred dokončnim knjiženjem. Preverijo naj se pogodbeno obdobje, priloge, dokazila o izvedbi, datum prejema in izbrani obračunski datum. Če je odločitev pravilna, naj bo razlog razviden iz dokumentacije. Če ni, je popravek pred oddajo obračuna praviloma bistveno enostavnejši kot popravek po oddaji.
Sklep: manj tveganja z jasnim postopkom
Pravilno določen datum za DDV na računu ni formalnost, ampak pomemben del davčne varnosti. Ne sme se samodejno enačiti z datumom izdaje, datumom storitve ali obdobjem stroška. Najboljši pristop je jasen kontrolni postopek, ki združuje programska opozorila, strokovni pregled izjem in dokumentirano odločitev. Kdor želi zadeve urediti zanesljivo, naj pri dvomih ne ostane pri ugibanju, ampak naj preveri vsebino računa, pravila za odbitek DDV in posledice za evidence.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Kako urediti računovodstvo pri SaaS podjetju z ERP sistemi, bančnimi integracijami in več poslovnimi tokovi
Pri SaaS podjetjih, ki poslujejo z več sistemi, partnerji in poslovnimi modeli, je ključno najprej določiti enoten računovodski proces. Osnova naj bo jasen »vir resnice«: kje se izdajajo računi, kam se odlagajo prejeti dokumenti, kako se uvažajo bančni izpiski in kdo potrjuje odprte postavke. ➡️
Priporočljiv okvir: 1. ERP in dokumentni tok: določite, kateri sistem je uraden za izdane račune, prejete račune, potne naloge, interne listine in arhiviranje dokazil. 2. Bančne integracije: avtomatski uvoz izpiskov močno zmanjša ročno delo, vendar je treba redno usklajevati odprte postavke, provizije, vračila in interne prenose. 3. Prihodki SaaS modela: ločeno spremljajte naročnine, začetne vzpostavitve, transakcijske provizije, podporne storitve in morebitne stroške kartic ali uporabniških računov. 4. DDV obravnava: pri B2B storitvah v tujino praviloma preverite status kupca, kraj obdavčitve in uporabo obrnjene davčne obveznosti. Pri domačih kupcih se storitve običajno obravnavajo po domačih pravilih DDV. 5. Regulirani partnerji: če podjetje ne izvaja finančnih storitev neposredno, ampak zagotavlja tehnološko podporo licenciranim partnerjem, naj bodo pogodbe, odgovornosti in zaračunane storitve natančno opisane. 6. Skladnost in dokazila: tudi kadar formalne regulatorne obveznosti nosi partner, je smiselno hraniti pravila glede preverjanja strank, podpore uporabnikom, pritožb, varovanja podatkov in omejitev trženja. 📊 7. Več podjetij ali enot: pri združevanju poslovanja pripravite pregled zaposlenih, pogodb, prihodkov, obveznosti, medsebojnih transakcij in morebitnih konsolidacijskih prilagoditev. 8. Zunanji prodajni sodelavci: za osebe ali subjekte iz tujine uredite pogodbeno podlago, davčno obravnavo plačil, dokazila o opravljeni storitvi in skladnost z internimi pravili.
Dobra praksa je mesečni kontrolni seznam: vsi računi izdani, vsi prejeti dokumenti odloženi, bančni izpiski uvoženi, odprte postavke usklajene, DDV preverjen in posebne transakcije komentirane za računovodstvo. ✅
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Knjiženje prodaje prek spletne platforme na podlagi originalnega računa
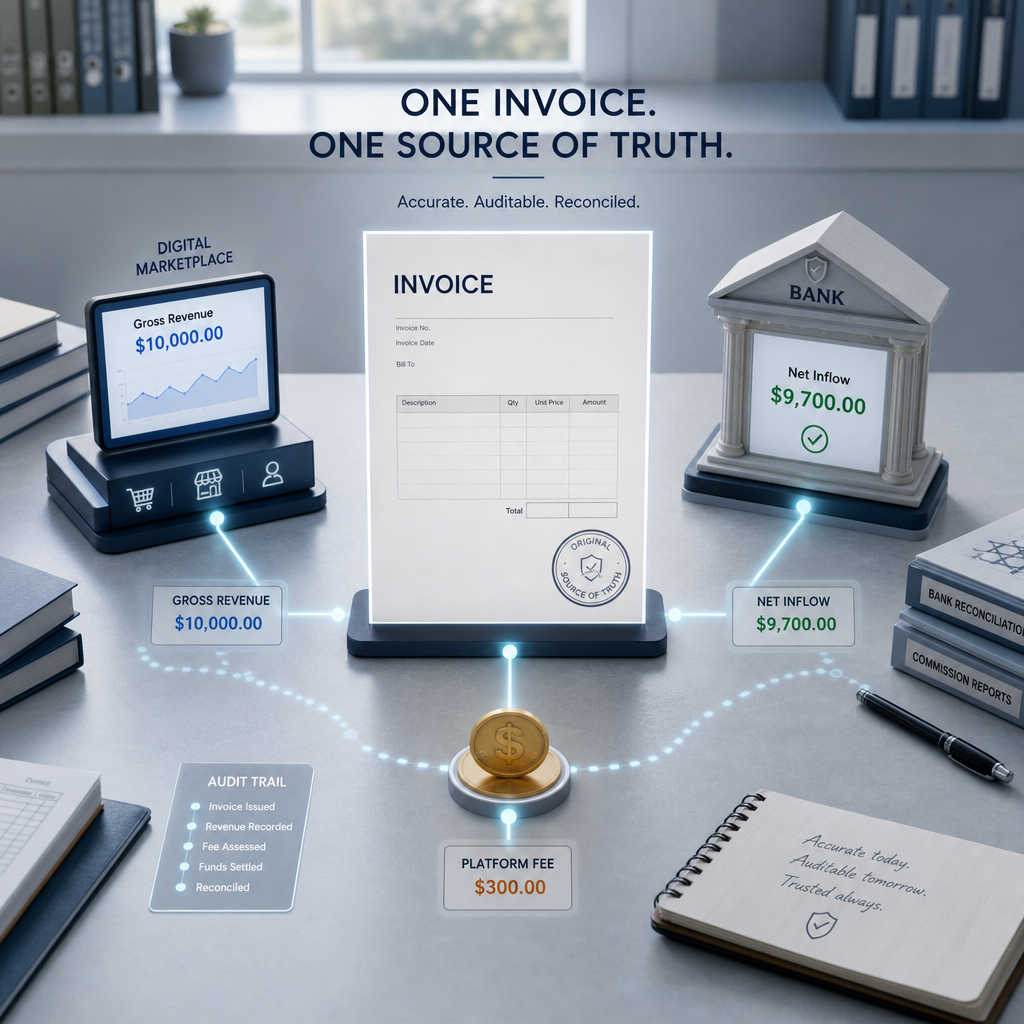
Pri prodaji prek spletnih platform je za pravilno knjiženje ključno, da se naročilo poveže z izdanim originalnim računom, brez podvajanja prihodkov. ➡️ V računovodstvu se evidentira izdan račun kot prodaja, preveri se status plačila prek platforme ter morebitne provizije, ki jih platforma zaračuna ločeno. Če platforma odtegne provizijo pred nakazilom, je treba razlikovati med bruto prihodkom, stroškom provizije in dejanskim prilivom na račun. ✅ Priporočljivo je hraniti originalni račun, izpis naročila in obračun platforme, saj skupaj tvorijo ustrezno revizijsko sled.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Komunikacija z računovodstvom: kaj vedno poslati za hitrejše odgovore
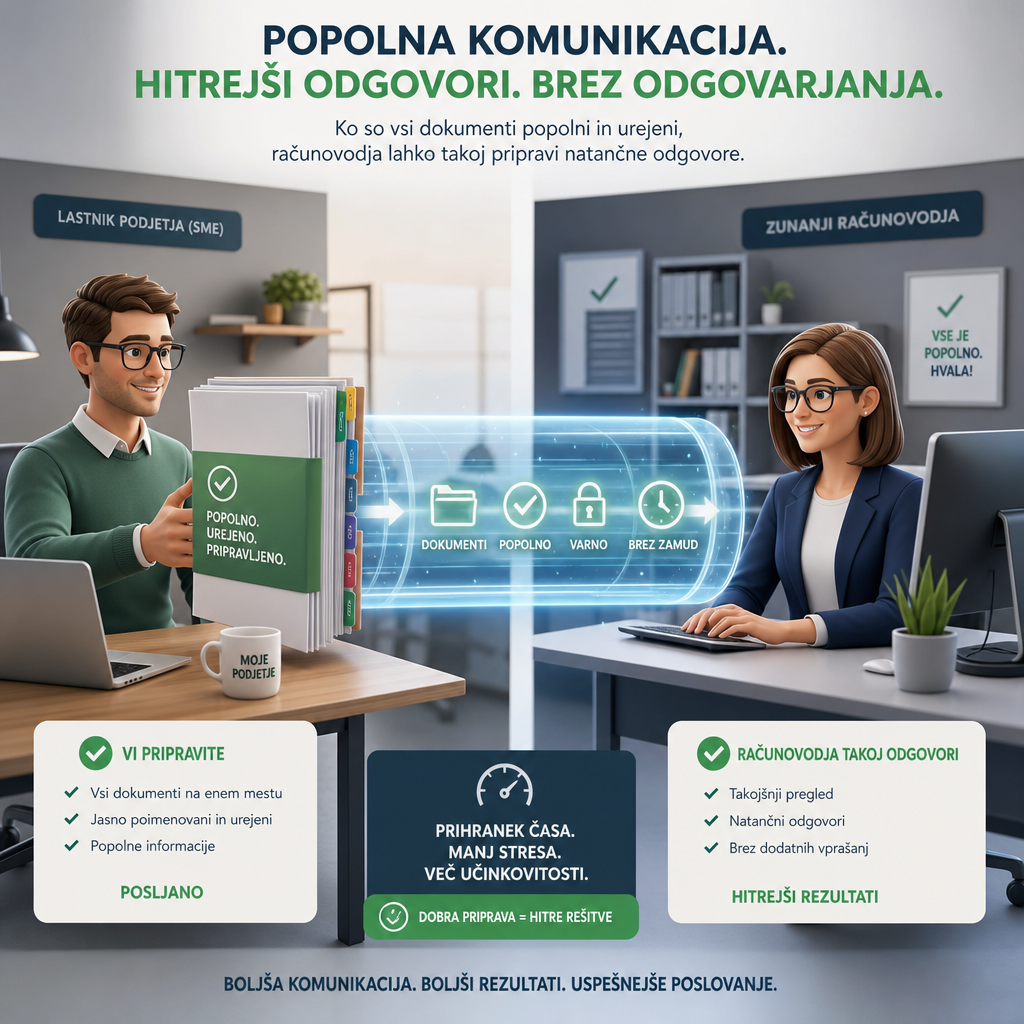
Komunikacija z računovodstvom je najhitrejša, kadar računovodja ob vprašanju prejme tudi dokument, kontekst in jasno pričakovanje. Veliko zamud ne nastane zaradi zahtevnosti knjiženja, temveč zato, ker povezava do priloge ne deluje, račun ni prepoznaven ali ni razvidno, kaj želite preveriti. Če v sporočilo vključite številko dokumenta, dobavitelja, datum, znesek, opis napake in rok, zunanji servis hitreje najde pravo podlago ter odgovori uporabno. Dobra računovodska komunikacija zato ni birokracija, ampak bližnjica do manj dopisovanja, manj domnev in bolj zanesljivih odločitev pri vsakodnevnem poslovanju.
Komunikacija z računovodstvom se začne pri dokazilih
Komunikacija z računovodstvom se pogosto zaplete pri osnovnem vprašanju: o katerem dokumentu govorimo. Sporočilo v slogu, da nek račun ni pravilen, računovodji ne pove dovolj. Lahko obstaja več računov istega dobavitelja, več dobropisov, več osnutkov ali več uvozov v različnih obdobjih. Zato vedno navedite točno številko računa ali dokumenta, datum izdaje oziroma prejema, znesek in vrsto dokumenta. Če dokument pošiljate iz sistema, preverite, ali ima računovodja do njega dejanski dostop.
Bodite informirani o tej in podobnih temah:
Komunikacija z računovodstvom ni namenjena prelaganju odgovornosti, ampak pravilni izmenjavi informacij. Računovodja lahko strokovno presodi davčno obravnavo, knjiženje ali zapiranje postavk, vendar mora najprej razumeti poslovni dogodek. Pri dobavitelju navedite naziv ali opis poslovnega partnerja, vendar ne dodajajte nepotrebnih osebnih podatkov. Dovolj je, da je dokument nedvoumno prepoznaven. Če se vprašanje nanaša na storitev, pojasnite, kaj je bilo kupljeno, za kateri namen in v katerem obdobju se strošek nanaša.
- točna številka računa, dobropisa, avansa, potnega naloga ali drugega dokumenta,
- datum izdaje, prejema, opravljene storitve ali plačila, kadar je pomemben,
- znesek z navedbo, ali gre za bruto, neto ali davčni znesek,
- dobavitelj ali poslovni partner, opisan brez nepotrebnih osebnih podatkov,
- priloga, izvoz iz programa ali delujoča povezava do dokumenta,
- kratek opis zaznane napake ali dileme,
- jasno vprašanje, kaj želite, da računovodja preveri.
Komunikacija z računovodstvom postane posebej pomembna, ko se pojavi napaka. Namesto splošne navedbe, da se nekaj ne ujema, opišite, kje ste razliko opazili. Ali je napačen znesek davka, datum zapadlosti, konto, status plačila, knjiženje stroška ali povezava z naročilom? Dodajte, kaj ste že preverili sami. Tak opis zmanjša možnost, da računovodja najprej raziskuje napačno smer in šele nato ugotovi, kaj je bilo dejansko vprašanje.
Najhitrejši odgovor dobite takrat, ko računovodja ne išče dokumenta, ampak rešuje vprašanje.
Dobro dopisovanje z računovodjo vključuje tudi stopnjo nujnosti. Ni vsako vprašanje nujno isti dan, nekatera pa so vezana na plačilo, oddajo obračuna, zaključek meseca ali rok poročanja. Če je zadeva časovno občutljiva, napišite konkreten rok in razlog zanj. Če rok ni kritičen, to prav tako povejte. Kakovostno in specializirano računovodstvo lažje razporedi delo, kadar so pričakovanja jasna, vi pa se izognete občutku, da se vprašanje izgublja med drugimi nalogami.
Predloga: Komunikacija z računovodstvom brez ugibanja
Predloga sporočila naj bo kratka, vendar popolna. Uporabite jo lahko za e-pošto, komentar v poslovnem programu ali interno nalogo. Pomembno je, da računovodja v prvem branju razume dokument, težavo in želeni rezultat.
Zadeva: preverjanje dokumenta ali knjižbe. Dokument: navedite številko dokumenta, datum in znesek. Partner: navedite dobavitelja ali opis poslovnega partnerja, brez odvečnih osebnih podatkov. Priloga: dodajte račun, izvoz, posnetek zaslona ali drugo podlago. Opis: pojasnite, kaj ste opazili, na primer neujemanje zneska, napačen status, manjkajočo prilogo ali dvom glede davčne obravnave. Vprašanje: napišite, ali želite preveriti knjiženje, zapiranje plačila, davčno stopnjo, rok zapadlosti ali pravilnost vnosa. Rok: navedite, do kdaj potrebujete odgovor in zakaj.
Komunikacija z računovodstvom je učinkovitejša, če ločite dejstva od domnev. Dejstvo je, da je dokument v sistemu viden z določenim zneskom ali datumom. Domneva je, da je verjetno napačno knjižen. Oboje je lahko koristno, vendar naj bo jasno označeno. Računovodja tako ve, kaj naj preveri v evidencah in kateri del je vaše opažanje iz poslovnega procesa. Tak pristop je profesionalen, hkrati pa dovolj človeški, ker ne predpostavlja, da druga stran pozna ozadje.
Kontrolni seznam: Komunikacija z računovodstvom pred pošiljanjem
Preden pošljete vprašanje, si vzemite minuto za hiter pregled. Ta minuta pogosto prihrani dan ali dva dodatnega dopisovanja. Izmenjava informacij z računovodstvom je najboljša, ko ni preveč obsežna, je pa dovolj natančna. Če sporočilu manjkajo osnovni podatki, računovodja ne more zanesljivo odgovoriti, tudi če je vprašanje na videz preprosto.
- Ali je dokument nedvoumno identificiran s številko, datumom in zneskom?
- Ali priloga deluje in je računovodji dostopna?
- Ali je navedeno, kaj točno je sporno ali nejasno?
- Ali ste zapisali, kaj želite preveriti ali potrditi?
- Ali je navedena nujnost oziroma rok za odgovor?
- Ali sporočilo ne vsebuje nepotrebnih osebnih ali identifikacijskih podatkov?
- Ali je vprašanje povezano z enim primerom, ne z več nepovezanimi temami?
Komunikacija z računovodstvom ni administrativna ovira, temveč del kakovostnega poslovnega procesa. Če pošiljate nepopolna vprašanja, se računovodja najprej ukvarja z iskanjem, povezovanjem in preverjanjem osnovnih dejstev. Če pošljete urejeno vprašanje, lahko uporabi strokovno znanje tam, kjer ima največjo vrednost: pri presoji, pravilni obravnavi in opozorilih na tveganja. To je razlika med improviziranim reševanjem in urejenim sodelovanjem s servisom.
Manj dopisovanja, več uporabnih odgovorov
Komunikacija z računovodstvom se izboljša z navado, ne z zapletenimi pravili. Vsako sporočilo naj pove, kateri dokument obravnavate, kaj ste opazili, kaj želite izvedeti in do kdaj potrebujete odgovor. Tak način dela spoštuje čas obeh strani in zmanjšuje napake. Računovodja ne potrebuje dolgih razlag, potrebuje pa pravo kombinacijo dokazil in konteksta. Ko to postane standard, so odgovori hitrejši, sodelovanje mirnejše, finančni podatki pa zanesljivejši.
O avtorju:
Robert Dvoršek je podjetnik, računovodja, podjetniški in finančni svetovalec. Je lastnik in direktor uspešnega podjetja ZNAJDI SE računovodstvo d.o.o., ustanovitelj in direktor Zavoda Znajdi se, avtorknjige (Z)NAJDI SE v podjetništvu, predsednik več društev in združenj. V poslovnem svetu ima obilo izkušenj - 17 let dela v računovodstvu, 15 let vodenja samostojnega računovodskega servisa, vrsto let pa se ukvarja z davčnim in finančnim svetovanjem. S podjetništvom in lastno poslovno kariero je pričel leta 2007 z ustanovitvijo zasebnega zavoda, nadaljeval z razvojem računovodskega servisa kot samostojni podjetnik, kasneje pa kot d.o.o.. Pred vstopom v poslovni svet je že več kot 10 let aktivno deloval v vodstvih različnih organizacij, društev in klubov. Poleg univerzitetne izobrazbe ima opravljena različna neformalna izobraževanja in za seboj vodenje več kot 100 projektov. Vse svoje izkušnje in znanja je združil v svoji prvi knjigi (Z)najdi se v podjetništvu.
Normiranci in davčna optimizacija
 Čeprav se zdi, da je možnost normiranca najugodnejša, obstajajo tudi določena tveganja. V svojem bistvu biti normiranec pomeni rešitev za davčno optimizacijo in poenostavitev poslovanja manjših podjetnikov. Pojavljajo pa se tudi anomalije, ki pogosto temeljijo na nepoznavanju oziroma svojstveni interpretaciji zakonodaje, ki postavlja pogoje za normirance.
Normiranci in dohodnina
Pri normirancih gre za posebno ureditev, poenostavitev davčnega obračuna - plačajo davke v višini 4% od vseh prihodkov. Izdani računi in drugi prihodki se torej seštejejo v poslovnem letu, od tega odšteješ 80% normiranih stroškov, osnova pa se obdavči po posebni 20-odstotni davčni stopnji.Normiranci in računovodstvo
 Možnost izbire oblike »normiranec« je v slovenskem podjetništvu omogočena pretežno zaradi poenostavitve poslovanja in administracije mikro podjetij oziroma podjetnikov. Omogoča namreč poslovanje brez običajnega »rednega knjigovodstva«, z nekaj osnovni mi evidencami.
NOV ZAČETEK IN NOVOLETNE ZAOBLJUBE - Imaš idejo? Kako do kupcev?
 Nadaljujemo v sklopu teme meseca januarja - Nov začetek in novoletne zaobljube. Tokrat o razvijanju posla, temelji na ideji bodisi produkta bodisi storitve ali trgovanja. Preden se začne oblikovati poslovni načrt ali koncept je vsekakor potrebno razmisliti že o sami ideji. In kako pristopiti do kupcev? Več v članku samem.
Novela zakona se loteva fiktivnih poslov
 Nov zakon (ZDDPO-2P) v enem svojih uvodnih členov skuša natančneje opredeliti splošno definicijo realnega posla oziroma njegovo obdavčenje.
Novosti v letu 2017 in vpliv na optimiziranje financ
 Vsako poslovno leto prinaša za podjetnike novosti – najsi bodo s strani države ali pa poslovnega okolja. Prve smo dolžni upoštevati, pri drugih pa je odvisno od tega, kako napredni smo in kako želimo organizirati in optimizirati svoje poslovanje. Kaj je torej novega in kako na podlagi tega optimizirati finance in poslovanje?
Obeta se nova obdavčitev kriptovalut

Področje obdavčitve kriptovalut oz. virtualnih valut je v Sloveniji opredeljeno precej ohlapno. Obdavčitev teh dohodkov fizičnih oseb do sedaj namreč sploh ni imelo posebne zakonske podlage, temveč so se uporabljala določila zakona o dohodnini.
Sedaj je prihaja v obravnavo nov zakon in ob njegovem predlogu podajamo osnovne informacije o predvidenem davku od virtualnih valut.
Odpravnina pri pogodbi za določen čas in izračun
 Pogodba za določen čas je v zakonodaji opredeljena bolj kot izjema oz. z namenom premostitve določenih poslovnih situacij. Konkretno to pomeni, da naj bi bila namenjena reševanju občasno povečanem obsegu dela, projektnemu delu itd.
